
Bundesanleihe bei 3,57 Prozent: Was Unternehmen jetzt bei ihrer Finanzierung prüfen müssen
Stand: 18. September 2026. Die genannten Marktstände beziehen sich auf den 15. September 2026.
Die Rendite zehnjähriger Bundesanleihen erreichte im September 2026 zeitweise rund 3,57 Prozent und damit den höchsten Stand seit 2009. Gleichzeitig stieg die Rendite zehnjähriger US-Staatsanleihen über fünf Prozent. Für Geschäftsführer ist diese Entwicklung ein Anlass, anstehende Refinanzierungen zu überprüfen – allerdings kein Beleg dafür, dass sich jeder bestehende Unternehmenskredit sofort verteuert.
Entscheidend sind die Vertragsbedingungen und die wirtschaftliche Belastbarkeit des Unternehmens: Wann endet die Zinsbindung? Welche Restschuld muss refinanziert werden? Und reichen die tatsächlich verfügbaren Zahlungsüberschüsse auch dann noch für Zinsen und Tilgung, wenn die Anschlussfinanzierung ungünstiger ausfällt?
Die wichtigste Frage lautet deshalb nicht: Wie hoch steht die Bundesanleihe? Sondern: Welche Finanzierung muss mein Unternehmen zu welchen Bedingungen als Nächstes erneuern?
Rendite Bundesanleihe September 2026: Was die 3,57 Prozent tatsächlich bedeuten
Im Handelsverlauf des 15. September wurden laut Tagesschau für zehnjährige Bundesanleihen 3,572 Prozent und für zehnjährige US-Staatsanleihen 5,041 Prozent gemeldet. Es handelt sich um zwischenzeitlich erreichte Marktstände, nicht automatisch um Schlusskurse oder Monatsdurchschnitte.
Die Bundesbank weist in ihrer Tagesstatistik für die jeweils jüngste zehnjährige Bundesanleihe am 15. September einen Wert von 3,56 Prozent aus. Zum Monatsende August waren es 3,31 Prozent. Innerhalb dieses Vergleichs stieg die Rendite somit um 0,25 Prozentpunkte beziehungsweise 25 Basispunkte. Der statistische Tageswert ist vom gemeldeten Höchststand im Handelsverlauf zu unterscheiden.
Für die Unternehmensplanung folgt daraus: Nicht jede einzelne Marktbewegung verlangt eine neue Finanzierungsstrategie. Ein merklich höheres Zinsniveau sollte aber zum Anlass genommen werden, bisherige Annahmen über künftige Finanzierungskosten zu aktualisieren.
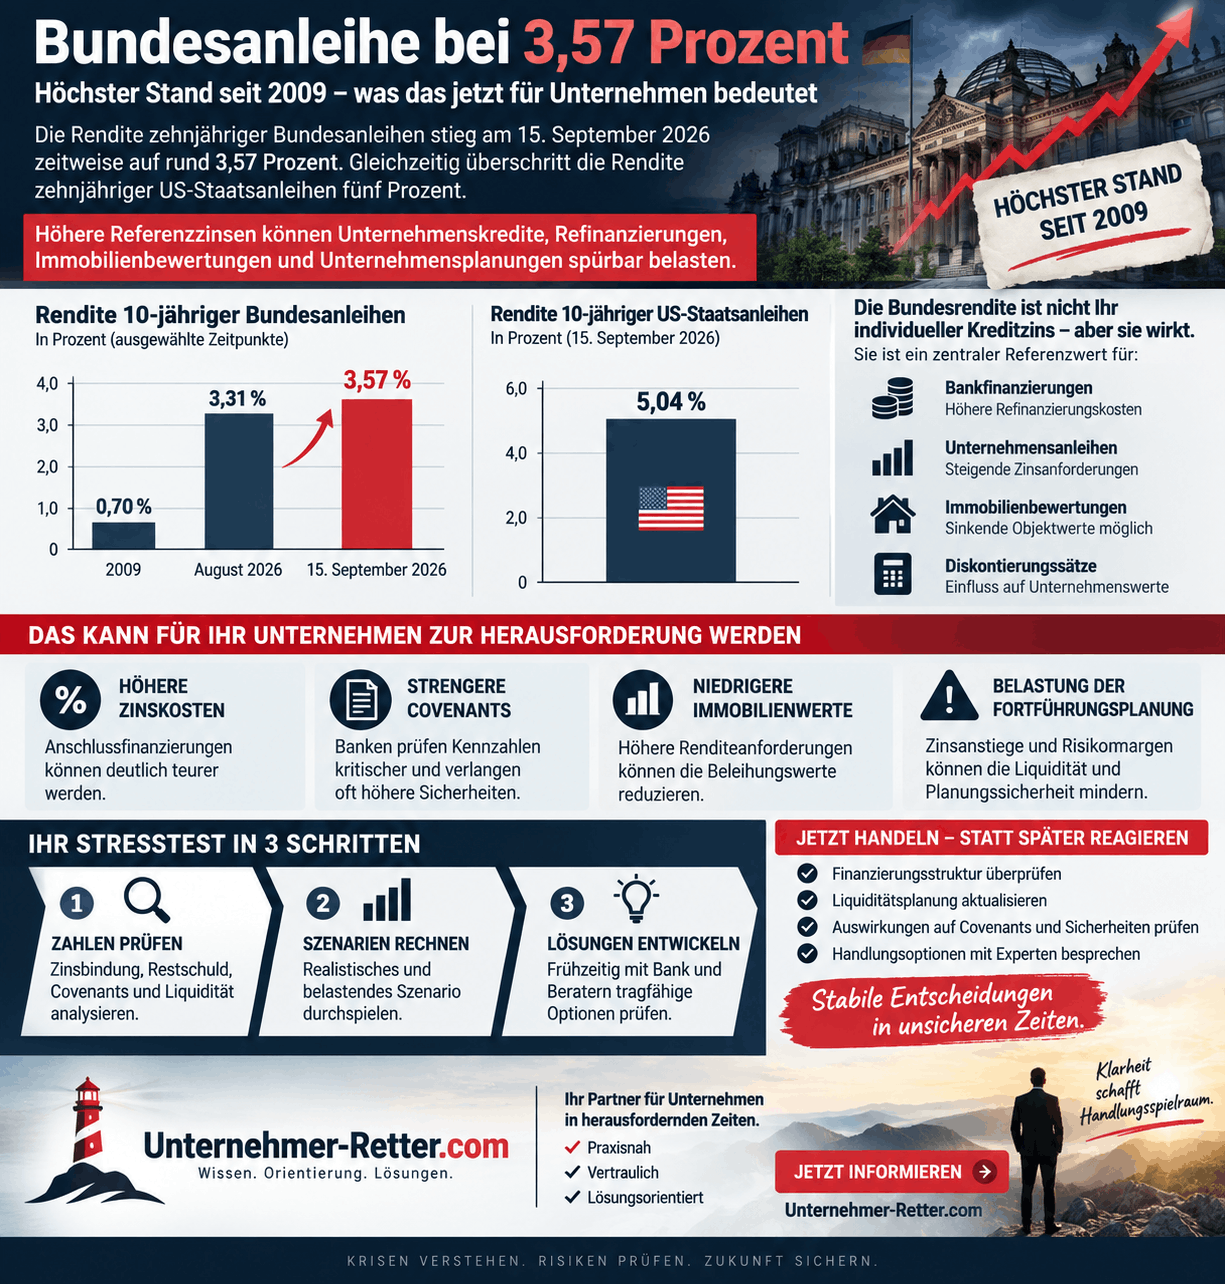
Bundesanleihe bei 3,57 Prozent Infografik
Warum die Bundesrendite nicht Ihrem Unternehmenskreditzins entspricht
Die Rendite einer Bundesanleihe ist eine Orientierungsgröße am Kapitalmarkt. Sie ist jedoch keine allgemeingültige Berechnungsgrundlage nach dem Muster „Bundesrendite plus zwei Prozent ergibt den GmbH-Kredit“.
Bei der Kreditkalkulation spielen unter anderem Refinanzierungskosten, Laufzeit, Ausfallrisiko, Eigenkapitalkosten und Wettbewerb eine Rolle. Die EBA-Leitlinien zur Kreditvergabe berücksichtigen diese unterschiedlichen Kosten- und Risikokomponenten ausdrücklich.
Für die praktische Prüfung müssen drei Situationen auseinandergehalten werden:
Bestehender Kredit mit fest vereinbartem Zins
Ein vertraglich unveränderlicher Festzins wird durch einen Renditeanstieg am Markt nicht automatisch neu festgesetzt. Der wirtschaftliche Anpassungsbedarf entsteht insbesondere bei einer späteren Anschlussfinanzierung. Entscheidend ist daher, wie lange die Zinsbindung tatsächlich noch läuft.
Variabel verzinster Kredit
Hier ist der tatsächlich vereinbarte Referenzzins maßgeblich. Bei einem Euribor-basierten Darlehen muss beispielsweise die Entwicklung des passenden Euribor-Satzes betrachtet werden – nicht unmittelbar die Rendite einer zehnjährigen Bundesanleihe. Zusätzlich sind die vereinbarte Marge und die Anpassungstermine zu prüfen.
Neuer Kredit oder auslaufende Finanzierung
Jetzt werden aktuelle Finanzierungskosten und die aktuelle Risikoeinschätzung relevant. Die Kapitalmarktentwicklung kann sich über die Refinanzierungskosten der Bank auf Kreditangebote auswirken. Einen festen, für alle Unternehmen gleichen Aufschlag auf die Bundesrendite gibt es dabei nicht.
Praktische Konsequenz: Erstellen Sie keine pauschale Zinsbelastung für sämtliche Schulden. Berechnen Sie, welcher Teil Ihrer Finanzierung tatsächlich neu bepreist wird.
Das doppelte Risiko: Höhere Marktzinsen und höhere Risikomargen
Eine Anschlussfinanzierung kann aus zwei unterschiedlichen Gründen ungünstiger werden: Das allgemeine Zinsniveau steigt, und gleichzeitig bewertet die Bank das Unternehmen als riskanter.
Dass diese Unterscheidung praktisch relevant ist, zeigt die EZB-Bankenumfrage für das zweite Quartal 2026. Danach wurden die Kreditbedingungen für Unternehmen im Euroraum insgesamt restriktiver. Neben höheren Kreditzinsen trugen bei riskanteren Krediten auch ausgeweitete Margen dazu bei. Für Deutschland nennt die Auswertung außerdem einen Beitrag strengerer Sicherheitenanforderungen.
Die zeitliche Abgrenzung ist wichtig: Das sind Befragungsergebnisse für das zweite Quartal 2026 – keine Messung der Auswirkungen des Renditeanstiegs vom 15. September.
Für Ihren Stresstest sollten Sie deshalb zwei Größen getrennt verändern: den maßgeblichen Referenz- beziehungsweise Finanzierungszins und den unternehmensbezogenen Aufschlag. Gehen gleichzeitig Umsätze, Margen oder Zahlungsüberschüsse zurück, lohnt sich ergänzend eine strukturierte Prüfung der Warnsignale einer Unternehmenskrise.
Eine sinnvolle Frage für das Bankgespräch lautet: Welcher Teil des angebotenen Zinssatzes erklärt sich durch das Marktumfeld – und welcher Teil durch die Bewertung unseres Unternehmens?
Zinsstresstest: Was eine teurere Anschlussfinanzierung kosten kann
Die nachfolgende Rechnung ist ein frei gewähltes Modellbeispiel. Die Zinssätze sind weder aktuelle Kreditangebote noch eine Prognose.
Angenommen, eine GmbH muss zwei Millionen Euro refinanzieren. Bisher beträgt der Kreditzins zwei Prozent. Für die Modellrechnung wird eine vollständige Refinanzierung zu fünf Prozent betrachtet. Im zusätzlichen Stressszenario werden sechs Prozent Zins und ein um zehn Prozent niedrigerer verfügbarer Zahlungsüberschuss angenommen.
Die jährliche Tilgung beträgt 60.000 Euro und erfolgt vereinfachend am Jahresende. Der für den Kapitaldienst verfügbare Zahlungsüberschuss liegt zunächst bei 160.000 Euro. Gemeint sind Mittel, die nach laufenden betrieblichen Auszahlungen, Steuern und den im Modell berücksichtigten notwendigen Investitionen für Zinsen und Tilgung übrig bleiben. Zusätzliche Finanzierungskosten werden in diesem vereinfachten Beispiel nicht angesetzt.
| Kennzahl pro Jahr | Bisherige Finanzierung | Anschlussfinanzierung | Zusätzliches Stressszenario |
|---|---|---|---|
| Kreditsumme im betrachteten Jahr | 2.000.000 € | 2.000.000 € | 2.000.000 € |
| Angenommener Kreditzins | 2,0 % | 5,0 % | 6,0 % |
| Zinszahlungen | 40.000 € | 100.000 € | 120.000 € |
| Tilgung zum Jahresende | 60.000 € | 60.000 € | 60.000 € |
| Kapitaldienst insgesamt | 100.000 € | 160.000 € | 180.000 € |
| Verfügbarer Zahlungsüberschuss vor Kapitaldienst | 160.000 € | 160.000 € | 144.000 € |
| Überschuss beziehungsweise Fehlbetrag nach Kapitaldienst | 60.000 € | 0 € | −36.000 € |
Eigene Berechnung auf Grundlage der genannten Annahmen.
Das Ergebnis: Bei unverändertem operativem Zahlungsüberschuss verschwindet der bisherige Puffer bereits durch die angenommene Anschlussfinanzierung vollständig. Im zusätzlichen Stressszenario entsteht ein jährlicher Fehlbetrag von 36.000 Euro.
Die einfache Formel für einen ersten Überblick
Zusätzliche jährliche Zinsbelastung = betroffener Kreditbetrag × Zinserhöhung in Prozentpunkten ÷ 100
Ein Prozentpunkt mehr Zins kostet bei einer ganzjährig unveränderten Kreditsumme von einer Million Euro zusätzlich 10.000 Euro im Jahr.
Entscheidend ist das Wort betroffen: Bei einer nur teilweise auslaufenden Zinsbindung darf nicht ohne Weiteres der gesamte Schuldenbestand angesetzt werden. Unterjährige Refinanzierungen, laufende Tilgungen und vertragliche Zinsabsicherungen müssen in der konkreten Rechnung berücksichtigt werden.
Covenant-Stresstest: Reicht es, die Kreditraten gerade noch bezahlen zu können?
Kreditverträge können zusätzlich zu den Zahlungsverpflichtungen finanzielle Bedingungen enthalten, sogenannte Covenants. Dazu können Kennzahlen wie Zinsdeckung, Verschuldungsgrad oder Schuldendienstdeckung gehören. Die EBA-Leitlinien sehen eine laufende Überwachung vereinbarter Kennzahlen vor. Maßgeblich bleiben die Definitionen und Bedingungen des konkreten Vertrags.
Für unser Modell verwenden wir eine zahlungsorientierte Schuldendienstdeckung:
Schuldendienstdeckungsgrad = verfügbarer Zahlungsüberschuss vor Kapitaldienst ÷ Zinsen und Tilgung
Diese Kennzahl wird als Debt Service Coverage Ratio, kurz DSCR, bezeichnet. In der Modellrechnung ergibt sich:
| Modellvariante | Berechnung | Schuldendienstdeckung |
|---|---|---|
| Bisherige Finanzierung | 160.000 € ÷ 100.000 € | 1,60 |
| Anschlussfinanzierung | 160.000 € ÷ 160.000 € | 1,00 |
| Zusätzliches Stressszenario | 144.000 € ÷ 180.000 € | 0,80 |
Eigene Berechnung; die verwendete Definition ist für dieses Beispiel festgelegt.
Ein Wert von 1,00 bedeutet in diesem Modell, dass der verfügbare Zahlungsüberschuss den Kapitaldienst exakt deckt. Ein zusätzlicher Puffer besteht nicht.
Angenommen, der Kreditvertrag verlangt nach derselben Berechnungsmethode mindestens 1,20. Dann würde die Anschlussfinanzierung diese beispielhafte Vertragsvorgabe bereits verfehlen, obwohl Zinsen und Tilgung rechnerisch noch vollständig bezahlt werden könnten.
Um bei einem Kapitaldienst von 160.000 Euro die Modellvorgabe von 1,20 einzuhalten, wären 192.000 Euro verfügbarer Zahlungsüberschuss erforderlich – also 32.000 Euro mehr als angenommen.
Wichtig: 1,20 ist hier ausschließlich eine Beispielvorgabe. Es handelt sich weder um eine gesetzliche Mindestgrenze noch um eine allgemeine Anforderung aller Banken.
Was Sie im Kreditvertrag nachsehen sollten
Prüfen Sie Berechnungsdefinitionen, Testtermine, Mitteilungspflichten und die vereinbarten Folgen einer Abweichung. Klären Sie insbesondere, ob eine Anpassung der Bedingungen oder ein zeitweiliger Verzicht der Bank auf bestimmte Rechte erforderlich ist. Aus einer einzelnen Kennzahl darf nicht ohne Vertragsprüfung auf eine konkrete Rechtsfolge geschlossen werden.
Bundesanleihe bei 3,57 Prozent
Bewertungsstresstest: Warum Immobiliengesellschaften doppelt rechnen müssen
Bei Immobilienfinanzierungen sollten laufender Kapitaldienst und Sicherheitenwert getrennt geprüft werden. Die EZB weist in ihrem Finanzstabilitätsbericht vom Mai 2026 darauf hin, dass Immobilienmärkte auf Veränderungen mittel- und langfristiger Zinsen empfindlich reagieren können. Daraus folgt allerdings kein einheitlicher Preisrückgang für jedes Objekt.
Wie sich eine höhere Renditeanforderung rechnerisch auswirken kann, zeigt ein zweites Modell.
Angenommen, ein Objekt erzielt dauerhaft einen jährlichen Nettoertrag von 120.000 Euro. Für die vereinfachte Rechnung wird dieser Ertrag als konstant und zeitlich unbegrenzt unterstellt:
Modellwert = jährlicher Nettoertrag ÷ angenommener Kapitalisierungssatz
| Modellannahme | Ausgangsszenario | Bewertung unter Stress |
|---|---|---|
| Jährlicher Nettoertrag | 120.000 € | 120.000 € |
| Angenommener Kapitalisierungssatz | 5,0 % | 6,0 % |
| Rechnerischer Modellwert | 2.400.000 € | 2.000.000 € |
| Unveränderte Darlehensschuld | 1.600.000 € | 1.600.000 € |
| Darlehen im Verhältnis zum Modellwert | 66,7 % | 80,0 % |
Eigene, stark vereinfachte Modellrechnung. Kein Verkehrswert- oder Beleihungswertgutachten.
Obwohl der Ertrag unverändert bleibt, sinkt der Modellwert um rund 16,7 Prozent. Gleichzeitig steigt das Verhältnis von Darlehen zu Objektwert, der sogenannte Loan-to-Value.
Würde eine neue Finanzierung im Beispiel auf 75 Prozent des niedrigeren Modellwerts begrenzt, wären nur noch 1,5 Millionen Euro finanzierbar. Gegenüber der bestehenden Schuld ergäbe sich eine Finanzierungslücke von 100.000 Euro.
Das bedeutet nicht, dass die Bank wegen eines Renditeanstiegs automatisch 100.000 Euro zurückfordern darf. Das Beispiel beschreibt ausschließlich die rechnerische Lücke unter den gewählten Annahmen.
Ebenso wichtig: Die Bundesrendite von 3,57 Prozent darf nicht einfach als Kapitalisierungssatz eines beliebigen Gebäudes eingesetzt werden. Der angesetzte Nettoertrag ist außerdem nicht mit der Bruttomiete oder einem ungeprüften Kaltmietenbetrag gleichzusetzen.
Für das Bankgespräch empfiehlt sich ergänzend eine Bestandsaufnahme Ihrer Kreditsicherheiten und der damit verbundenen Risiken: Welche Werte sind angesetzt, welche Vermögensgegenstände sind bereits belastet und welche zusätzlichen Verpflichtungen bestehen?
Fünf Schritte für die nächste Finanzierungsprüfung
1. Sämtliche Finanzierungen in einer Übersicht zusammenführen
Erfassen Sie Restschuld, Zinsbindung, Fälligkeit, Tilgung, Sicherheiten und Vertragsbedingungen. Trennen Sie insbesondere das Ende der Zinsbindung vom Zeitpunkt, zu dem ein Darlehen vollständig zurückgezahlt werden muss.
Berücksichtigen Sie auch heute noch nicht fällige Verpflichtungen. Unser Beitrag über betagte Forderungen und künftig fällige Verbindlichkeiten erläutert die Bedeutung solcher Zahlungstermine für die Planung.
Bei Holdings empfiehlt sich zusätzlich eine Übersicht je Gesellschaft: Wo entstehen Zahlungsüberschüsse, wo werden Schulden fällig, und welche Mittel stehen der jeweiligen Gesellschaft tatsächlich zur Verfügung?
2. Die Zahlungsplanung aktualisieren
Als Arbeitsinstrument empfiehlt sich eine rollierende Liquiditätsplanung für die nächsten 13 Wochen, ergänzt um eine längerfristige Planung. Bei akuten Engpässen sollte die kurzfristige Betrachtung entsprechend genauer erfolgen. Der 13-Wochen-Zeitraum ist hier eine Planungsempfehlung, keine gesetzliche Prüffrist.
Berücksichtigen Sie nicht nur durchschnittliche Monatswerte, sondern auch einzelne Belastungsspitzen: Steuerzahlungen, saisonale Bestellungen, Sondertilgungen und endfällige Darlehen.
3. Ein realistisches und ein belastendes Szenario rechnen
Verwenden Sie für das Basisszenario nachvollziehbare Finanzierungskonditionen. Verändern Sie im Stressszenario zusätzlich die operative Entwicklung – etwa durch spätere Kundenzahlungen, geringere Margen oder einen Mietausfall.
Kennzeichnen Sie offen, welche Anschlussfinanzierung verbindlich vereinbart ist und welche lediglich angenommen wird. Eine Planung sollte diese unterschiedlichen Sicherheiten nicht gleich behandeln.
4. Den Finanzierungsspielraum rückwärts berechnen
Fragen Sie nicht nur, welchen Zins die Bank verlangt. Berechnen Sie auch, welchen Kapitaldienst das Unternehmen unter Ihren Annahmen tragen kann.
Im vorherigen Beispiel erlaubt ein verfügbarer Zahlungsüberschuss von 160.000 Euro bei einer angenommenen Mindestdeckung von 1,20 höchstens rund 133.333 Euro jährlichen Kapitaldienst. Liegt das Angebot darüber, muss sich mindestens eine Größe ändern: Zahlungsüberschuss, Darlehensbetrag, Zins oder Tilgungsstruktur.
5. Mit einer Entscheidungsunterlage in das Bankgespräch gehen
Bereiten Sie eine aktuelle wirtschaftliche Übersicht, den Finanzierungsplan, die Szenariorechnungen und konkrete Maßnahmen vor. Das Gespräch sollte klären, welche Lösung tatsächlich tragfähig ist – nicht nur, ob die nächste Rate irgendwie bezahlt werden kann.
Vergleichen Sie dabei nicht ausschließlich den Zinssatz. Prüfen Sie auch Laufzeit, Tilgung, Sicherheiten, zusätzliche Kosten und die Bedingungen für spätere Anpassungen.
Zeigt die Planung eine Finanzierungslücke, sollten Sie die möglichen Maßnahmen fachlich prüfen lassen. Einen Überblick bietet unsere Seite zur außergerichtlichen Sanierung und Neuordnung von Verbindlichkeiten. Laufende Verhandlungen ersetzen jedoch nicht die Prüfung einer möglicherweise bereits bestehenden Insolvenzantragspflicht.
Wann höhere Finanzierungskosten insolvenzrechtlich relevant werden
Ein höherer Kreditzins, ein schwacher DSCR oder ein gesunkener Modellwert sind für sich genommen noch kein Nachweis einer Insolvenzreife. Entscheidend sind die gesetzlichen Voraussetzungen, insbesondere Zahlungsunfähigkeit und Überschuldung.
Eine Zahlungsunfähigkeit nach § 17 InsO liegt vor, wenn fällige Zahlungspflichten nicht erfüllt werden können. Maßgeblich ist die tatsächliche Zahlungsfähigkeit, nicht allein eine Jahreskennzahl.
Bei einer GmbH kann außerdem Überschuldung relevant werden. Für die Überschuldungsprüfung und Fortbestehensprognose nach § 19 InsO kommt es auf die Vermögensdeckung und darauf an, ob die Fortführung des Unternehmens in den nächsten zwölf Monaten überwiegend wahrscheinlich ist. Eine negative Fortbestehensprognose allein beantwortet die gesamte Überschuldungsprüfung daher noch nicht.
Für die drohende Zahlungsunfähigkeit sieht § 18 InsO dagegen in aller Regel einen Prognosezeitraum von 24 Monaten vor. Ein kurzfristiger Liquiditätsplan ersetzt diese weitergehenden Prüfungen nicht.
Wird eine GmbH zahlungsunfähig oder überschuldet, gilt die Insolvenzantragspflicht nach § 15a InsO: Der Antrag ist ohne schuldhaftes Zögern zu stellen, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung. Diese Höchstfristen sind keine pauschal verfügbare Wartezeit.
Bestehen entsprechende Anzeichen, ist unverzüglich eine individuelle Prüfung durch einen im Insolvenzrecht qualifizierten Rechtsanwalt erforderlich. Ein Bankgespräch oder Beratungstermin ersetzt diese Prüfung nicht.
Häufige Fragen zur Bundesrendite und Unternehmensfinanzierung
Um wie viel steigen die Zinskosten bei einem Prozentpunkt mehr?
Bei einer ganzjährig unveränderten, vollständig betroffenen Kreditsumme von einer Million Euro beträgt die zusätzliche Zinsbelastung 10.000 Euro jährlich. Bei zwei Millionen Euro sind es 20.000 Euro. Tilgung und unterjährige Veränderungen sind gesondert zu berücksichtigen.
Beweist ein Schuldendienstdeckungsgrad unter 1,00 eine Zahlungsunfähigkeit?
Nein. In unserem Modell zeigt er, dass der betrachtete Zahlungsüberschuss den Kapitaldienst nicht vollständig deckt. Die insolvenzrechtliche Prüfung betrifft hingegen die Erfüllbarkeit fälliger Zahlungsverpflichtungen und muss die tatsächliche Liquiditätssituation berücksichtigen.
Kann eine Immobilie trotz stabiler Miete rechnerisch an Wert verlieren?
Ja. Im dargestellten Modell sinkt der Wert bei unverändertem Nettoertrag, sobald ein höherer Kapitalisierungssatz angesetzt wird. Das ist eine mathematische Sensitivität – keine Aussage über den tatsächlichen Marktwert eines bestimmten Objekts.
Die Bundesrendite ist das Signal – Ihre Finanzierungsstruktur entscheidet
Die Rendite der Bundesanleihe im September 2026 sollte nicht zu pauschalen Krisenurteilen führen. Sie ist vielmehr ein Anlass, die eigene Finanzierung anhand konkreter Verträge und Zahlungsströme zu überprüfen.
Der entscheidende Stresstest umfasst drei Fragen: Bleibt der Kapitaldienst tragbar? Werden die vereinbarten Kreditbedingungen eingehalten? Reichen die Sicherheiten und Eigenmittel für eine Anschlussfinanzierung?
Wer diese Fragen mit belastbaren Zahlen beantworten kann, hat eine bessere Entscheidungsgrundlage als jemand, der allein auf wieder sinkende Zinsen hofft.
Läuft Ihre Zinsbindung aus – oder wird die Anschlussfinanzierung unsicher?
Warten Sie mit der Bestandsaufnahme nicht bis zur letzten Kreditrate. Klären Sie frühzeitig, welche wirtschaftlichen und rechtlichen Fragen geprüft werden müssen und welche Unterlagen dafür fehlen.
Jetzt Ihre Finanzierungs- und Krisensituation vertraulich besprechen
Unternehmer-Retter hilft bei der Orientierung und der Suche nach passenden Ansprechpartnern. Individuelle Fachberatung erfolgt durch entsprechend qualifizierte Partner.
Hinweis: Dieser Artikel vermittelt allgemeine Informationen und ersetzt keine individuelle Finanzierungs-, Rechts- oder Steuerberatung. Sämtliche Zahlenbeispiele sind vereinfachte Modellrechnungen.
Quellen und weiterführende Informationen
Marktstände vom 15. September 2026: Tagesschau: Marktbericht „Krisensignale häufen sich“. Grundlage für die zwischenzeitlichen Renditewerte von 3,572 Prozent bei zehnjährigen Bundesanleihen und 5,041 Prozent bei zehnjährigen US-Staatsanleihen sowie die historische Einordnung.
Amtliche Renditedaten: Deutsche Bundesbank: Tägliche Renditen der jeweils jüngsten Bundeswertpapiere. Verwendet wurden die Werte für die zehnjährige Bundesanleihe vom 15. September und vom Monatsende August 2026; geprüft anhand der Veröffentlichung vom 17. September 2026. Die verlinkte Übersicht wird fortlaufend aktualisiert.
Geldmarkt und Euribor: Deutsche Bundesbank: Geldmarktsätze. Informationen und Zeitreihen zu kurzfristigen Referenzzinssätzen.
Kreditkalkulation und Covenants: EBA-Leitlinien zur Kreditvergabe und Überwachung, EBA/GL/2020/06, bereitgestellt von der Banco de España. Relevant sind insbesondere Abschnitt 6 zur Kreditkalkulation und Abschnitt 8.4 zur Überwachung vereinbarter Covenants.
Kreditbedingungen für Unternehmen: Europäische Zentralbank: Bank Lending Survey, zweites Quartal 2026. Grundlage für die Einordnung von Kreditzinsen, Margen und Sicherheitenanforderungen im genannten Befragungszeitraum.
Zinsrisiken bei Immobilien: Europäische Zentralbank: Financial Stability Review, Mai 2026, insbesondere Abschnitt 1.5 zu Immobilienmärkten.
Rechtliche Grundlagen: § 15a InsO – Insolvenzantragspflicht, § 17 InsO – Zahlungsunfähigkeit, § 18 InsO – drohende Zahlungsunfähigkeit und § 19 InsO – Überschuldung.
Berechnungsmethodik: Die Zins-, Schuldendienst- und Bewertungsrechnungen wurden für diesen Artikel anhand ausdrücklich genannter Annahmen erstellt. Sie sind keine Marktangebote, Prognosen oder individuellen Bewertungsgutachten.