
Großhandelspreise August 2026: 6,8 Prozent mehr – neuer Margendruck für Unternehmen
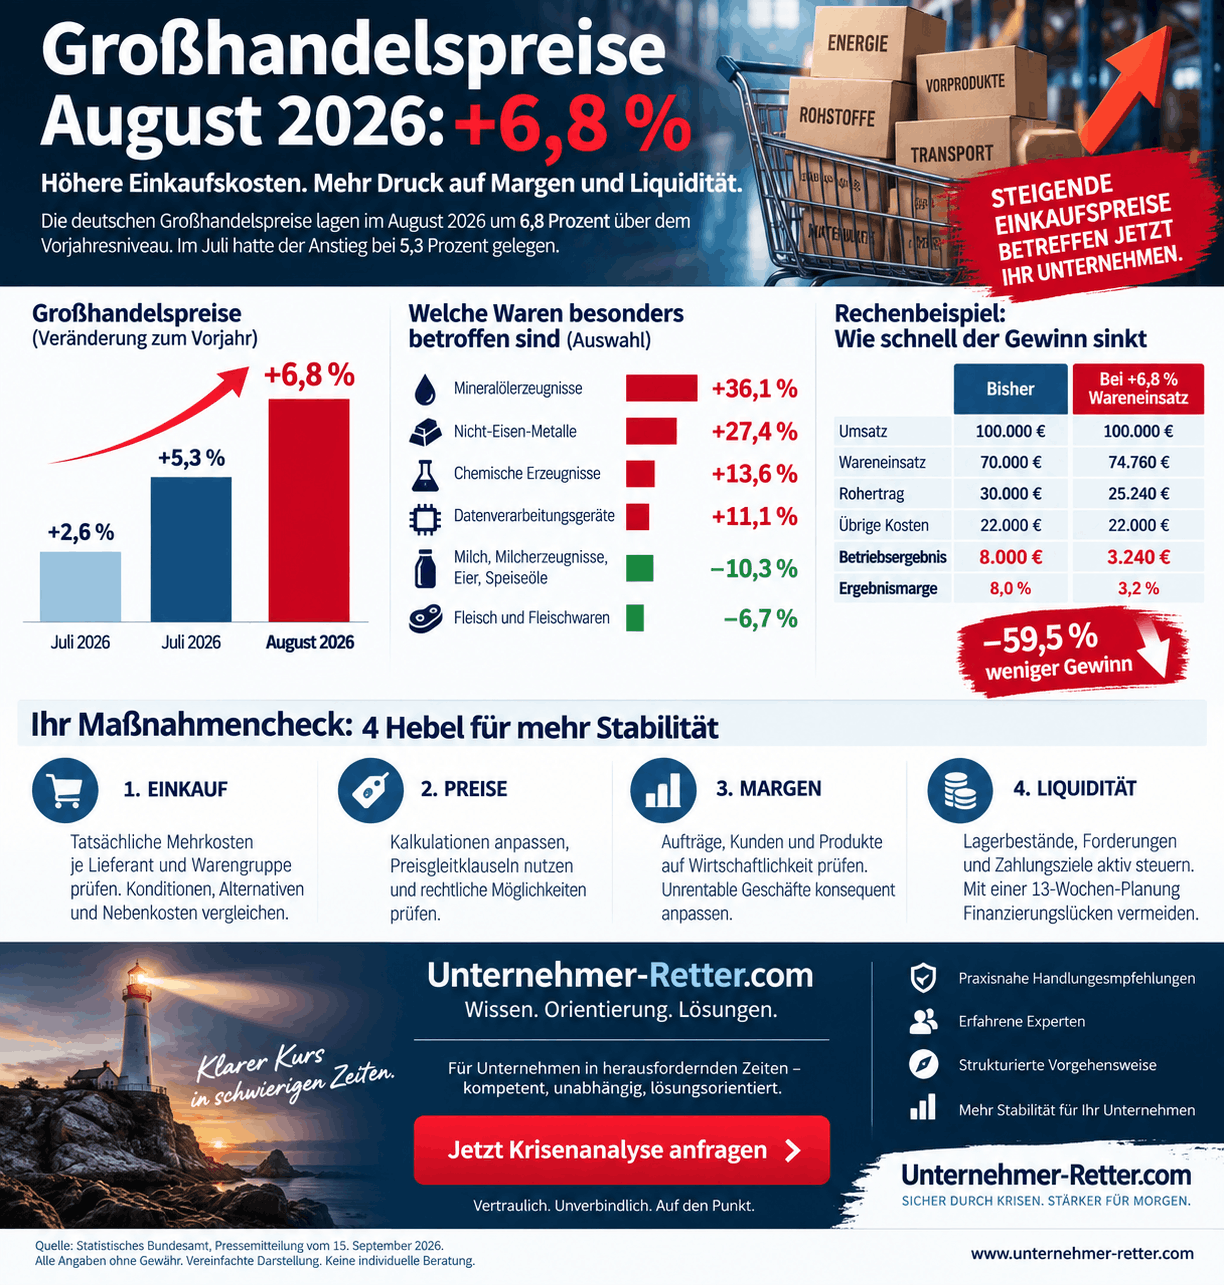
Die Großhandelspreise im August 2026 lagen in Deutschland um 6,8 Prozent über dem Vorjahresniveau. Gegenüber Juli stiegen sie um 0,9 Prozent. Damit war der jährliche Preisanstieg so hoch wie seit Februar 2023 nicht mehr.
Für Unternehmer ist daran weniger die Schlagzeile entscheidend als die Frage: Wie viel der gestiegenen Einkaufskosten bleibt im eigenen Betrieb hängen? Werden Waren und Materialien teurer, während Verkaufspreise unverändert bleiben, sinkt der Ertrag. Gleichzeitig kann die Finanzierung derselben Warenmenge mehr Liquidität beanspruchen.
Wie stark dieser Effekt ausfallen kann, zeigt ein vereinfachtes Rechenbeispiel: Bei einem Unternehmen mit 100.000 Euro Monatsumsatz und 70.000 Euro Wareneinsatz reduzieren 6,8 Prozent höhere Einkaufskosten ein bisheriges Betriebsergebnis von 8.000 Euro auf nur noch 3.240 Euro – sofern Verkaufspreise, Absatzmenge und übrige Kosten unverändert bleiben.
Die zentrale Aufgabe lautet deshalb: Einkaufspreise, Kundenkalkulationen, Vertragsbedingungen und Zahlungsströme gemeinsam prüfen. Sinkende Erträge und zunehmender Finanzierungsbedarf sollten dabei auch als mögliche Warnsignale einer Unternehmenskrise eingeordnet werden.
Stand: 15. September 2026
Großhandelspreise August 2026: Welche Waren besonders betroffen sind
Die Preisentwicklung fällt je nach Warengruppe unterschiedlich aus. Energieprodukte und bestimmte industrielle Vorprodukte verteuerten sich deutlich, während einzelne Lebensmittelgruppen günstiger wurden. Als wesentlicher Hintergrund der höheren Energie- und Rohstoffpreise werden die Kriegshandlungen im Iran und im Nahen Osten genannt.
| Warengruppe | Veränderung gegenüber August 2025 |
|---|---|
| Großhandel insgesamt | +6,8 % |
| Mineralölerzeugnisse | +36,1 % |
| Nicht-Eisen-Erze, -Metalle und -Metallhalbzeug | +27,4 % |
| Chemische Erzeugnisse | +13,6 % |
| Datenverarbeitungsgeräte und periphere Geräte | +11,1 % |
| Milch, Milcherzeugnisse, Eier, Speiseöle und Nahrungsfette | −10,3 % |
| Fleisch und Fleischwaren | −6,7 % |
Die betriebswirtschaftliche Schlussfolgerung: Ein transportintensiver Händler benötigt eine andere Kostenanalyse als ein Lebensmittelverarbeiter oder ein Unternehmen mit hohem Metalleinsatz. Der Gesamtindex ersetzt keine Auswertung des eigenen Einkaufs.
Großhandelspreise August 2026 Infografik
Was der Großhandelspreisindex aussagt – und was nicht
Der Großhandelspreisindex misst die Preisentwicklung von Waren, die Großhändler im Inland beispielsweise an Wiederverkäufer, Verarbeiter und andere Großabnehmer verkaufen. Er umfasst sowohl inländisch produzierte als auch importierte Waren. Erfasst werden Verkaufspreise ohne Umsatzsteuer. Der Index zeigt damit Preisentwicklungen auf einer vorgelagerten Wirtschaftsstufe.
Für die Unternehmenssteuerung sind drei Abgrenzungen wichtig:
Großhandelspreise sind keine Verbraucherpreise
Aus einer höheren Teuerung im Großhandel lässt sich nicht ableiten, dass private Haushalte später dieselbe Teuerungsrate tragen müssen. Der Index kann vorgelagerten Preisdruck anzeigen, ist aber keine verbindliche Prognose für die Verbraucherpreisentwicklung.
Die Veränderung der Jahresrate ist kein Monatsanstieg
Der Anstieg der Jahresrate von 5,3 Prozent im Juli auf 6,8 Prozent im August beträgt 1,5 Prozentpunkte. Die Preisveränderung gegenüber dem Vormonat lag dagegen bei 0,9 Prozent.
Der Gesamtindex ist kein betrieblicher Einkaufsindex
Welche Belastung ein Unternehmen trifft, hängt von seinem Warenmix, den vereinbarten Einkaufspreisen und den Beschaffungszeitpunkten ab. Deshalb sollten aktuelle Lieferantenangebote und Rechnungen die Grundlage der eigenen Kalkulation bilden.
Rechenbeispiel: Wie höhere Einkaufskosten den Gewinn aufzehren
Das folgende Beispiel beschreibt einen fiktiven Handelsbetrieb. Alle Beträge sind netto und beziehen sich auf einen Monat. Angenommen wird, dass die höheren Einkaufspreise bereits vollständig im Wareneinsatz ankommen. Absatzmenge, Verkaufspreise und übrige betriebliche Kosten bleiben zunächst unverändert.
| Position | Bisherige Kalkulation | Bei 6,8 % höherem Wareneinsatz |
|---|---|---|
| Umsatz | 100.000 € | 100.000 € |
| Wareneinsatz | 70.000 € | 74.760 € |
| Rohertrag | 30.000 € | 25.240 € |
| Übrige betriebliche Kosten | 22.000 € | 22.000 € |
| Betriebsergebnis vor Zinsen und Steuern | 8.000 € | 3.240 € |
| Betriebsergebnismarge | 8,00 % | 3,24 % |
Eigene Modellrechnung; keine Aussage über ein tatsächliches Unternehmen oder einen Branchendurchschnitt.
Die zusätzlichen Einkaufskosten betragen:
70.000 Euro × 6,8 Prozent = 4.760 Euro pro Monat.
Das Betriebsergebnis fällt dadurch um 59,5 Prozent. Aus einem Preisproblem im Einkauf wird ein erhebliches Ergebnisproblem – obwohl das Unternehmen genauso viel verkauft wie zuvor.
Im Beispiel wäre das bisherige Betriebsergebnis bereits bei einer Erhöhung des Wareneinsatzes um rund 11,4 Prozent vollständig aufgezehrt, sofern keine Gegenmaßnahmen greifen.
Entscheidend ist nicht allein die Höhe der Kostensteigerung, sondern ihr Verhältnis zum bisherigen Ergebnis. Ein Unternehmen mit geringer Ertragsreserve kann schon durch vergleichsweise moderate Mehrkosten in die Verlustzone geraten.
Wie stark müssen Verkaufspreise steigen?
Eine pauschale Antwort wie „Dann erhöhen wir unsere Preise ebenfalls um 6,8 Prozent“ überspringt die eigentliche Kalkulation. Zunächst muss feststehen, welches Ziel erreicht werden soll.
Den bisherigen Gewinn in Euro erhalten
Im Beispiel müssen zusätzliche Erlöse von 4.760 Euro erzielt werden, um das bisherige Betriebsergebnis von 8.000 Euro wiederherzustellen.
Bei unveränderter Absatzmenge entspricht das einer durchschnittlichen Verkaufspreiserhöhung von:
4.760 Euro ÷ 100.000 Euro = 4,76 Prozent.
Der neue Umsatz beträgt dann 104.760 Euro. Das Betriebsergebnis erreicht wieder 8.000 Euro, die Ergebnismarge liegt allerdings nur noch bei rund 7,64 Prozent.
Die bisherige Ergebnismarge erhalten
Soll die Betriebsergebnismarge weiterhin acht Prozent betragen, reicht der reine Euro-Ausgleich nicht aus.
Die Rechnung lautet:
Erforderlicher Umsatz = neue betriebliche Gesamtkosten ÷ 0,92.
Im Beispiel:
96.760 Euro ÷ 0,92 = rund 105.174 Euro.
Dafür wäre bei gleicher Absatzmenge eine durchschnittliche Verkaufspreiserhöhung von rund 5,17 Prozent erforderlich.
Beide Berechnungen unterstellen, dass die Preisanpassung keine Absatzverluste auslöst und keine zusätzlichen umsatzabhängigen Kosten entstehen. Provisionen, Zahlungsgebühren, Rabatte oder veränderte Bestellmengen müssen in einer tatsächlichen Kalkulation zusätzlich berücksichtigt werden.
Gewinnbetrag, Gewinnmarge und marktseitige Durchsetzbarkeit sind drei unterschiedliche Fragen.
Großhandelspreise August 2026
Warum auch die Liquidität unter Druck geraten kann
Ein Unternehmen kann auf dem Papier noch Gewinne erzielen und trotzdem Schwierigkeiten bekommen, seine laufenden Zahlungen zu finanzieren. Entscheidend ist, wann Geld für Waren abfließt und wann Kundenzahlungen eingehen.
Beim Working-Capital-Management geht es deshalb insbesondere um Lagerbestände, Kundenforderungen und Lieferantenverbindlichkeiten. Eine bessere Abstimmung dieser Positionen kann gebundenes Kapital freisetzen und den Finanzierungsbedarf reduzieren.
Eine vorausschauende Liquiditätsplanung für Unternehmen verbindet diese Zahlungsströme und macht sichtbar, ob und wann eine Finanzierungslücke entsteht.
Dieselbe Warenmenge benötigt mehr Kapital
Angenommen, ein Unternehmen hält einen durchschnittlichen Warenbestand mit bisherigen Anschaffungskosten von 200.000 Euro. Wird dieser Bestand vollständig durch dieselbe Warenmenge zu 6,8 Prozent höheren Preisen ersetzt, beträgt der zusätzliche Kapitalbedarf zunächst:
200.000 Euro × 6,8 Prozent = 13.600 Euro.
Das ist eine vereinfachte Finanzierungsrechnung. Sie bedeutet weder eine sofortige Auszahlung noch eine automatische bilanzielle Aufwertung vorhandener Ware. Die tatsächliche Liquiditätsbelastung hängt unter anderem von Einkaufszeitpunkten, Lieferantenzahlungszielen und dem Warenumschlag ab.
Spätere Kundenzahlungen verschärfen die Belastung
Ein zweites Rechenbeispiel zeigt den Einfluss der Zahlungsdauer: Bei gleichmäßig verteilten Monatsumsätzen von 100.000 Euro und einem vereinfachten 30-Tage-Monat binden zehn zusätzliche Tage bis zum Zahlungseingang rechnerisch rund 33.333 Euro mehr in Forderungen.
Dieser Effekt entsteht unabhängig davon, ob das Unternehmen seine Preise erfolgreich angehoben hat.
Für die konkrete Liquiditätsplanung müssen außerdem Umsatzsteuer, tatsächliche Fälligkeiten, Anzahlungen und Zahlungsausfälle berücksichtigt werden.
Eine erfolgreiche Preiserhöhung löst das Finanzierungsproblem deshalb nicht automatisch. Zwischen teurerem Einkauf und späterem Zahlungseingang kann weiterhin eine erhebliche Lücke liegen.
Der Maßnahmencheck: Einkauf, Preise, Marge und Finanzierung
1. Einkaufscheck: Welche Mehrkosten treffen uns tatsächlich?
Empfehlenswert ist zunächst eine Auswertung der Lieferanten und Warengruppen mit dem größten Einkaufsvolumen. Verglichen werden sollten gleiche Qualitäten, Mengen und Lieferbedingungen.
| Prüffeld | Entscheidende Frage |
|---|---|
| Preisentwicklung | Wie haben sich die tatsächlichen Einstandspreise je Einheit verändert? |
| Mengenentwicklung | Kaufen wir teurer ein – oder lediglich mehr? |
| Nebenkosten | Sind Fracht, Verpackung, Energiezuschläge oder Mindestmengenzuschläge gestiegen? |
| Konditionen | Verlieren wir Skonto oder erhalten wir kürzere Zahlungsziele? |
| Alternativen | Gibt es wirtschaftlich tragfähige Ersatzlieferanten oder andere Bestellrhythmen? |
Der günstigste Stückpreis ist nicht zwangsläufig die günstigste Gesamtlösung. Ein Mengenrabatt kann durch zusätzliche Lagerfinanzierung, Verderb oder das Risiko unverkäuflicher Bestände aufgezehrt werden.
Praktische Entscheidungshilfe: Lassen Sie sich bei größeren Beschaffungsentscheidungen neben dem Einkaufspreis auch den zusätzlichen Kapitalbedarf und die voraussichtliche Lagerdauer vorlegen.
2. Preisgleitcheck: Dürfen wir höhere Kosten weitergeben?
Bei bereits geschlossenen Verträgen berechtigen höhere Beschaffungskosten nicht automatisch zu einer einseitigen Preiserhöhung. Maßgeblich sind insbesondere die vereinbarten Preise, wirksame Anpassungsklauseln und die konkrete Vertragsgestaltung. Eine Anpassung wegen einer Störung der Geschäftsgrundlage nach § 313 BGB kommt nur unter besonderen Voraussetzungen in Betracht.
Für neue Angebote und länger laufende Verträge sollten Unternehmer vor allem prüfen, ob Angebotsbindefristen, gesicherte Einkaufskonditionen oder passende Preisgleitklauseln das Risiko begrenzen können. Solche Klauseln müssen verständlich und rechtlich wirksam gestaltet sein. Bei wichtigen oder langfristigen Verträgen ist eine anwaltliche Prüfung empfehlenswert.
Für die kaufmännische Planung gilt: Eine noch nicht vereinbarte Preiserhöhung ist kein gesicherter Mehrerlös. Im Basisszenario sollten nur belastbar begründete Anpassungen angesetzt werden; offene Verhandlungen gehören mit ihren Risiken gesondert dargestellt.
3. Margencheck: Welche Aufträge tragen noch zum Ergebnis bei?
Die Gesamtauswertung des Unternehmens kann verdecken, dass einzelne Kunden, Produkte oder Projekte bereits unwirtschaftlich geworden sind.
Als Arbeitsgrundlage empfiehlt sich eine Nachkalkulation auf Basis der aktuellen Wiederbeschaffungskosten. Dabei sollten auch direkt zurechenbare Kosten für Transport, Bearbeitung, Provisionen und Sonderleistungen berücksichtigt werden.
Besonders wichtig ist die Unterscheidung zwischen neuen und bereits verbindlich angenommenen Aufträgen. Bei neuen Geschäften lässt sich die Kalkulation vor Vertragsschluss ändern. Bei bestehenden Aufträgen müssen wirtschaftliche Maßnahmen mit den vertraglichen Pflichten abgestimmt werden.
Mehr Umsatz ist keine ausreichende Antwort auf sinkende Margen. Zusätzliche Aufträge helfen nur, wenn ihr Ergebnisbeitrag positiv ist und ihre Vorfinanzierung gesichert werden kann.
Sind nicht nur einzelne Aufträge, sondern wesentliche Teile des Geschäftsmodells betroffen, sollte der Preischeck in eine umfassendere Unternehmenssanierung zur Stabilisierung von Ertrag und Liquidität eingebettet werden.
4. Working-Capital-Check: Wie schließen wir die Finanzierungslücke?
Die wichtigsten Ansatzpunkte sind eine zeitnahe Rechnungsstellung, konsequentes Forderungsmanagement, der gezielte Abbau von Überbeständen und verhandelte Lieferantenzahlungsziele. Diese Maßnahmen sollten zusammen betrachtet werden, statt lediglich die Kontokorrentlinie auszuweiten.
Für eine angespannte Situation empfiehlt sich als Steuerungsinstrument eine rollierende 13-Wochen-Liquiditätsplanung, die mindestens wöchentlich aktualisiert wird. Bei akuten Engpässen kann eine deutlich engmaschigere Überwachung notwendig sein.
Die Planung sollte erwartete Einzahlungen, fällige Auszahlungen, verfügbare Bankmittel und verbindlich nutzbare Kreditlinien nach tatsächlichen Zahlungsterminen abbilden. Eine lediglich erhoffte Krediterhöhung sollte nicht als bereits vorhandene Liquidität behandelt werden.
Drei Szenarien statt einer optimistischen Wunschrechnung
Für die Geschäftsführung ist eine Planung besonders hilfreich, wenn sie nicht nur einen einzigen Verlauf zeigt. Als Arbeitsmodell bieten sich drei Szenarien an:
| Szenario | Annahmen für die Planung | Entscheidende Frage |
|---|---|---|
| Basis | Aktuelle Einkaufskonditionen, belastbar erwartete Absatzmengen und realistische Kundenzahlungen. | Bleibt die Zahlungsfähigkeit unter den derzeit plausiblen Bedingungen gesichert? |
| Belastung | Zusätzliche Einkaufskosten, verzögerte Preisanpassungen und spätere Kundenzahlungen. | Wann entsteht erstmals eine Finanzierungslücke? |
| Gegenmaßnahmen | Konkret umsetzbare Preis-, Bestands- und Kostenmaßnahmen mit realistischen Startterminen. | Welche Maßnahme verbessert Ergebnis und Liquidität tatsächlich – und ab wann? |
Redaktionelles Planungsmodell, keine Konjunkturprognose.
Wichtig ist die zeitliche Zuordnung: Eine Preiserhöhung, die erst in drei Monaten wirksam wird, finanziert keine Lieferantenrechnung der kommenden Woche. Ebenso darf ein geplanter Lagerabbau nicht als sofort verfügbarer Zahlungseingang angesetzt werden, solange Käufer und Zahlungstermine unklar sind.
Bestehen Zweifel am Fortbestand des Unternehmens, kann über die kurzfristige Finanzplanung hinaus eine fachgerechte Prognose erforderlich werden. Welche Unterlagen und Prüfungen dafür benötigt werden, erläutert unsere Leistungsseite Fortführungsprognose erstellen lassen.
Wann aus Margendruck eine insolvenzrechtlich relevante Krise wird
Steigende Einkaufspreise oder ein schlechter Monatsabschluss bedeuten für sich genommen noch keine Insolvenz. Für eine GmbH sind insbesondere Zahlungsunfähigkeit und Überschuldung rechtlich zu prüfen.
Zahlungsunfähigkeit liegt nach § 17 InsO vor, wenn das Unternehmen seine fälligen Zahlungspflichten nicht erfüllen kann. Davon ist eine lediglich vorübergehende Zahlungsstockung abzugrenzen.
Eine insolvenzrechtliche Überschuldung liegt nach § 19 InsO vor, wenn das Vermögen die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Unternehmensfortführung ist für die nächsten zwölf Monate nach den Umständen überwiegend wahrscheinlich.
Ein dringender Prüfbedarf besteht insbesondere dann, wenn fällige Rechnungen nur noch durch das Verschieben anderer Zahlungen bedient werden können, die Banklinie ausgeschöpft ist oder sich eine ungedeckte Finanzierungslücke abzeichnet. Einen weiterführenden Überblick bietet unser Beitrag zu Insolvenzgründen und Pflichten der Geschäftsführung.
Bei konkreten Anzeichen darf die Prüfung nicht auf den nächsten Monatsabschluss verschoben werden. Nach § 15a InsO ist ein erforderlicher Insolvenzantrag ohne schuldhaftes Zögern zu stellen. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Sie sind keine pauschalen Wartefristen.
Eine 13-Wochen-Planung unterstützt die kurzfristige Steuerung, ersetzt aber weder eine fachgerechte Insolvenzreifeprüfung noch die erforderliche längerfristige Betrachtung. Bei Anzeichen einer Insolvenzreife sollte unverzüglich qualifizierter insolvenzrechtlicher Rat eingeholt werden.
Großhandelspreise August 2026 als Anlass zur Neukalkulation nutzen
Die Großhandelspreise August 2026 sind ein Anlass, bestehende Annahmen zu überprüfen – nicht, sämtliche Verkaufspreise schematisch um denselben Prozentsatz anzuheben.
Für Unternehmer kommt es auf vier Ergebnisse an: die tatsächliche Mehrbelastung im Einkauf, wirtschaftlich tragfähige Verkaufspreise, rechtlich belastbare Anpassungsmöglichkeiten und eine finanzierte Zeitspanne bis zum Kundenzahlungseingang.
Das Rechenbeispiel zeigt, wie schnell ein scheinbar überschaubarer Kostenanstieg einen großen Teil des Betriebsergebnisses aufzehren kann. Wer früh nachkalkuliert und die Zahlungsströme mitplant, kann Entscheidungen treffen, bevor aus sinkenden Margen akute Zahlungsprobleme werden.
Ihr Einkauf wird teurer – aber was bleibt vom Gewinn?
Lassen Sie prüfen, welche Aufträge noch tragen, wie viel Liquidität zusätzlich benötigt wird und welche Maßnahmen zuerst greifen müssen. Unternehmer-Retter begleitet die strukturierte Einordnung wirtschaftlicher Krisensituationen und die Vorbereitung der nächsten Schritte.
Jetzt vertrauliche Krisenanalyse anfragen
Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine Prüfung des konkreten Unternehmens oder seiner Verträge.
Quellen und weiterführende Informationen
- Statistisches Bundesamt:
Großhandelspreise im August 2026: +6,8 % gegenüber August 2025.
Originalmitteilung vom 15. September 2026 mit Gesamtentwicklung und ausgewählten Warengruppen. - Statistisches Bundesamt:
Großhandelsverkaufspreisindex: Ergebnisse und Vergleichsdaten
sowie
methodische Erläuterungen zum Großhandelspreisindex. - IHK für München und Oberbayern:
Was tun bei Materialpreiserhöhungen und Lieferengpässen?
Hinweise zu bestehenden Verträgen, Preisänderungen und Vertragsgestaltung. - IHK Düsseldorf:
Rohstoffknappheit und Preissteigerungen: rechtliche Aspekte der Preisanpassung.
Hinweise zu Angebotsbedingungen und Preisanpassungsklauseln. - Gesetze im Internet – Bürgerliches Gesetzbuch:
§ 313 BGB: Störung der Geschäftsgrundlage.
Sämtliche Rechenbeispiele und Planungsszenarien dieses Beitrags sind eigene, ausdrücklich vereinfachte Modellrechnungen. Sie ersetzen keine unternehmensbezogene Kalkulation oder rechtliche Einzelfallprüfung.