
Krankenhausinsolvenz: Zusatzversorgungskasse und Haftung
Klinikinsolvenz kann Pensionslast auslösen: Was Krankenhausträger prüfen müssen
Stand: 15. September 2026
Bei einer Krankenhausinsolvenz kann die Zusatzversorgungskasse einen finanziellen Ausgleich verlangen, wenn die Mitgliedschaft oder Beteiligung endet. Ob darüber hinaus eine Kommune, eine kirchliche Einrichtung oder eine Muttergesellschaft zahlen muss, ist eine eigenständige Frage. Die bloße Gesellschafterstellung begründet bei einer Klinik-GmbH grundsätzlich noch keine persönliche Haftung für deren Verbindlichkeiten. Zusätzliche Sicherungszusagen können jedoch ein separates Risiko schaffen.
Für Geschäftsführungen, Aufsichtsgremien und Träger folgt daraus eine entscheidende Prüfaufgabe: Die Finanzierung des laufenden Krankenhausbetriebs und die möglichen Folgen eines Ausscheidens aus der Zusatzversorgung müssen gemeinsam geplant, aber rechtlich getrennt bewertet werden.
Krankenhausinsolvenz und Zusatzversorgungskasse: Warum das Thema jetzt brisant ist
Die Baden-Württembergische Krankenhausgesellschaft erwartet nach ihrer Mitteilung vom 6. August 2026 ein Defizit der Krankenhäuser im Land von 880 Millionen Euro für 2026 und 1,65 Milliarden Euro für 2027. Das sind Prognosen des Verbandes, keine bereits festgestellten Jahresergebnisse. In der zugrunde liegenden Befragung rechneten 74,8 Prozent der Krankenhäuser für 2026 mit Verlusten.
Zur operativen Finanzierungskrise kommt eine Warnung vor möglichen Folgekosten: Nach einer am 13. September 2026 veröffentlichten dpa-Meldung befürchten kommunale und kirchliche Träger sowie die BWKG erhebliche Zusatzbelastungen aus der betrieblichen Altersversorgung. Die dort genannten potenziell milliardenschweren Lasten sind eine Branchenwarnung, keine amtlich festgestellte Gesamtsumme fälliger Forderungen.
Auch die Deutsche Krankenhausgesellschaft hatte bereits im Mai 2026 vor zusätzlichen Insolvenzrisiken infolge der vorgesehenen Finanzierungskürzungen gewarnt. Diese bundesweite Warnung ist allerdings von der konkreten Frage zu unterscheiden, welche Zusatzversorgungskasse bei welcher Klinik welche Ansprüche geltend machen könnte.
Für die einzelne Klinik helfen deshalb weder eine pauschale Milliardenwarnung noch der alleinige Blick auf den Jahresverlust. Eine strukturierte Unternehmensrestrukturierung sollte die eigene Gesellschaftsstruktur, die Versorgungsregelungen und die vorhandenen Sicherheiten ausdrücklich einbeziehen.
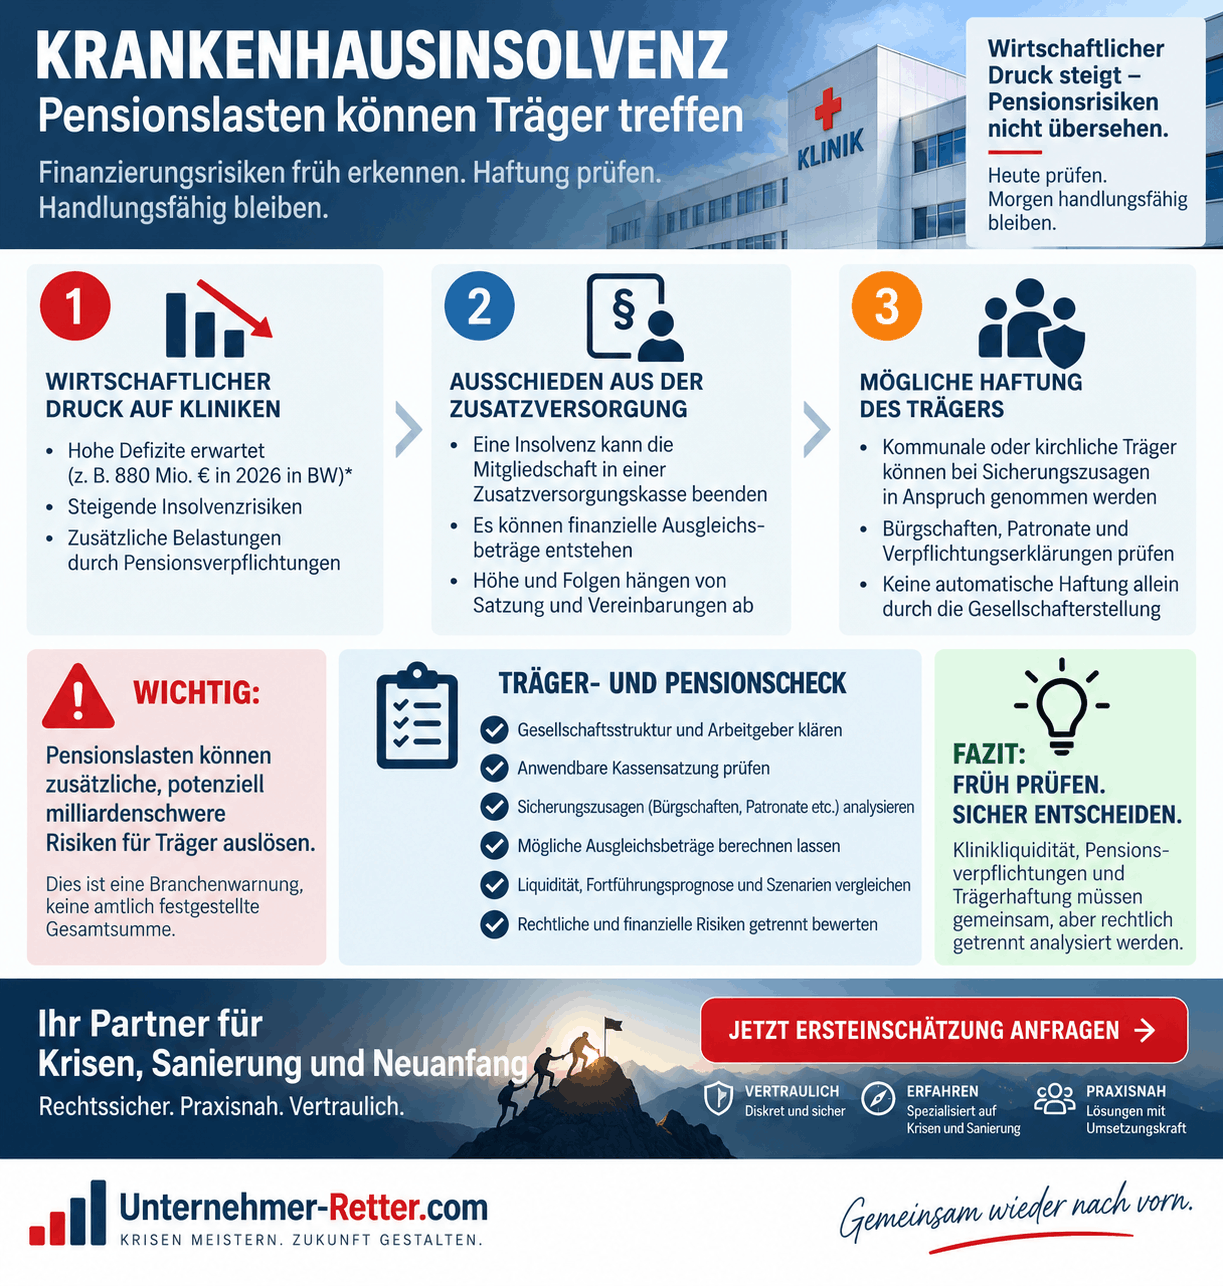
Krankenhausinsolvenz Infografik
Betriebsrente, Kassenausgleich und Trägerhaftung sind drei verschiedene Dinge
Im Zusammenhang mit Krankenhausinsolvenzen werden häufig Verpflichtungen vermischt, die unterschiedlichen Rechtsverhältnissen entstammen.
Die Versorgungszusage gegenüber den Beschäftigten
Bei einer betrieblichen Versorgungszusage steht grundsätzlich der Arbeitgeber für die zugesagten Leistungen ein – auch dann, wenn die Durchführung über einen externen Versorgungsträger erfolgt. Das ergibt sich aus § 1 Absatz 1 Betriebsrentengesetz. Wer Arbeitgeber ist, muss daher eindeutig festgestellt werden: die operative Klinik-gGmbH, eine andere Konzerngesellschaft oder unmittelbar der öffentliche beziehungsweise kirchliche Rechtsträger.
Mit den hier diskutierten „Pensionslasten“ sind insbesondere Verpflichtungen aus der betrieblichen Zusatzversorgung gemeint. Der Begriff sollte nicht mit Beamtenpensionen gleichgesetzt werden.
Das Verhältnis zwischen Arbeitgeber und Zusatzversorgungskasse
Die Zusatzversorgung wird über ein eigenständiges Verhältnis zwischen Arbeitgeber und Kasse organisiert. Der Kommunale Versorgungsverband Baden-Württemberg, kurz KVBW, erläutert beispielsweise, dass ein privatrechtliches Gruppenversicherungsverhältnis mit dem Arbeitgeber besteht. Versicherte beziehungsweise Versorgungsberechtigte haben einen unmittelbaren Anspruch gegen die Kasse.
Die Insolvenz des Krankenhauses bedeutet deshalb nicht automatisch, dass Beschäftigte ihre Betriebsrenten verlieren. Zu unterscheiden sind die Leistungsansprüche gegen die Kasse und deren Finanzierung durch den beteiligten Arbeitgeber.
Eine zusätzliche Verpflichtung des Trägers
Daneben kann eine Kommune, eine kirchliche Körperschaft oder ein anderer Sicherungsgeber eine eigene Verpflichtung übernommen haben. Dann muss geprüft werden, welche Forderungen diese Zusage erfasst und wann sie in Anspruch genommen werden kann. Eine solche Verpflichtung ist etwas anderes als die Haftung allein aufgrund der Beteiligung an einer GmbH.
Die zentrale Frage lautet somit nicht nur: „Wer gehört zum Klinikverbund?“ Sondern: „Wer schuldet wem aufgrund welcher Erklärung oder Vereinbarung welche Leistung?“
Beendet jede Krankenhausinsolvenz automatisch die Zusatzversorgung?
Eine pauschale Aussage ist nicht belastbar. Bereits die insolvenzrechtlichen Ereignisse müssen auseinandergehalten werden.
Insolvenzantrag und Insolvenzeröffnung sind nicht dasselbe. Bei einer GmbH ist die Eröffnung des Insolvenzverfahrens ein gesetzlicher Auflösungsgrund. Daraus folgt jedoch nicht, dass die Gesellschaft sofort aus dem Handelsregister verschwindet oder der Krankenhausbetrieb unmittelbar endet. § 60 GmbHG berücksichtigt unter bestimmten Voraussetzungen auch eine Fortsetzung nach einem Insolvenzplan.
Welche Folgen dies für die Zusatzversorgung hat, richtet sich nach den maßgeblichen Regelungen der jeweiligen Kasse.
Beim KVBW knüpft § 14 der Zusatzversorgungssatzung unter anderem an die Auflösung des Mitglieds an. Für die finanziellen Folgen unterscheiden sich die Regelungen nach Abrechnungsverband.
Die KZVK Köln sieht in § 14 Absatz 2 ausdrücklich vor, dass bei einer Auflösung durch Insolvenzeröffnung zwischen Kasse und Insolvenzverwalter eine Vereinbarung über die Fortsetzung der Beteiligung geschlossen werden kann. Das ist eine konkrete satzungsrechtliche Möglichkeit, aber keine allgemeine Zusage für sämtliche Zusatzversorgungskassen.
Für die Praxis: Vor einer Entscheidung über Sanierung, Verkauf oder Stilllegung sollte die zuständige Kasse schriftlich zu den jeweiligen Szenarien Stellung nehmen. Eine allgemeine Auskunft zur „Insolvenz“ reicht nicht aus. Die Anfrage sollte den geplanten Ablauf, die beteiligten Rechtsträger und den vorgesehenen Umgang mit den Beschäftigten konkret beschreiben.
Wann können kommunale oder kirchliche Träger tatsächlich haften?
Für Verbindlichkeiten einer GmbH haftet den Gläubigern grundsätzlich nur das Gesellschaftsvermögen. Auch bei einer gemeinnützigen Klinikgesellschaft darf deshalb nicht allein aus der Gesellschafterstellung auf eine umfassende Einstandspflicht des Trägers geschlossen werden.
Entscheidend können zusätzliche Erklärungen sein, die außerhalb des Gesellschaftsvertrags abgegeben wurden.
Ein anschauliches Beispiel liefert die KVBW-Satzung: Für insolvenzfähige Mitglieder im Abrechnungsverband I sieht § 13 Absatz 3 eine Sicherheitsleistung vor. Diese kann unter anderem durch eine unwiderrufliche Verpflichtungserklärung einer gesetzlich nicht insolvenzfähigen juristischen Person des öffentlichen Rechts oder durch eine entsprechende Bankbürgschaft erbracht werden.
Damit kann das wirtschaftliche Risiko über die Klinikgesellschaft hinausreichen. Bei einer Bürgschaft beruht die Verpflichtung des Bürgen auf einem eigenen Vertrag gegenüber dem Gläubiger, nicht auf einer automatischen Aufhebung der Haftungsbeschränkung der GmbH.
Alte Unterlagen gehören in die aktuelle Krisenprüfung
Der Prüfauftrag sollte ausdrücklich auch frühere Ausgliederungen, Umwandlungen und Trägerwechsel erfassen. Gesucht werden sollten insbesondere Bürgschaften, Verpflichtungserklärungen, Patronatserklärungen und Verlustübernahmevereinbarungen.
Bei jedem Dokument sind vier Fragen zu beantworten:
- Wer ist verpflichtet und wer ist anspruchsberechtigt?
- Welche Forderungen werden erfasst? Geht es um laufende Beiträge, Ausgleichsbeträge oder weitere Verpflichtungen?
- Bestehen Betragsgrenzen, Laufzeiten oder besondere Voraussetzungen für die Inanspruchnahme?
- Welche Freigaben oder Ablösungen wären bei einer Sanierung oder einem Verkauf erforderlich?
Bei einer Patronatserklärung sollte der Prüfbericht nicht bei der Überschrift stehen bleiben. Er sollte konkret erläutern, ob eine verbindliche Leistungspflicht vereinbart wurde, welchen Inhalt sie hat und wer sie durchsetzen könnte.
Wie sich mögliche Zusatzlasten finanziell einordnen lassen
Ein Jahresfehlbetrag, eine kurzfristige Liquiditätslücke und ein versicherungsmathematischer Ausgleichsbetrag beantworten unterschiedliche Fragen.
Der Jahresfehlbetrag beschreibt das wirtschaftliche Ergebnis einer Periode. Die Liquiditätsprüfung betrifft dagegen die Fähigkeit, fällige Zahlungspflichten zu erfüllen; daran knüpft § 17 InsO an.
Ein Ausgleichsbetrag gegenüber der Zusatzversorgungskasse kann hingegen langfristige Verpflichtungen in einer versicherungsmathematischen Bewertung zusammenführen. Bei der KZVK Köln sehen §§ 15 und 15a einen entsprechenden finanziellen Ausgleich vor; dabei sind unter anderem die zugeordneten Verpflichtungen und das anzurechnende Vermögen relevant.
Für die Finanzierungsanalyse sollten daher drei Größen getrennt ausgewiesen werden:
1. Zusätzlicher Finanzierungsbedarf des Klinikbetriebs
Wie viel Geld wird benötigt, um die geplante Fortführung einschließlich Sanierungsmaßnahmen zu finanzieren? Welche Mittel stehen verbindlich zur Verfügung und welche Finanzierungszusagen sind noch offen?
2. Mögliche Forderungen aus einem Ausscheiden aus der Zusatzversorgung
Welche Berechnung liegt vor, auf welchen Stichtag bezieht sie sich und wann wären welche Zahlungen zu leisten? Welche Berechnungsannahmen oder rechtlichen Voraussetzungen sind noch zu klären?
3. Mögliche Inanspruchnahme anderer Rechtsträger
Welcher Teil der Verpflichtungen könnte aufgrund eigener Sicherungszusagen beim Träger oder einem anderen Sicherungsgeber ankommen? Kann der möglicherweise Verpflichtete diese Zahlungen finanzieren?
Dabei ist eine Doppelzählung zu vermeiden: Ein zugrunde liegender Versorgungsbedarf und der zu seiner Finanzierung berechnete Ausgleichsbetrag dürfen nicht ohne Prüfung als zwei voneinander unabhängige Zusatzlasten addiert werden.
Nicht erst nach dem Ausscheiden rechnen lassen
Die KZVK-Satzung ermöglicht ausdrücklich eine Prognoseberechnung bereits während der Beteiligung. Solche Auskünfte sollten in die Entscheidungsvorbereitung einfließen, nicht erst in die Abwicklung.
Sinnvoll ist ein schriftlicher Berechnungsauftrag für mehrere Varianten: unveränderte Fortführung, geplante Transaktion und Beendigung. Angefordert werden sollten jeweils Bewertungsstichtag, Annahmen, Vermögensanrechnung, Zahlungsmodalitäten und mögliche Anforderungen an Sicherheiten.
Wer eine Fortführungsprognose erstellen lassen möchte, sollte diese Szenarien und die verfügbaren Kassenauskünfte in den Prüfauftrag aufnehmen. Ungeklärte Folgekosten gehören als erkennbare Unsicherheit in die Planung und nicht stillschweigend außerhalb der Betrachtung.
Krankenhausinsolvenz
Übernimmt der Pensions-Sicherungs-Verein die Verpflichtungen?
Darauf dürfen Träger nicht pauschal vertrauen.
Für die über die VBL sowie kommunale oder kirchliche Zusatzversorgungseinrichtungen durchgeführte betriebliche Altersversorgung enthält § 18 Absatz 1 BetrAVG eine wichtige Sonderregelung: Die §§ 7 bis 15 BetrAVG über die gesetzliche Insolvenzsicherung finden insoweit keine Anwendung. Eine automatische Übernahme dieser Verpflichtungen durch den Pensions-Sicherungs-Verein darf deshalb nicht unterstellt werden.
Das bedeutet umgekehrt nicht, dass sämtliche Versorgungsansprüche ungesichert wären. Die bereits beschriebenen Ansprüche gegen die jeweilige Zusatzversorgungskasse sind davon zu unterscheiden.
Andere Versorgungszusagen einer Klinik – etwa zusätzliche Direktzusagen für einzelne Beschäftigtengruppen – müssen separat nach ihrem jeweiligen Durchführungsweg untersucht werden. Eine einzige Aussage zum „Pensionsschutz des Krankenhauses“ wäre dafür zu undifferenziert.
Träger- und Pensionscheck: Diese Prüfung gehört vor jede Grundsatzentscheidung
Für die Entscheidungsvorbereitung bietet sich folgende Arbeitsstruktur an. Sie ersetzt keine Einzelfallprüfung, macht aber sichtbar, welche Unterlagen und Ergebnisse noch fehlen.
| Prüffeld | Benötigte Unterlagen | Ergebnis, das vorliegen sollte |
|---|---|---|
| Arbeitgeber und Kassenmitglied | Organigramm, Gesellschaftsunterlagen, Aufnahme- und Beteiligungsvereinbarungen | Eindeutige Zuordnung von Arbeitgeber, Mitglied und Sicherungsgeber |
| Maßgebliche Regelungen | Anwendbare Kassensatzung, Abrechnungsverband, individuelle Vereinbarungen | Konkrete Rechtsgrundlage für Mitgliedschaft und mögliche Beendigung |
| Geplantes Krisenszenario | Sanierungs-, Verkaufs- oder Stilllegungskonzept | Schriftliche Bewertung der jeweiligen Folgen für die Zusatzversorgung |
| Versorgungsbestand | Daten zu Beschäftigten, ausgeschiedenen Versicherten und Rentenberechtigten | Nachvollziehbarer, dem Rechtsträger zugeordneter Bestand |
| Finanzieller Ausgleich | Prognoseberechnung und Erläuterung der Kasse | Betrag beziehungsweise Bandbreite, Annahmen und Zahlungszeitpunkte |
| Trägersicherheiten | Bürgschaften, Patronate, Verpflichtungs- und Verlustübernahmeerklärungen | Prüfung von Umfang, Auslösern, Grenzen und möglichen Freigaben |
| Zahlungsfähigkeit | Liquiditätsplanung der Klinik und gegebenenfalls weiterer verpflichteter Gesellschaften | Szenariobezogene Finanzierung und gesonderte insolvenzrechtliche Bewertung |
Ein zweckmäßiges Ergebnis ist eine Anspruchsübersicht: Für jede mögliche Forderung werden Gläubiger, Schuldner, Rechtsgrundlage, Betrag, Auslöser, Fälligkeit und Sicherheit in einer Zeile erfasst.
So lässt sich verhindern, dass dieselbe Belastung mehrfach eingerechnet wird oder eine Verpflichtung der Muttergesellschaft irrtümlich nur im Finanzplan der Tochter auftaucht.
Hohe Pensionsfolgekosten verlängern keine Insolvenzantragsfrist
Die wirtschaftliche Bedeutung der Zusatzversorgung darf nicht dazu führen, dass die Geschäftsführung eine bereits bestehende Insolvenzantragspflicht zurückstellt.
Bei einer antragspflichtigen Klinik-gGmbH muss der Antrag nach § 15a InsO ohne schuldhaftes Zögern gestellt werden. Die gesetzlichen Höchstfristen betragen drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Diese Zeiträume sind keine frei verfügbare Wartefrist.
Verhandlungen mit dem Träger, der Zusatzversorgungskasse oder politischen Stellen setzen diese Pflicht nicht außer Kraft. Zusätzlich sind bei eingetretener Insolvenzreife die Zahlungsbeschränkungen und möglichen Ersatzpflichten nach § 15b InsO zu beachten. Welche Risiken dabei entstehen, erläutert der Fachbeitrag zur Geschäftsführerhaftung für Zahlungen nach Insolvenzreife.
Für die Überschuldungsprüfung nach § 19 InsO ist außerdem die gesetzliche Fortführungsprognose mit einem Zeitraum von zwölf Monaten relevant. Eine operative 13-Wochen-Liquiditätsplanung kann das Krisenmanagement unterstützen, ersetzt aber weder diese Prognose noch die Prüfung der Zahlungsunfähigkeit.
Die richtige Reihenfolge lautet daher: Insolvenzrechtliche Handlungsfähigkeit laufend prüfen und parallel die Zusatzversorgungsfolgen aufklären – nicht nacheinander.
Warum ein Insolvenzplan nicht automatisch auch den Träger entlastet
Eine erfolgreiche Sanierung der Klinikgesellschaft beantwortet noch nicht sämtliche Fragen zur Haftung anderer Beteiligter.
Nach § 254 Absatz 2 InsO werden Rechte der Insolvenzgläubiger gegen Mitschuldner und Bürgen grundsätzlich nicht durch den Insolvenzplan berührt. Das Gesetz enthält allerdings eine besondere Gestaltungsmöglichkeit für gruppeninterne Drittsicherheiten nach § 223a InsO. Eine Entlastung muss deshalb gezielt geprüft und gestaltet werden; sie darf nicht schlicht aus der Entschuldung der Klinik abgeleitet werden.
Für Sanierungs- und Verkaufsverhandlungen empfiehlt sich deshalb eine ausdrückliche Klärung: Welche Sicherheiten bleiben bestehen, welche werden ersetzt und wer erklärt eine rechtlich wirksame Freigabe?
Auch bei der Vorbereitung einer außergerichtlichen Sanierung sollte der Umgang mit den Trägersicherheiten als eigener Verhandlungspunkt behandelt werden. Ein Kaufpreis oder eine Fortführungszusage allein beantwortet diese Fragen nicht.
Fiktives Praxisbeispiel: Vier Millionen Euro Betriebsmittel sind nicht das gesamte Risiko
Das folgende Beispiel ist frei gewählt und beschreibt keine konkrete Klinik.
Eine Krankenhaus-gGmbH benötigt für ihre geplante Sanierung vier Millionen Euro zusätzliche Betriebsmittel. Für ein alternatives Beendigungsszenario wird ein möglicher Ausgleichsbetrag der Zusatzversorgungskasse von 25 Millionen Euro angenommen. Zugleich soll untersucht werden, ob eine ältere Sicherungserklärung des Trägers diesen Anspruch erfasst.
Eine reine Betriebsmittelbetrachtung würde nur fragen:
Lohnt es sich, weitere vier Millionen Euro in den Klinikbetrieb zu geben?
Die vollständige Entscheidungsvorbereitung müsste zusätzlich untersuchen:
Welche rechtlich durchsetzbaren Belastungen entstehen bei jeder Alternative, bei welchem Rechtsträger und zu welchem Zeitpunkt?
Aus dem Zahlenverhältnis folgt noch nicht, dass die Fortführung zwingend wirtschaftlicher ist. Vielleicht benötigt sie später weitere Zuschüsse. Vielleicht lässt sich die Zusatzversorgung im Rahmen einer Transaktion fortsetzen. Vielleicht greift die Sicherungserklärung nicht im angenommenen Umfang.
Das Beispiel zeigt lediglich: Eine Entscheidung über Fortführung oder Insolvenz ist unvollständig vorbereitet, solange mögliche Zusatzversorgungsfolgen nur als unbezifferter Hinweis im Anhang stehen.
Krankenhausinsolvenz und Zusatzversorgung müssen gemeinsam geprüft werden
Bei einer Krankenhausinsolvenz kann das Ende der Kassenbeteiligung finanzielle Ausgleichspflichten auslösen. Ob daraus eine zusätzliche Belastung für den Träger entsteht, hängt insbesondere von dessen eigenen Verpflichtungen ab. Eine automatische Haftung aller kommunalen oder kirchlichen Gesellschafter lässt sich daraus nicht ableiten.
Für die praktische Entscheidungsvorbereitung sollten deshalb drei Ergebnisse vorliegen: eine belastbare Liquiditätsplanung, eine konkrete Auskunft der zuständigen Zusatzversorgungskasse und eine rechtliche Bewertung sämtlicher Trägersicherheiten.
Erst diese Kombination ermöglicht einen vernünftigen Vergleich von Fortführung, Sanierung, Verkauf und Beendigung. Zugleich muss die Geschäftsführung sicherstellen, dass die Aufklärung der Pensionsrisiken nicht zu einer Verzögerung gesetzlich gebotener Schritte führt.
Klinikliquidität und Trägerhaftung getrennt prüfen – gemeinsam entscheiden
Vor einer weiteren Finanzierungszusage oder einer Grundsatzentscheidung zur Zukunft der Klinik sollten die offenen Haftungsfragen auf den Tisch. Der erste sinnvolle Prüfauftrag lautet: Welche Zahlungsverpflichtungen entstehen in welchem Szenario – und wer muss sie tatsächlich erfüllen?
Sie benötigen Orientierung zu den nächsten Schritten? Schildern Sie die wirtschaftliche Ausgangslage Ihrer Klinikgesellschaft und die bislang bekannten Trägerrisiken in einer vertraulichen Anfrage.
Jetzt vertrauliche Ersteinschätzung anfragen
Dieser Beitrag dient der allgemeinen Einordnung. Die rechtliche und versicherungsmathematische Bewertung hängt von der konkreten Gesellschaftsstruktur, den anwendbaren Kassensatzungen und den individuellen Vereinbarungen ab. Bei Anzeichen für Insolvenzreife ist unverzüglich qualifizierter insolvenzrechtlicher Rat erforderlich.
Quellen und rechtliche Grundlagen
Die wirtschaftlichen Prognosen und Verbandswarnungen sind von der rechtlichen Einordnung zu unterscheiden. Für die konkrete Klinik sind die jeweils anwendbare Satzungsfassung sowie die individuellen Mitgliedschafts- und Sicherungsvereinbarungen maßgeblich.
Krankenhausfinanzierung und aktuelle Branchenwarnungen
- Baden-Württembergische Krankenhausgesellschaft: BWKG-Indikator 1/2026 für die Krankenhäuser, Pressemitteilung vom 6. August 2026. Grundlage der Defizitprognosen von 880 Millionen Euro für 2026 und 1,65 Milliarden Euro für 2027.
- WELT/dpa: Klinikträger warnen vor Milliardenlast durch Insolvenzen, 13. September 2026. Bericht über die Warnung vor zusätzlichen Lasten aus der betrieblichen Altersversorgung; keine amtliche Gesamtberechnung.
- Deutsche Krankenhausgesellschaft: Sparpolitik drängt Krankenhäuser in die Insolvenz – DKG fordert Kurskorrektur, Pressemitteilung vom 6. Mai 2026.
Zusatzversorgungskassen und finanzielle Ausgleichspflichten
- KVBW: Mitgliedschaft in der Zusatzversorgungskasse. Erläuterungen zum Gruppenversicherungsverhältnis und zu den unmittelbaren Ansprüchen der Versicherten und Versorgungsberechtigten.
- KVBW: Satzung der Zusatzversorgungskasse einschließlich der 15. Änderung, insbesondere §§ 13 bis 15h zu Sicherungsmitteln, Mitgliedschaft und finanziellem Ausgleich.
- KZVK Köln: Satzung, insbesondere § 14 Absatz 2 zur möglichen Fortsetzung der Beteiligung und §§ 15 bis 15b zum finanziellen Ausgleich und zur Prognoseberechnung.
Gesetzliche Grundlagen
- § 1 BetrAVG: Zusage des Arbeitgebers auf betriebliche Altersversorgung.
- § 18 BetrAVG: Sonderregelungen für den öffentlichen Dienst, insbesondere zur Nichtanwendung der §§ 7 bis 15 auf die dort erfasste Zusatzversorgung.
- § 13 GmbHG: Eigenständigkeit der GmbH und Haftung des Gesellschaftsvermögens.
- § 60 GmbHG: Auflösungsgründe und mögliche Fortsetzung der Gesellschaft.
- § 765 BGB: Vertragstypische Pflichten bei der Bürgschaft.
- § 254 InsO: Allgemeine Wirkungen des Insolvenzplans.
- § 223a InsO: Gruppeninterne Drittsicherheiten.