
Maschinenbau Produktion 2026: Warum bessere Aufträge noch keine Entwarnung sind
Branchenmonitor | Stand: 17. September 2026
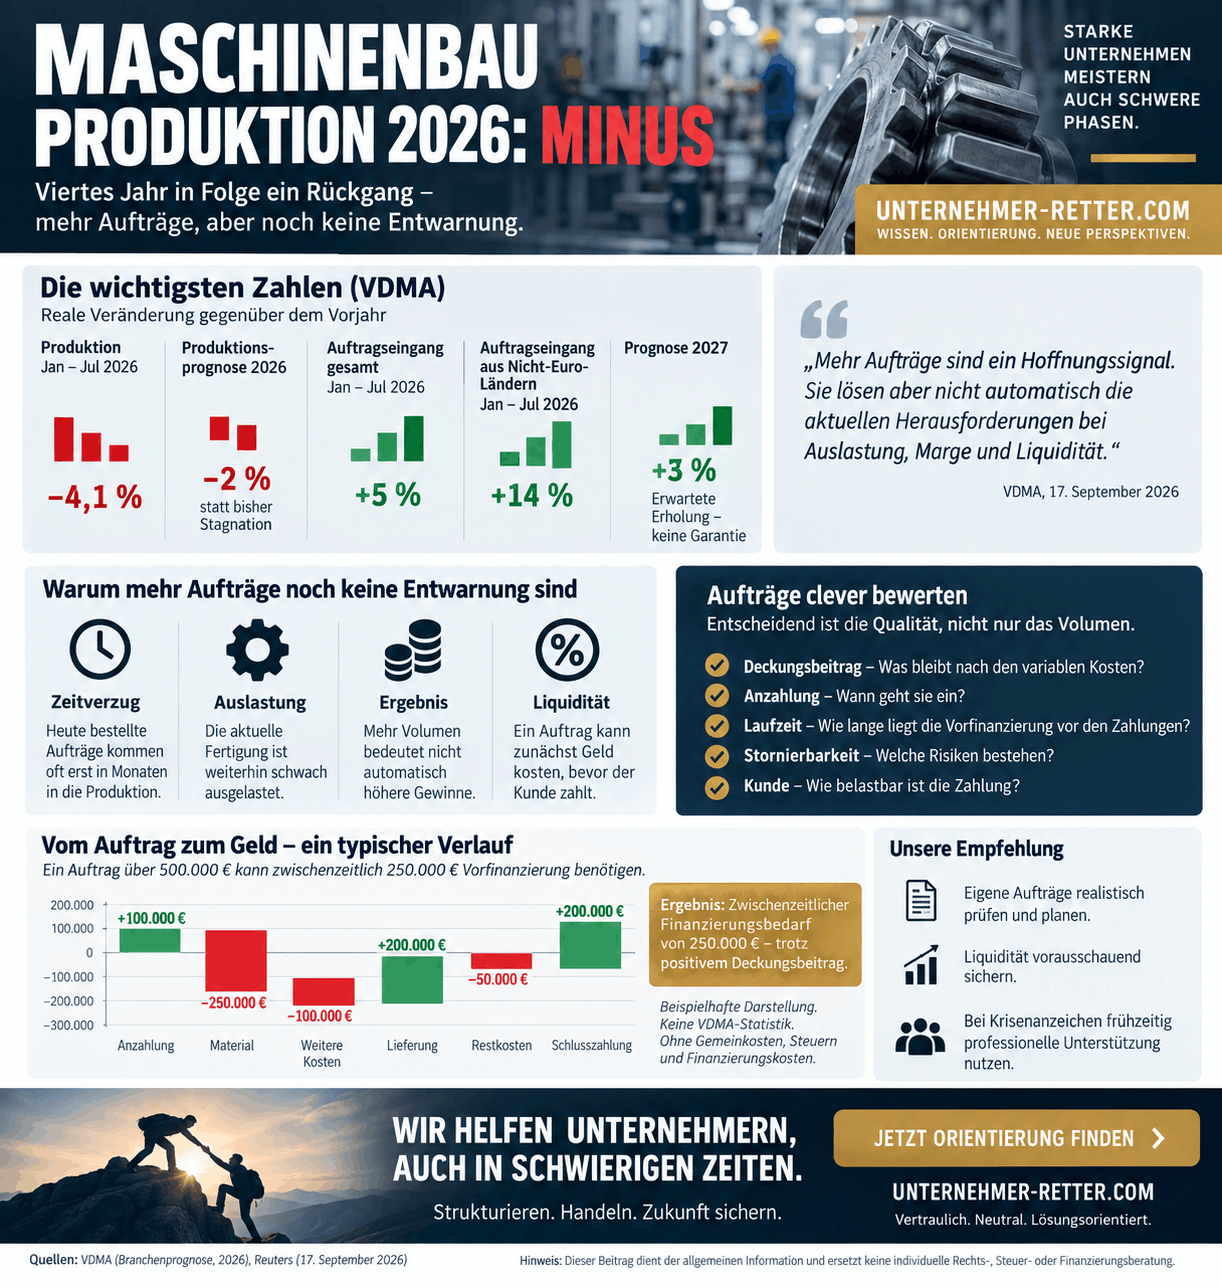
Die Maschinenbau Produktion 2026 wird nach der neuen VDMA-Prognose real um zwei Prozent sinken. Damit droht der deutschen Maschinenbauindustrie das vierte Produktionsminus in Folge. Gleichzeitig verbessert sich der Auftragseingang. Für Maschinenbauer und Zulieferer entsteht daraus jedoch noch keine automatische Entlastung: Entscheidend ist, wann neue Bestellungen die Fertigung auslasten, welchen Ergebnisbeitrag sie leisten und wie ihre Vorfinanzierung gesichert ist.
Ein zusätzlicher Auftrag kann die Perspektive eines Unternehmens verbessern und trotzdem zunächst Geld kosten. Material muss beschafft, Konstruktion bezahlt und die Fertigung finanziert werden. Der Kunde zahlt möglicherweise erst nach vereinbarten Meilensteinen, Lieferung oder Abnahme.
Genau diese zeitliche und wirtschaftliche Lücke steht im Mittelpunkt der aktuellen Branchenlage. Die zentrale Frage lautet deshalb nicht nur: Kommen wieder mehr Aufträge? Sondern: Kann das Unternehmen diese Aufträge profitabel abarbeiten und bis zu den Zahlungseingängen finanzieren?
Maschinenbau Produktion 2026: Was die aktuellen Zahlen tatsächlich zeigen
Der VDMA hat seine Produktionsprognose für das Gesamtjahr 2026 von einer Stagnation auf einen realen Rückgang korrigiert. Zugleich geben die Auftragseingänge Anlass zur Hoffnung auf eine spätere Belebung.
| Kennzahl | Veränderung | Zeitraum und Einordnung |
|---|---|---|
| Reale Produktion | −4,1 % | Januar bis Juli 2026 gegenüber Januar bis Juli 2025; bereits berichtete Entwicklung |
| Produktionsprognose 2026 | −2 % | Gesamtjahr 2026 gegenüber 2025; neue VDMA-Prognose statt bisheriger Stagnation |
| Realer Auftragseingang insgesamt | +5 % | Januar bis Juli 2026 gegenüber dem entsprechenden Vorjahreszeitraum |
| Realer Auftragseingang aus Nicht-Euro-Ländern | +14 % | Januar bis Juli 2026 gegenüber dem entsprechenden Vorjahreszeitraum |
| Produktionsprognose 2027 | +3 % | Gesamtjahr 2027 gegenüber 2026; erwartete, noch nicht gesicherte Erholung |
Wichtig für die Interpretation: „Real“ bedeutet preisbereinigt. Die Produktionsentwicklung ist weder mit dem nominalen Umsatz noch mit dem Gewinn der Unternehmen gleichzusetzen. Auch Auftragseingang und Auftragsbestand sind unterschiedliche Größen: Der Auftragseingang erfasst neue Bestellungen innerhalb eines Zeitraums; der Auftragsbestand umfasst noch abzuarbeitende Aufträge zu einem bestimmten Zeitpunkt.
Die Angaben für Januar bis Juli sind außerdem keine Juli-Monatswerte. Und Nicht-Euro-Länder sind nicht automatisch außereuropäische Staaten.
Aus den Zahlen lässt sich weder eine Insolvenzquote für die Branche noch die wirtschaftliche Situation eines einzelnen Maschinenbauers ableiten. Ebenso ergibt sich aus dem Produktionsrückgang keine konkrete Kapazitätsauslastung. Dafür sind zusätzliche Daten erforderlich.
Maschinenbau Produktion 2026 Infografik
Warum steigende Auftragseingänge und sinkende Produktion zusammenpassen
Auftragseingang und Produktion bilden unterschiedliche Phasen des Geschäfts ab. Ein heute gebuchter Auftrag kann erst in mehreren Monaten in die Fertigung gelangen. Dazwischen können technische Abstimmungen, Freigaben, Materialbeschaffung und die Einplanung verfügbarer Kapazitäten liegen.
Damit ist es durchaus möglich, dass neue Bestellungen zunehmen, während die aktuelle Produktion noch unter einer vorausgegangenen Auftragsflaute leidet.
Auch die Verteilung der Aufträge ist entscheidend. Ein Branchenplus sagt nicht, dass jeder Teilbereich, jeder Betrieb oder jeder Zulieferer davon profitiert. Die von Reuters wiedergegebene VDMA-Einschätzung verweist weiterhin auf eine schwache Inlandsnachfrage und eine noch nicht breit getragene Belebung.
Unsere Einordnung: Für die Unternehmenssteuerung ist die allgemeine Bestellungsentwicklung ein Frühindikator, aber kein Ersatz für die eigene Produktions- und Finanzplanung. Entscheidend bleibt, welcher Teil des eigenen Auftragsbestands tatsächlich ausführbar, wirtschaftlich tragfähig und finanziert ist.
Die Verbindung zwischen Auftrag, Auslastung und Liquidität
Zwischen einer Bestellung und einem verfügbaren Zahlungseingang liegen mehrere wirtschaftliche Übergänge. An jedem davon kann sich die Wirkung eines vermeintlich guten Auftrags verändern.
Vom Auftrag zur tatsächlich nutzbaren Auslastung
Ein Auftrag schafft zunächst eine vertragliche Grundlage für künftiges Geschäft. Ob er kurzfristig die Fertigung auslastet, hängt unter anderem von technischen Freigaben, Lieferterminen, Materialverfügbarkeit und der betrieblichen Kapazitätsstruktur ab.
Ein einfaches Beispiel: Zusätzliche Montageaufträge helfen einer unterausgelasteten Zerspanung nur dann, wenn sie auch dort Arbeit auslösen. Umgekehrt kann eine überlastete Konstruktion verhindern, dass vorhandene Fertigungskapazitäten genutzt werden.
Für die Einordnung der eigenen Lage ist deshalb nicht nur die Gesamtauslastung interessant, sondern auch die Verteilung auf die entscheidenden Produktionsstufen.
Von der Auslastung zum Ergebnisbeitrag
Mehr Beschäftigung ist noch kein ausreichender Beleg für ein besseres Ergebnis. Ein Auftrag kann Personal und Maschinen auslasten, aber nach Material, Fremdleistungen, Nacharbeit und zusätzlichen Projektkosten nur wenig zur Deckung der übrigen Kosten beitragen.
Der Deckungsbeitrag bezeichnet grundsätzlich den Erlös abzüglich der zugeordneten variablen Kosten. Er ist nicht mit dem Unternehmensgewinn gleichzusetzen. Aus den Deckungsbeiträgen müssen auch die Fixkosten getragen werden.
Eine geringe Auslastung kann diese Aufgabe erschweren: Bleiben bestimmte Fixkosten unverändert, verteilen sie sich auf weniger produktive Leistung. Daraus folgt allerdings nicht, dass jeder Auftrag unterhalb eines kalkulierten Vollkostensatzes automatisch abzulehnen wäre. Bei freien Kapazitäten kann ein positiver zusätzlicher Deckungsbeitrag wirtschaftlich sinnvoll sein. Finanzierung, Risiken und die längerfristige Tragfähigkeit bleiben trotzdem zu prüfen.
Vom Ergebnisbeitrag zum Zahlungseingang
Ein wirtschaftlich attraktiver Auftrag kann die Liquidität zunächst belasten. Das passiert beispielsweise dann, wenn wesentliche Auszahlungen vor den vertraglich vorgesehenen Kundenzahlungen liegen.
Deshalb unterscheiden sich Ergebnisplanung und Liquiditätsplanung. In der Ergebnisplanung geht es um Erträge und Aufwendungen. In der Liquiditätsplanung geht es darum, wann tatsächlich Geld eingeht und wann Zahlungen geleistet werden müssen.
Die entscheidende Verbindung lautet: Neue Bestellung → ausführbarer Auftrag → produktive Leistung → wirtschaftlicher Ergebnisbeitrag und vertraglich ausgelöste Zahlungseingänge. Diese Schritte fallen nicht zwangsläufig in denselben Monat. Anzahlungen können sogar vor Produktionsbeginn Liquidität zuführen.
Rechenbeispiel: Ein attraktiver Auftrag benötigt 250.000 Euro Vorfinanzierung
Ein vereinfachtes Modell zeigt, warum Auftragsvolumen und Finanzierungsbedarf getrennt betrachtet werden müssen.
Ein Maschinenbauer erhält einen Auftrag über 500.000 Euro netto. Die angenommenen variablen Projektkosten betragen insgesamt 400.000 Euro und werden im Modell vollständig zahlungswirksam. Damit verbleibt ein kalkulatorischer Deckungsbeitrag von 100.000 Euro, bevor Gemeinkosten und weitere Belastungen berücksichtigt werden.
Vereinbart sind 20 Prozent Anzahlung, 40 Prozent bei Lieferung und 40 Prozent nach Abnahme. Die folgende Tabelle zeigt eine angenommene zeitliche Reihenfolge:
| Projektphase | Ein- oder Auszahlung | Kumulierter Projektzahlungssaldo |
|---|---|---|
| Anzahlung des Kunden geht ein | +100.000 € | +100.000 € |
| Material und Komponenten werden bezahlt | −250.000 € | −150.000 € |
| Weitere variable Projektkosten vor Lieferung | −100.000 € | −250.000 € |
| Lieferungsrate des Kunden geht ein | +200.000 € | −50.000 € |
| Verbleibende variable Projektkosten werden bezahlt | −50.000 € | −100.000 € |
| Schlusszahlung nach Abnahme geht ein | +200.000 € | +100.000 € |
Ergebnis: Obwohl der Auftrag im Modell einen positiven Deckungsbeitrag erwirtschaftet, müssen zwischenzeitlich 250.000 Euro aus anderen verfügbaren Mitteln finanziert werden. Stehen dafür nur 150.000 Euro zur Verfügung, verbleibt ein zusätzlicher Finanzierungsbedarf von 100.000 Euro.
Dieser Projektbedarf ist nicht mit einer rechtlich festgestellten Zahlungsunfähigkeit gleichzusetzen. Dafür müssen sämtliche fälligen Verpflichtungen und verfügbaren Zahlungsmittel des Unternehmens betrachtet werden.
Eine höhere Anzahlung könnte den Spitzenbedarf im Beispiel reduzieren. Bei 40 statt 20 Prozent Anzahlung wären vor der Lieferung 100.000 Euro mehr eingegangen. Bei unverändertem Kostenverlauf und entsprechend angepassten späteren Zahlungsraten würde die Finanzierungsspitze auf 150.000 Euro sinken.
Modellhinweis: Das Beispiel ist frei gewählt und keine VDMA-Statistik. Umsatzsteuer, Gemeinkosten, Finanzierungskosten, Sicherheiten, weitere Projekte und sonstige Unternehmenszahlungen sind nicht enthalten. In einer tatsächlichen Liquiditätsplanung müssen alle relevanten Zahlungsströme berücksichtigt werden.
Auftragsqualität: Welche Bedingungen über den wirtschaftlichen Nutzen entscheiden
Die Auftragsqualität lässt sich nicht am Vertragswert allein erkennen. Für einen Maschinenbauer mit begrenzten finanziellen Reserven kann ein kleinerer, früh bezahlter Auftrag wertvoller sein als ein größerer Auftrag mit niedriger Marge und hoher Vorleistung.
| Prüfbereich | Entscheidende Frage | Wirtschaftliche Bedeutung |
|---|---|---|
| Deckungsbeitrag | Was verbleibt nach realistisch kalkulierten variablen Kosten und erkennbaren Projektrisiken? | Zeigt den Beitrag zur Deckung der Fixkosten; ist noch kein Unternehmensgewinn. |
| Anzahlung | Wann geht sie ein und welche Vorleistungen deckt sie tatsächlich ab? | Kann den Finanzierungsbedarf vor Produktionsbeginn oder während der Fertigung begrenzen. |
| Laufzeit und Meilensteine | Wie lange liegen Auszahlungen vor den zugehörigen Kundenzahlungen? | Bestimmt Dauer und Höhe der Kapitalbindung. |
| Abnahme und Zahlungsbedingungen | Welche Voraussetzungen lösen Zahlungen aus, und welche Verzögerungen sind möglich? | Beeinflusst die Verlässlichkeit der geplanten Zahlungseingänge. |
| Stornierung und Änderungen | Welche Rechte bestehen bei Abbruch, Verschiebung oder nachträglichen Änderungswünschen? | Zeigt, welche Vorleistungen gefährdet sein können; die Bewertung hängt vom konkreten Vertrag ab. |
| Kunde und Finanzierung | Wie belastbar sind Kundenzahlungen und die Finanzierung der eigenen Vorleistungen? | Verbindet die wirtschaftliche Kalkulation mit der tatsächlichen Durchführbarkeit. |
Bei erforderlichen Anzahlungsbürgschaften gehören zusätzlich Gebühren, mögliche Sicherheitenbindungen und die Verfügbarkeit einer entsprechenden Bürgschaftslinie in die Betrachtung. Eine höhere Anzahlung ist wirtschaftlich nicht allein deshalb günstiger, weil ihr Nennbetrag steigt; entscheidend ist die verbleibende Entlastung nach den begleitenden Bedingungen.
Auch der Auftragsbestand braucht eine klare Abgrenzung. Unverbindliche Anfragen, Rahmenvereinbarungen ohne gesicherten Abruf und verbindlich bestellte Leistungen sollten in einer internen Planungsübersicht erkennbar unterschieden werden.
Warum ein beginnender Aufschwung zusätzlich Liquidität binden kann
Die folgende Überlegung ergibt sich aus dem beschriebenen Zahlungsablauf: Wenn ein Unternehmen mehrere neue Projekte parallel beginnt, können sich deren Vorfinanzierungsphasen überlagern. Die Auftragslage verbessert sich, während der verfügbare finanzielle Spielraum zunächst sinkt.
Das lässt sich besonders gut an drei Positionen erkennen: bereits beschafften Vorräten, unfertigen Leistungen und noch nicht bezahlten Kundenforderungen. Dort können Mittel gebunden sein, die dem Unternehmen für andere fällige Zahlungen fehlen.
Erhaltene Anzahlungen und vereinbarte Lieferantenzahlungsziele können diese Bindung teilweise ausgleichen. Die bloße Höhe des Working Capital beantwortet jedoch noch nicht die Frage, ob alle Zahlungen rechtzeitig möglich sind. Dafür müssen die jeweiligen Fälligkeiten und tatsächlichen Geldflüsse betrachtet werden.
Mehr Geschäft kann deshalb zusätzlichen Finanzierungsbedarf auslösen, bevor es zusätzliche frei verfügbare Liquidität erzeugt. Das ist kein Argument gegen Wachstum, sondern gegen die Gleichsetzung von Wachstum und sofortiger finanzieller Entlastung.
Maschinenbau Produktion 2026
Was die Branchenlage für Zulieferer bedeutet
Für einen Zulieferer ist ein besserer Auftragseingang beim Maschinenhersteller zunächst nur ein mögliches Nachfragezeichen. Ein eigener belastbarer Auftrag entsteht daraus erst unter den tatsächlich vereinbarten Bestell- und Abrufbedingungen.
In der Bewertung sind deshalb insbesondere kundenspezifische Vorleistungen relevant. Wer Material nur für einen bestimmten Abnehmer beschafft oder Komponenten ohne alternative Verwendung produziert, kann bei einer Verschiebung stärker gebunden sein als ein Anbieter standardisierter Teile.
Für die interne Einordnung lassen sich drei Ebenen unterscheiden: angekündigter Bedarf, verbindliche Bestellung und zeitlich konkretisierter Abruf. Welche rechtliche Bindung besteht, ergibt sich aus dem jeweiligen Vertrag und nicht aus der Bezeichnung in einer Vertriebsübersicht.
Werden gleichzeitig Zahlungsziele länger, Lagerbestände größer oder Reklamationen häufiger, kann sich die eigene Lage trotz besserer Branchenmeldungen verschlechtern. Die Zusammenhänge zwischen Absatz-, Ertrags- und Finanzierungsproblemen erläutert unser Beitrag zur Unternehmenskrise und ihren wirtschaftlichen Warnsignalen.
Welche Zahlen in die eigene Liquiditäts- und Finanzierungsplanung gehören
Für die Beurteilung eines Unternehmens ist die Branchennachricht ein Rahmen, nicht die Rechengrundlage. Eine belastbare Liquiditätsplanung stellt die erwarteten Einzahlungen den fälligen Auszahlungen gegenüber und berücksichtigt den tatsächlich verfügbaren Anfangsbestand sowie nutzbare Finanzierungsspielräume.
Dazu gehören neben Kundenzahlungen und Projektkosten auch Löhne, Sozialabgaben, Steuern, Mieten, Leasingraten, Tilgungen und andere zahlungswirksame Verpflichtungen. Bereits ausgeschöpfte Kreditlinien dürfen dabei nicht nochmals als freie Reserve angesetzt werden.
Eine rollierende Planung über beispielsweise 13 Wochen kann den kurzfristigen Verlauf sichtbar machen. Sie ersetzt aber weder eine gegebenenfalls erforderliche tagesgenaue Betrachtung noch eine längerfristige Unternehmens- und Fortbestehensplanung.
Für die wirtschaftliche Bewertung sind zusätzlich begründete Abweichungsszenarien hilfreich: Was verändert sich, wenn eine Abnahme später erfolgt, eine Forderung ausfällt oder ein Projekt höhere Auszahlungen verursacht? Maßgeblich ist nicht nur der erwartete Endbestand, sondern auch der niedrigste verfügbare Zahlungsmittelbestand während der Durchführung.
In einem Finanzierungsgespräch lässt sich damit konkret erklären, welcher Bedarf entsteht, wodurch er verursacht wird und aus welchen erwarteten Zahlungen er wieder zurückgeführt werden soll. Die Aussicht auf eine allgemein bessere Branchenkonjunktur beantwortet diese Fragen allein nicht.
Unternehmenskrise und Insolvenz: Warum eine Branchenprognose keine Entwarnung gibt
Ein Produktionsrückgang begründet für sich genommen keine Insolvenzantragspflicht. Umgekehrt schützt ein guter Auftragsbestand nicht davor, dass bereits ein Insolvenzgrund vorliegt.
Zahlungsunfähigkeit richtet sich nach § 17 Insolvenzordnung. Entscheidend ist, ob die fälligen Zahlungspflichten erfüllt werden können. Ein erwarteter Projektüberschuss in einigen Monaten beantwortet diese Frage für die heutige Situation nicht.
Bei einer GmbH kommt außerdem die insolvenzrechtliche Überschuldung nach § 19 Insolvenzordnung in Betracht. Dabei ist unter anderem wesentlich, ob die Fortführung des Unternehmens in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist. Eine positive Branchenprognose ersetzt keine unternehmensbezogene Prüfung.
Liegt Zahlungsunfähigkeit oder Überschuldung vor, verlangt § 15a Insolvenzordnung grundsätzlich einen Antrag ohne schuldhaftes Zögern. Die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Sie sind keine pauschalen Wartefristen für eine erhoffte Konjunkturerholung.
Bereits vor einer Insolvenzreife verpflichtet § 1 StaRUG die Geschäftsleitung einer juristischen Person zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen und bei deren Erkennen zu geeigneten Gegenmaßnahmen.
Bei konkreten Anzeichen einer Zahlungsunfähigkeit oder Überschuldung ist unverzüglich eine individuelle insolvenzrechtliche Prüfung durch einen entsprechend qualifizierten Rechtsanwalt erforderlich.
Maschinenbau 2027: Eine Erholung wäre hilfreich, ist aber keine Unternehmensgarantie
Für 2027 erwartet der VDMA wieder ein reales Produktionswachstum von drei Prozent. Diese Erwartung beschreibt eine mögliche Branchenentwicklung, nicht die gesicherte Zukunft eines einzelnen Betriebs.
Selbst bei einer Erholung bleiben unterschiedliche Verläufe möglich. Ein Unternehmen kann von zusätzlichen Bestellungen profitieren, ein anderes weiterhin unter einer ungünstigen Kundenstruktur oder unzureichenden Margen leiden.
Auch ein Produktionsplus beantwortet nicht automatisch, ob frühere Produktionsniveaus wieder erreicht werden, ob die Erträge ausreichend steigen oder ob zwischenzeitlich entstandene Finanzierungslasten getragen werden können.
Unsere Schlussfolgerung: Die Aussicht auf eine Erholung ist ein positives Szenario für die Planung. Sie darf jedoch nicht zur einzigen Voraussetzung dafür werden, dass das Unternehmen zahlungsfähig bleibt.
Häufige Fragen zur Maschinenbau Produktion 2026
Warum sinkt die Produktion, obwohl wieder mehr Aufträge eingehen?
Weil Bestellung und Produktion zeitlich auseinanderliegen können. Neue Aufträge müssen unter Umständen zunächst technisch geklärt, eingeplant und mit Material versorgt werden. Zudem verteilt sich ein Branchenplus nicht automatisch auf alle Teilbereiche und Unternehmen.
Sind mehr Aufträge ein Zeichen dafür, dass die Unternehmenskrise vorbei ist?
Nicht für sich genommen. Zusätzliche Aufträge können die Perspektive verbessern. Entscheidend bleiben jedoch ihre Wirtschaftlichkeit, ihre Ausführbarkeit, der Zeitpunkt der Kundenzahlungen und die Finanzierung der notwendigen Vorleistungen.
Welche Kennzahl ergänzt das Auftragsvolumen besonders sinnvoll?
Für die kurzfristige Finanzierungsfrage ist der maximale kumulierte Auszahlungsüberschuss eines Projekts besonders aussagekräftig. Er zeigt, wie viel Geld zwischenzeitlich aus anderen Quellen benötigt wird. Für die Ergebnisfrage bleibt zusätzlich der realistisch kalkulierte Deckungsbeitrag wichtig.
Kann ein Maschinenbauer trotz profitabler Aufträge zahlungsunfähig werden?
Ja. Ein später erwarteter Gewinn ist kein heute verfügbares Zahlungsmittel. Treffen fällige Verpflichtungen auf unzureichende verfügbare Mittel, muss die Zahlungsfähigkeit unabhängig von der erwarteten Projektrentabilität geprüft werden.
Maschinenbau Produktion 2026 verlangt mehr als den Blick auf neue Bestellungen
Die Maschinenbau Produktion 2026 bleibt nach der aktuellen VDMA-Prognose unter Druck. Die verbesserten Auftragseingänge sind ein wichtiges Hoffnungssignal, aber noch kein Nachweis einer finanziellen Stabilisierung.
Für Maschinenbauer und Zulieferer entscheidet sich die wirtschaftliche Wirkung auf Unternehmensebene: Welche Aufträge lassen sich tatsächlich abarbeiten? Was tragen sie zur Kostendeckung bei? Wann gehen Zahlungen ein? Und reicht die verfügbare Finanzierung bis dahin aus?
Ein Auftrag ist erst dann eine belastbare Entlastung, wenn seine wirtschaftliche Qualität und seine Finanzierung zusammenpassen. Ein höherer Auftragsbestand allein beantwortet diese Fragen nicht.
Hinweis: Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine individuelle Rechts-, Steuer- oder Finanzierungsberatung. Die Rechenbeispiele und unternehmerischen Schlussfolgerungen sind redaktionelle Modellbetrachtungen, keine VDMA-Prognosen für einzelne Unternehmen.
Quellen und weiterführende Informationen
VDMA: Maschinenproduktion 2026 schwächer als erwartet – Wachstum für 2027 absehbar. Branchenprognose zur realen Produktionsentwicklung.
Reuters, 17. September 2026: Germany machinery sector to see fourth year of decline in 2026, VDMA says. Bericht zur Prognosekorrektur sowie zu Produktion und Auftragseingängen von Januar bis Juli.
IHK für München und Oberbayern: Liquiditätsplanung. Abgrenzung zwischen Ergebnis und Zahlungsströmen sowie Bestandteile einer Liquiditätsplanung.
IHK Darmstadt Rhein Main Neckar: Kosten und Liquidität in den Griff bekommen. Auftragskontrolle, Forderungsrisiken und rollierende Liquiditätsplanung.
IHK Düsseldorf: Liquiditätssicherung. Bedeutung der Finanzplanung insbesondere bei vorzufinanzierenden Aufträgen.
Insolvenzordnung: § 17 InsO – Zahlungsunfähigkeit; § 19 InsO – Überschuldung; Insolvenzordnung, insbesondere § 15a zur Antragspflicht.
StaRUG: § 1 StaRUG – Krisenfrüherkennung und Krisenmanagement.