
Produktionsverlagerung ins Ausland – Georgien und Vietnam
Von Dr. Joachim Schmitz
Eine Produktionsverlagerung ins Ausland bedeutet, bestehende Fertigungsaufgaben ganz oder teilweise außerhalb Deutschlands anzusiedeln. Für Mittelständler können Georgien und Vietnam dabei unterschiedliche Rollen übernehmen. Ob eine Verlagerung wirtschaftlich überzeugt, entscheidet sich jedoch am konkreten Geschäftsmodell: an verkaufsfähigen Produkten, verlässlichen Abläufen und einem vollständig finanzierten Übergang.
Sie haben Ihr Unternehmen aufgebaut, Kunden gewonnen und Verantwortung übernommen. Nun steht möglicherweise eine Entscheidung an, die weit über die nächste Kostenrunde hinausgeht: Soll der Betrieb ausschließlich in Deutschland bleiben – oder braucht er eine internationale Ergänzung?
Die Antwort muss nicht „alles behalten“ oder „alles verlagern“ lauten. Ein Unternehmen lässt sich auch schrittweise neu aufstellen: mit einer zusätzlichen Auslandsgesellschaft, einem externen Fertigungspartner oder einem klar abgegrenzten zweiten Produktionsbereich.
Unternehmer-Retter eröffnet dafür den Zugang zu Leistungen rund um die Firmengründung im Ausland – insbesondere in Georgien und Vietnam. Die strategische Orientierung und die Einbindung qualifizierter Partner stehen dabei im Mittelpunkt. Eine pauschale Zusage, dass ein bestimmtes Land Ihre Kostenprobleme löst, wäre dagegen keine tragfähige Entscheidungsgrundlage.
Die erste Frage lautet deshalb nicht: Welches Land ist günstig? Sondern: Welche Aufgabe soll dort besser erfüllt werden?
Produktionsverlagerung ins Ausland: Zuerst die Aufgaben verteilen, dann den Standort wählen
Bevor Sie Angebote für Hallen, Gesellschaftsgründungen oder Maschinenumzüge einholen, sollten Sie Ihr Unternehmen gedanklich in seine einzelnen Aufgaben zerlegen.
Produktentwicklung, Einkauf, Fertigung, Montage, Qualitätsprüfung, Vertrieb und Kundendienst müssen nicht zwangsläufig am selben Ort stattfinden. Welche Aufteilung sinnvoll ist, hängt allerdings davon ab, wie eng diese Tätigkeiten zusammenarbeiten müssen.
Ein denkbares Modell: Entwicklung und anspruchsvolle Kundenprojekte bleiben in Deutschland. Eine standardisierte Produktgruppe wird von einem ausländischen Partner gefertigt. Die deutsche Mannschaft übernimmt weiterhin Endprüfung, Vertrieb und Service.
Ein anderes Modell: Die Fertigung bleibt zunächst unverändert. Eine Auslandsgesellschaft erschließt zusätzliche Kunden oder übernimmt klar definierte Dienstleistungen. Erst nach einer Erprobungsphase wird über eine industrielle Erweiterung entschieden.
Das sind unterschiedliche Vorhaben. Eine Handelsgesellschaft ist keine Fabrik. Die Auslagerung einer Verwaltungsaufgabe ist keine Produktionsverlagerung. Und eine zusätzliche Kapazität für neue Aufträge ersetzt nicht automatisch den bisherigen Standort.
Formulieren Sie Ihr Vorhaben in einem Satz: „Wir wollen diese konkrete Aufgabe für diese Produkte und Kunden an diesem Standort übernehmen lassen.“ Solange dieser Satz unklar bleibt, ist auch die Länderentscheidung verfrüht.
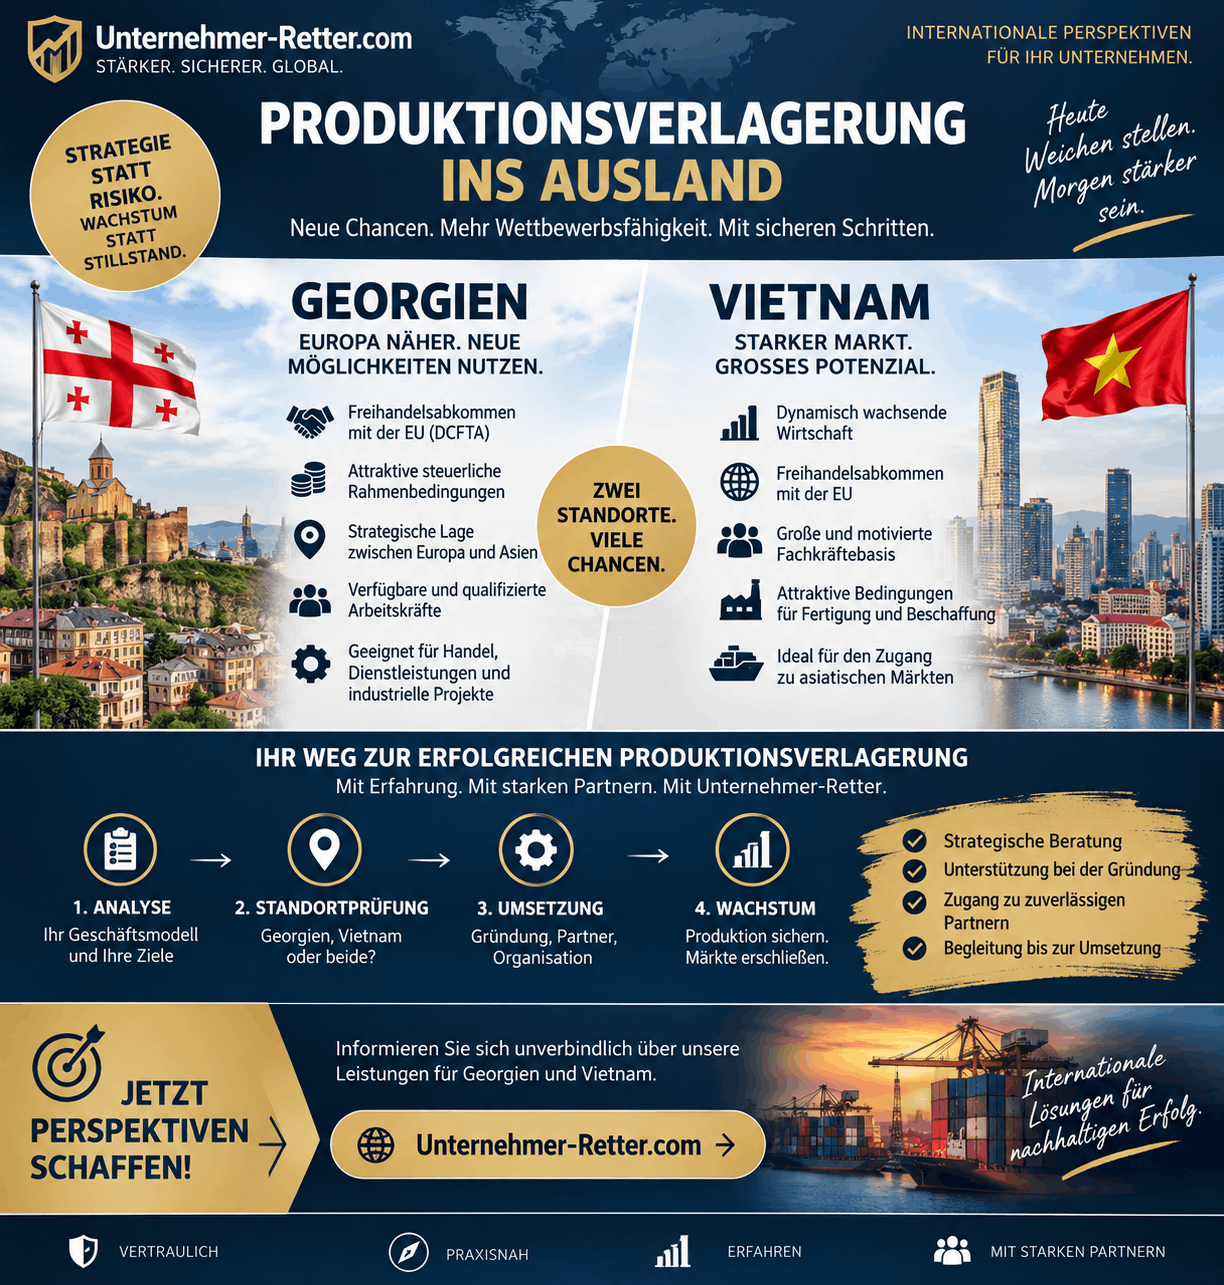
Produktionsverlagerung ins Ausland – Georgien und Vietnam Infografik
Warum die KfW-Zahlen eine Prüfung rechtfertigen – aber keine Entscheidung vorwegnehmen
Im KfW-Internationalisierungsbericht 2026 planen 29 Prozent der bereits auslandsaktiven mittelständischen Unternehmen des verarbeitenden Gewerbes eine vollständige oder teilweise Verlagerung ihres Unternehmens ins Ausland innerhalb der kommenden fünf Jahre. Acht Prozent dieser Gruppe hatten in den vorangegangenen fünf Jahren bereits entsprechende Schritte umgesetzt.
Die zugrunde liegende Sonderbefragung fand vom 12. bis 21. Januar 2026 statt. Berücksichtigt wurden rund 1.700 Unternehmen, darunter etwa 600 mit Auslandsgeschäft.
Die Aussage betrifft damit weder sämtliche deutschen Mittelständler noch einen entsprechend großen Anteil der deutschen Produktionsmenge. Aus diesen Zahlen lässt sich auch keine Empfehlung speziell für Georgien oder Vietnam ableiten.
Für Ihre Entscheidung ist die Studie ein Anlass, die eigene Standortstruktur zu hinterfragen. Sie ersetzt aber weder eine Kundenbefragung noch eine Investitionsrechnung. Was ein anderes Unternehmen plant, muss für Ihren Betrieb nicht die richtige Lösung sein.
Georgien: Unternehmensaufbau und ausgewählte Auslandsaktivitäten verbinden
Wer Georgien in Betracht zieht, sollte nicht allein nach einer günstigen Gesellschaftsgründung fragen. Für ein produzierendes Unternehmen ist entscheidend, welche operative Aufgabe dort tatsächlich übernommen werden kann.
Als Prüfvarianten kommen beispielsweise eine Handels- oder Dienstleistungsgesellschaft, ein lokales Team für abgegrenzte Aufgaben oder eine bestimmte Montage- beziehungsweise Verarbeitungsstufe infrage. Das sind Möglichkeiten für eine individuelle Untersuchung, keine pauschale Eignungsaussage für jede Branche.
Was für eine Standortprüfung spricht
Zwischen Georgien und der Europäischen Union besteht eine vertiefte und umfassende Freihandelszone, die sogenannte DCFTA. Sie gehört zum Assoziierungsabkommen und schafft einen präferenziellen Handelsrahmen. Zollvorteile hängen jedoch insbesondere davon ab, ob die Waren die einschlägigen Ursprungsregeln erfüllen.
Für die Planung bedeutet das: Eine georgische Rechnungsadresse oder ein Versand über Georgien genügt nicht, um eine Ware automatisch zollbegünstigt in die EU zu liefern. Die tatsächlichen Produktionsschritte, eingesetzten Materialien und Nachweise gehören in die Prüfung.
Ebenso konkret sollten Sie die betriebliche Seite untersuchen: Gibt es am vorgesehenen Standort die benötigten Mitarbeiter, Dienstleister, Stromanschlüsse und Transportmöglichkeiten? Wer übernimmt Wartung, Qualitätskontrolle und die tägliche Führung?
Die richtige Antwort entsteht aus einem überprüften Standort und einem belastbaren Betriebskonzept – nicht aus einer allgemeinen Länderbeschreibung.
Warum die Ein-Prozent-Steuer keine Fabrikkalkulation ersetzt
Der georgische Small-Business-Status wird häufig mit einem Steuersatz von einem Prozent verbunden. Er richtet sich unter gesetzlichen Voraussetzungen an unternehmerisch tätige natürliche Personen. Er ist kein pauschales Ein-Prozent-Steuermodell für eine Kapitalgesellschaft oder die Produktionstochter einer deutschen GmbH.
Für eine industrielle Struktur müssen Rechtsform, Tätigkeit, Finanzierung und die steuerlichen Beziehungen zu Deutschland gesondert betrachtet werden. Ein Vorteil für einen berechtigten Einzelunternehmer lässt sich nicht einfach auf eine Unternehmensgruppe übertragen.
Unsere Dienstleistungen für Georgien
Unternehmer-Retter unterstützt die Vorbereitung einer Firmengründung in Georgien und die Koordination mit lokalen Gründungspartnern. Dazu gehören je nach vereinbartem Auftrag die Organisation der Registrierung, Unterstützung bei Bank- und Steueranmeldungen sowie die Anbindung an Buchhaltung und qualifizierte Fachberater. Auch Fragen eines persönlichen Standortwechsels können separat aufgegriffen werden.
Die rechtliche und steuerliche Fachberatung übernehmen entsprechend qualifizierte Partner. Ein Produktionsprojekt benötigt darüber hinaus eine eigene technische und wirtschaftliche Prüfung.
Leistungen zur Firmengründung in Georgien ansehen
Vietnam: Fertigung und Beschaffung mit einem operativen Asiengeschäft verbinden
Bei Vietnam kann eine andere Ausgangsfrage im Vordergrund stehen: Benötigt Ihr Unternehmen einen zusätzlichen Fertigungs-, Beschaffungs- oder Vertriebsansatz in Asien?
Die Handelsbeziehungen zeigen einen deutlichen industriellen Bezug. Zu den wichtigsten EU-Importen aus Vietnam gehören Maschinen und Apparate, Schuhe sowie Textilien. Das EU-Vietnam-Freihandelsabkommen ist seit dem 1. August 2020 in Kraft.
Daraus lässt sich ein sinnvoller Prüfansatz ableiten: Unternehmen mit entsprechenden Produkten sollten untersuchen, ob sie geeignete Lieferanten, Produktionspartner oder eigene Strukturen vor Ort aufbauen können. Aus den Handelsdaten folgt allerdings nicht, dass jeder Betrieb passende Kapazitäten oder einen Kostenvorteil finden wird.
Drei unterschiedliche Wege zum Markteintritt
Mit einem Fertigungspartner beginnen. Ein klar definierter Auftrag kann dazu dienen, Qualität, Kommunikation und Lieferfähigkeit zu erproben, bevor Sie selbst in Anlagen investieren. Regeln Sie dabei auch die Nutzung von Werkzeugen, den Umgang mit Konstruktionsdaten und die Freigabe von Änderungen.
Eine eigene operative Gesellschaft aufbauen. Das kann für die Steuerung lokaler Aktivitäten sinnvoll sein. Registrierung, zulässiger Geschäftszweck und erforderliche Genehmigungen sind dabei projektbezogen durch lokale Fachleute zu klären. Ein Gründungsdokument allein bestätigt noch keine einsatzbereite Fertigung.
Ein eigenes Werk vorbereiten. Hier muss die Entscheidung zusätzlich Flächen, Anlagen, Personal, Versorgung, Finanzierung und Produktionsanlauf abdecken. Die Gründungskosten sind dann nur eine Position innerhalb eines wesentlich größeren Vorhabens.
Diese Varianten sollten Sie gegeneinander rechnen. Die eigene Fabrik ist nicht automatisch die wirtschaftlichste Form des Markteintritts.
Freihandel richtig in die Kalkulation aufnehmen
Das Handelsabkommen sieht einen weitreichenden Zollabbau vor. Ob eine konkrete Lieferung begünstigt ist, hängt unter anderem von der Warenposition, dem geltenden Abbauzeitplan und den Ursprungsanforderungen ab. Die notwendige Bearbeitung und die Herkunft eingesetzter Materialien können dabei entscheidend sein.
Kalkulieren Sie deshalb nicht einfach mit „zollfrei aus Vietnam“. Lassen Sie den tatsächlichen Warenfluss prüfen. Ebenso sollten Sie Fracht, Versicherung, Qualitätskontrolle und den Zeitraum bis zur Bezahlung durch Ihren Kunden in die Rechnung aufnehmen.
Unsere Dienstleistungen für Vietnam
Unsere Leistungen zur Firmengründung in Vietnam umfassen die strategische Vorbereitung und die Zusammenarbeit mit lokalen Partnern. Je nach Auftrag werden Unternehmensform, Registrierung, erforderliche Lizenzen, Bankverbindung, Buchhaltung und der Aufbau operativer Aktivitäten koordiniert.
Die fachliche Umsetzung erfolgt durch die jeweils qualifizierten Ansprechpartner. Welche zusätzliche Begleitung ein Fertigungsprojekt benötigt, wird anhand des konkreten Vorhabens abgegrenzt.
Leistungen zur Firmengründung in Vietnam ansehen
Georgien oder Vietnam: Vergleichen Sie konkrete Geschäftsmodelle
Die folgende Gegenüberstellung beschreibt Prüfansätze, keine allgemeine Rangliste der Länder. Sie soll helfen, aus einer unverbindlichen Auslandsüberlegung ein genauer umrissenes Projekt zu machen.
| Entscheidungsfrage | Prüfansatz Georgien | Prüfansatz Vietnam |
|---|---|---|
| Welche Aufgabe soll übernommen werden? | Etwa Handel, Dienstleistungen oder eine konkret geprüfte Montage- und Verarbeitungsaufgabe | Etwa Beschaffung, Auftragsfertigung, eigene Produktion oder Vertrieb mit Asienbezug |
| Wie kann der Einstieg begrenzt werden? | Abgegrenzte Geschäftstätigkeit mit klarer Verantwortlichkeit | Musterauftrag, Lieferantenprojekt oder begrenzte operative Einheit |
| Was muss vor Ort belegt werden? | Verfügbare Fachkräfte, technische Infrastruktur und funktionierende Warenwege | Geeignete Partner beziehungsweise Kapazitäten, Qualitätsfähigkeit und verlässliche Lieferabläufe |
| Welcher Handelsrahmen ist relevant? | EU-Georgien-DCFTA mit den anwendbaren Ursprungsregeln | EU-Vietnam-Abkommen mit produktspezifischen Zoll- und Ursprungsregeln |
| Was darf nicht als Nachweis gelten? | Eine einfache Registrierung als Beleg für industrielle Eignung | Ein niedriger Angebotspreis als Beleg für dauerhaft lieferfähige Serienproduktion |
Die Länderwahl sollte erst erfolgen, wenn mindestens ein umsetzbares Modell für den jeweiligen Standort vorliegt. Ein konkretes Angebot aus Georgien ist mit einem ebenso konkreten Angebot aus Vietnam zu vergleichen – nicht mit einem Werbeversprechen.
Vier Nachweise, ohne die Sie keine größere Verpflichtung eingehen sollten
Der Kunde akzeptiert das neue Liefermodell
Klären Sie vorab, ob Ihre Kunden einen anderen Fertigungsort akzeptieren und welche vertraglichen Freigaben, Prüfungen oder Nachweise erforderlich sind. Halten Sie fest, wer sie erteilt und bis wann.
Eine technische Musterfreigabe ist außerdem nicht dasselbe wie eine gesicherte Abnahmemenge. Trennen Sie deshalb die Frage „Dürfen wir so liefern?“ von „Wie viel wird tatsächlich bestellt?“.
Die Einsparung betrifft tatsächlich entfallende Ausgaben
Ordnen Sie jeder erwarteten Entlastung eine konkrete bisherige Zahlung zu. Welche Personalkosten, Mietzahlungen oder Fremdleistungen entfallen wirklich – und ab welchem Zeitpunkt?
Bleibt eine Halle weiter angemietet, darf ihre Miete nicht als eingespart erscheinen. Wird die Verwaltung unverändert benötigt, verschwindet sie nicht dadurch, dass weniger Teile in Deutschland gefertigt werden.
Die neue Organisation funktioniert auch ohne ständige Improvisation
Legen Sie Verantwortlichkeiten für Einkauf, Produktion, Qualität und Reklamationen fest. Wer entscheidet bei einem fehlerhaften Los? Wer veranlasst eine Nachproduktion? Wie kommen Ersatzteile zum Standort?
Prüfen Sie auch Ihre eigene Führungsbelastung. Ein Projekt, das nur funktioniert, solange der deutsche Geschäftsführer jedes Problem persönlich löst, sollte nicht bereits als stabiler Regelbetrieb geplant werden.
Das Geld reicht bis zu belastbaren Zahlungseingängen
Rechnen Sie vom ersten Projektaufwand bis zu den tatsächlichen Kundenzahlungen. Berücksichtigen Sie Anzahlungen, Vorräte, Transport, Anlaufkosten und fällige Verpflichtungen des deutschen Betriebs.
Erstellen Sie zusätzlich eine Variante mit späterem Start und geringeren Bestellungen. Eine Liquiditätsplanung für Ihr Unternehmen sollte diese Szenarien abbilden. Entscheidend ist der niedrigste verfügbare Liquiditätsbestand während des gesamten Übergangs – nicht nur der erwartete Jahresgewinn.
Produktionsverlagerung ins Ausland – Georgien und Vietnam
Beispielrechnung: Was von einem günstigeren Stückpreis wirklich übrig bleibt
Die folgenden Zahlen sind frei gewählte Modellannahmen. Sie stellen weder ein Kundenprojekt noch Marktpreise für Georgien oder Vietnam dar.
Ein Hersteller erwägt, eine standardisierte Produktgruppe künftig im Ausland fertigen zu lassen. Geplant sind 80.000 verkaufsfähige Einheiten im Jahr. Der Verkaufspreis und die übrigen Geschäftsbereiche bleiben im Modell unverändert.
| Modellposition | Betrag |
|---|---|
| Bisherige, tatsächlich vermeidbare Auszahlungen je Einheit | 18,80 Euro |
| Neue Fertigungsauszahlungen je Einheit | 13,20 Euro |
| Zusätzliche variable Auszahlungen für Logistik und Qualität je Einheit | 2,40 Euro |
| Laufender Vorteil je Einheit | 3,20 Euro |
| Vorteil bei 80.000 Einheiten jährlich | 256.000 Euro |
| Zusätzliche jährliche Fixauszahlungen für die neue Organisation | 110.000 Euro |
| Jährliche laufende Entlastung im Basismodell | 146.000 Euro |
Die 146.000 Euro sind eine Verbesserung der laufenden Zahlungsströme vor Einmalaufwendungen, Änderungen der Kapitalbindung, Finanzierung und Steuerwirkungen. Sie sind weder der Gewinn des gesamten Unternehmens noch frei verfügbares Einkommen des Gesellschafters.
Bestehende deutsche Fixkosten, die weiterlaufen, werden nicht als Einsparung angesetzt. Sie müssen aus dem Gesamtgeschäft weiterhin getragen werden.
Die zweite Rechnung: Was muss vorfinanziert werden?
Für Einrichtung, Werkzeuge, Vorbereitung und Anlauf werden im Beispiel einmalig 255.000 Euro angenommen. Weitere 140.000 Euro werden zusätzlich in Vorräten und Forderungen gebunden.
Damit müssen für diese Positionen zunächst 395.000 Euro berücksichtigt werden. Soll außerdem eine Reserve von 80.000 Euro bereitstehen, sind 475.000 Euro abzudecken.
Das ist noch keine vollständige Spitzenbedarfsrechnung. Hinzu kommen beziehungsweise verändern den Verlauf weitere Zahlungsströme, etwa operative Fehlbeträge, Tilgungen und konkrete Steuerzahlungen. Auch der Zeitpunkt jeder Auszahlung ist gesondert einzutragen.
Die zusätzliche Kapitalbindung ist dabei nicht mit endgültig verbrauchten Kosten gleichzusetzen. Geld, das später möglicherweise wieder frei wird, muss während seiner Bindung trotzdem verfügbar sein.
Wie empfindlich ist der Vorteil?
| Fiktives Szenario | Jahresmenge | Vorteil je Einheit | Laufende jährliche Entlastung nach zusätzlichen Fixauszahlungen |
|---|---|---|---|
| Geplanter Betrieb | 80.000 | 3,20 Euro | 146.000 Euro |
| 25 Prozent weniger Absatz | 60.000 | 3,20 Euro | 82.000 Euro |
| Weniger Absatz und 1,20 Euro zusätzliche variable Auszahlungen je Einheit | 60.000 | 2,00 Euro | 10.000 Euro |
Die zusätzlichen jährlichen Fixauszahlungen betragen in allen drei Szenarien unverändert 110.000 Euro.
Im dritten Szenario bleibt nur noch eine geringe laufende Verbesserung. Ob diese den Kapitaleinsatz rechtfertigt, ist eine andere Frage als die reine Feststellung, dass im Ausland günstiger produziert werden kann.
Nutzen Sie einen Standortvergleich deshalb nicht als Sparversprechen, sondern als Belastungsprobe für Ihre Annahmen.
Was in Deutschland geklärt sein muss, bevor die Umsetzung beginnt
Steuerstruktur: Echte Tätigkeit statt bloßer Auslandsadresse
Eine ausländische Registrierung schließt deutsche Steuerpflichten nicht automatisch aus. Für Kapitalgesellschaften kann bereits eine Geschäftsleitung im Inland zur unbeschränkten Körperschaftsteuerpflicht führen. Die Struktur muss deshalb nicht nur auf dem Papier, sondern auch in der tatsächlichen Organisation geprüft werden.
Geschäfte mit einer verbundenen Auslandsgesellschaft sind zudem an den Regeln des Fremdvergleichs zu messen. Werden Funktionen samt Chancen, Risiken und Vermögenswerten übertragen, kann eine steuerliche Bewertung des übertragenen Gesamtpakets erforderlich sein. Auch die Beschränkung deutscher Besteuerungsrechte an Wirtschaftsgütern kann steuerliche Folgen auslösen.
Beauftragen Sie die Prüfung vor einer verbindlichen Übertragung. Sie sollte eine nachvollziehbare Zahlungsplanung liefern, nicht lediglich einen vermeintlich attraktiven Steuersatz im Zielland.
Mitarbeiter: Beteiligung und Übergang früh organisieren
Eine Verlegung des Betriebs oder wesentlicher Betriebsteile kann eine Betriebsänderung darstellen. Unter den gesetzlichen Voraussetzungen ist ein bestehender Betriebsrat rechtzeitig zu informieren und einzubeziehen. Dazu können insbesondere Fragen des Interessenausgleichs und eines Sozialplans kommen.
Untersuchen Sie deshalb vor der Umsetzung die betroffenen Beschäftigungsverhältnisse, Weiterbeschäftigungsmöglichkeiten und Ausgleichsregelungen. Planen Sie außerdem, wie notwendiges Wissen während des Übergangs erhalten bleibt. Die arbeitsrechtliche Prüfung sollte die Zeit- und Finanzplanung mitbestimmen.
Unternehmenskrise: Das Auslandsprojekt ersetzt keine Insolvenzprüfung
Bei einer zahlungsunfähigen oder überschuldeten GmbH gelten die gesetzlichen Antragspflichten unabhängig von einer geplanten Verlagerung. Ein erforderlicher Antrag ist ohne schuldhaftes Zögern zu stellen; die gesetzlichen Höchstfristen betragen drei Wochen bei Zahlungsunfähigkeit und sechs Wochen bei Überschuldung. Diese Fristen sind keine frei verfügbare Wartezeit.
Bei der Überschuldungsprüfung ist unter anderem maßgeblich, ob die Unternehmensfortführung in den nächsten zwölf Monaten überwiegend wahrscheinlich ist. Eine lediglich erwartete Entlastung in ferner Zukunft reicht dafür nicht als Finanzierungsnachweis.
Bei konkreten Anzeichen einer Insolvenzreife ist unverzüglich qualifizierter insolvenzrechtlicher Rat notwendig. Auch Vermögensübertragungen an eine neue Gesellschaft müssen auf mögliche Gläubigerbenachteiligung und Anfechtungsrisiken geprüft werden.
Ein Auslandsstandort ist eine unternehmerische Gestaltungsoption, kein Ersatz für die ordnungsgemäße Behandlung einer bestehenden Unternehmenskrise.
Weitere Orientierung bietet unser Leistungsbereich Unternehmenssanierung und strategische Neuaufstellung.
So wird aus der Auslandsüberlegung ein kontrollierbares Projekt
Ausgangslage und Ziel schriftlich festhalten
Beschreiben Sie die betroffene Produktgruppe, die bisherigen Zahlungsströme, das gewünschte Ergebnis und den zeitlichen Handlungsspielraum. Legen Sie ebenso fest, welche Tätigkeiten in Deutschland erhalten bleiben sollen.
Am Ende dieser Phase sollte kein Gründungsauftrag stehen, sondern ein klar beschriebenes Vorhaben.
Vergleichbare Angebote und belastbare Auskünfte beschaffen
Erstellen Sie für jeden möglichen Standort dasselbe Anforderungsprofil. Dazu gehören Stückzahlen, Qualität, technische Ausstattung, Liefertermine und Verantwortlichkeiten. Lassen Sie rechtliche und steuerliche Voraussetzungen parallel untersuchen.
Der günstigste Preis ist erst dann aussagekräftig, wenn er dieselbe Leistung und dieselben notwendigen Zusatzaufgaben abdeckt.
Einen begrenzten Praxistest vorsehen
Soweit das Geschäftsmodell es zulässt, kann eine Musterfertigung, ein Pilotauftrag oder eine einzelne Produktgruppe die Annahmen überprüfbar machen. Bestimmen Sie vorher die Kriterien: etwa Fehlerquote, Lieferzuverlässigkeit und tatsächlich benötigte Betreuungszeit.
Ein Pilot darf nicht nur zeigen, dass eine Produktion grundsätzlich möglich ist. Er sollte auch erkennen lassen, ob sie wiederholbar und wirtschaftlich organisiert werden kann.
Erst nach Erreichen der Voraussetzungen erweitern
Verknüpfen Sie größere Auszahlungen mit nachvollziehbaren Meilensteinen. Beispielsweise kann eine nächste Investitionsstufe an die Kundenfreigabe, gesicherte Finanzierung und nachgewiesene Produktionsleistung gekoppelt werden.
Legen Sie zugleich fest, wer bei Abweichungen entscheidet und ab welchem Punkt das Vorhaben gestoppt, verkleinert oder neu kalkuliert wird.
Den deutschen und den ausländischen Betrieb gemeinsam steuern
Nach dem Start sollten nicht nur die ausländischen Stückkosten betrachtet werden. Vergleichen Sie auch Reklamationen, Lieferzeiten, Bestände und das Gesamtergebnis des Unternehmens mit der Planung.
Die Verlagerung ist wirtschaftlich erst dann überzeugend, wenn die neue Arbeitsteilung insgesamt funktioniert. Ein günstiger Einzelbereich kann einen weiterhin defizitären Restbetrieb nicht automatisch ausgleichen.
Mit Unternehmer-Retter den passenden nächsten Schritt klären
Sie müssen sich nicht bereits für Georgien oder Vietnam entschieden haben, um Ihre Möglichkeiten zu besprechen.
Unternehmer-Retter bietet Orientierung für die internationale Neuaufstellung und den Zugang zu den passenden Ansprechpartnern. Unsere Länderleistungen verbinden die Vorbereitung der Auslandsgründung mit der Koordination notwendiger Schritte und spezialisierter Partner.
Dabei wird zwischen einer Firmengründung, dem Aufbau operativer Geschäftstätigkeit und einem eigenständigen Produktionsprojekt unterschieden. Leistungsumfang, Zuständigkeiten und Kosten sollten vor einer Beauftragung eindeutig vereinbart werden. Erforderliche Rechts-, Steuer- und sonstige Fachberatung erfolgt durch entsprechend qualifizierte Partner.
Für eine erste Einordnung sind Ihre Branche, die geplante Tätigkeit, die aktuelle wirtschaftliche Situation und der gewünschte Zeitraum hilfreich. Ein vollständiger Fabrikplan ist dafür noch nicht erforderlich.
Georgien- oder Vietnam-Vorhaben vertraulich besprechen
Schildern Sie, welche Aufgabe Sie international aufstellen möchten und ob bereits wirtschaftlicher Handlungsdruck besteht.
Häufige Fragen zur Produktionsverlagerung nach Georgien und Vietnam
Muss ich für den Einstieg sofort eine eigene Auslandsgesellschaft gründen?
Nicht zwangsläufig. Für einen ersten Fertigungsauftrag kann die Zusammenarbeit mit einem bestehenden Partner eine Prüfvariante sein. Ob eine eigene Gesellschaft erforderlich oder sinnvoll ist, hängt von den geplanten Aktivitäten und den jeweiligen rechtlichen Anforderungen ab. Klären Sie das vor Vertragsabschluss.
Lässt sich auch nur ein kleiner Teil der Produktion verlagern?
Eine einzelne Produktgruppe oder Fertigungsstufe lässt sich als eigenes Vorhaben untersuchen. Entscheidend ist, ob sie technisch und organisatorisch abgrenzbar ist und der verbleibende Betrieb wirtschaftlich funktioniert. Eine kleine Maßnahme ist nicht automatisch unkompliziert, kann aber den anfänglichen Kapitaleinsatz begrenzen.
Ist Georgien oder Vietnam grundsätzlich günstiger?
Eine belastbare Antwort braucht dasselbe Produkt, dieselbe Qualität und dieselbe Lieferleistung. Vergleichen Sie reale Angebote einschließlich aller Zusatzaufgaben und der notwendigen Kapitalbindung. Ein durchschnittlicher Lohn oder eine allgemeine Steuerangabe beantwortet diese Frage nicht.
Können Sie eine bestimmte Steuerersparnis oder einen Produktionsstart garantieren?
Eine pauschale Garantie wäre ohne Prüfung nicht belastbar. Steuerfolgen, Genehmigungen, Bankentscheidungen, technische Voraussetzungen und Kundenfreigaben sind vorhabenbezogen zu klären. Der vereinbarte Leistungsumfang sollte konkrete Aufgaben beschreiben, statt einen ungeprüften wirtschaftlichen Erfolg zu versprechen.
Was hat Vorrang, wenn die Liquidität bereits knapp ist?
Zuerst muss die aktuelle Zahlungsfähigkeit fachlich eingeordnet werden. Bei Anzeichen einer Insolvenzreife ist unverzüglich rechtlicher Rat erforderlich. Ein Auslandsprojekt sollte nicht als Begründung dienen, notwendige Maßnahmen für die deutsche Gesellschaft hinauszuschieben.
Produktionsverlagerung ins Ausland braucht eine passende Arbeitsteilung
Produktionsverlagerung ins Ausland ist dann eine ernsthafte Option, wenn eine andere Verteilung der Aufgaben das gesamte Unternehmen wirtschaftlich verbessert. Georgien und Vietnam eröffnen dafür unterschiedliche Prüfwege – von einer zusätzlichen Geschäftseinheit bis zu einem konkreten Fertigungsvorhaben.
Legen Sie zuerst die Aufgabe fest. Prüfen Sie danach Standort, Partner und Zahlen. Und gehen Sie größere Verpflichtungen erst ein, wenn Finanzierung und Umsetzung ausreichend abgesichert sind.
Unternehmer-Retter begleitet Ihre Orientierung mit Länderleistungen für Georgien und Vietnam und der Einbindung spezialisierter Ansprechpartner. Der Ausgangspunkt ist Ihr Unternehmen – nicht ein vorab feststehendes Zielland.
Jetzt internationale Handlungsoptionen besprechen
Dieser Beitrag dient der allgemeinen Information und ersetzt keine individuelle Rechts-, Steuer- oder Investitionsberatung. Die Beispielrechnung ist ein vereinfachtes Modell, kein geprüftes Sanierungskonzept. Redaktioneller Stand: 17. September 2026.
Quellen und rechtliche Grundlagen
KfW Research: KfW-Internationalisierungsbericht 2026, insbesondere gedruckte Seiten 10 und 12: Verlagerungspläne, Bezugsgruppen und Sonderbefragung.
Europäische Kommission – Georgien: EU-Georgien-Freihandelszone: Handelsregeln und Warenursprung.
Europäische Kommission – Vietnam: Handelsbeziehungen der EU mit Vietnam sowie EU-Vietnam-Freihandelsabkommen: Zölle, Ursprungsregeln und Formalitäten.
Georgisches Steuerrecht: Tax Code of Georgia, insbesondere Artikel 88 bis 90 zum Small-Business-Status. Für die Umsetzung ist der jeweils maßgebliche Rechtsstand zu prüfen.
Deutsches Steuerrecht: § 1 KStG – Unbeschränkte Steuerpflicht, § 1 AStG – Fremdvergleich und Funktionsverlagerung sowie § 12 KStG – Entstrickungs- und Wegzugsbesteuerung.
Betriebliche Mitbestimmung: § 111 BetrVG – Betriebsänderungen und § 112 BetrVG – Interessenausgleich und Sozialplan.
Insolvenzrecht: § 15a InsO – Antragspflicht, § 19 InsO – Überschuldung und § 129 InsO – Grundsatz der Insolvenzanfechtung.