
Verdeckte Gewinnausschüttung (vGA)
Verdeckte Gewinnausschüttung (vGA): Definition, Beispiele, Steuern und Haftung
Verdeckte Gewinnausschüttung (vGA): Was ist das?
Eine verdeckte Gewinnausschüttung (vGA) liegt vereinfacht vor, wenn eine Kapitalgesellschaft einem Gesellschafter oder einer ihm nahestehenden Person einen durch die Gesellschafterstellung veranlassten Vorteil gewährt, ohne diesen als offene Gewinnausschüttung zu behandeln. Typische Fälle sind überhöhte Geschäftsführergehälter, privat veranlasste Kostenübernahmen und unangemessen günstige Darlehen. Die steuerliche Beurteilung erfolgt auf zwei Ebenen: bei der Gesellschaft und beim Gesellschafter.
Der zentrale Grundsatz steht in § 8 Absatz 3 Satz 2 Körperschaftsteuergesetz (KStG): Eine vGA darf das Einkommen der Gesellschaft nicht mindern. Beim Gesellschafter kann der Vorteil nach § 20 Absatz 1 Nummer 1 Satz 2 Einkommensteuergesetz (EStG) als Kapitalertrag zu versteuern sein. Dadurch können beide Seiten von einer steuerlichen Korrektur betroffen sein.
Merksatz: Entscheidend ist nicht die Bezeichnung einer Zahlung, sondern weshalb der Vorteil gewährt wurde und ob ein unabhängiger Dritter vergleichbare Konditionen erhalten hätte.
Wann liegt eine verdeckte Gewinnausschüttung vor?
Für die Prüfung einer vGA auf Ebene der Kapitalgesellschaft sind insbesondere fünf Merkmale maßgeblich. Sie ergeben sich aus der Rechtsprechung des Bundesfinanzhofs und den Körperschaftsteuer-Richtlinien.
| Prüfmerkmal | Bedeutung für die Praxis |
|---|---|
| Vermögensminderung oder verhinderte Vermögensmehrung | Die Gesellschaft zahlt beispielsweise zu viel oder verlangt zu wenig. |
| Veranlassung durch das Gesellschaftsverhältnis | Der Vorteil wird wegen der Gesellschafterstellung gewährt, nicht aufgrund eines fremdüblichen Geschäfts. |
| Auswirkung auf den steuerlichen Gewinn | Der Vorgang beeinflusst den steuerlichen Unterschiedsbetrag der Gesellschaft. |
| Kein Zusammenhang mit einer offenen Ausschüttung | Der Vorteil wird nicht aufgrund einer ordnungsgemäßen offenen Gewinnverteilung gewährt. |
| Eignung zur Vorteilsgewährung | Der Vorgang muss geeignet sein, beim Gesellschafter einen entsprechenden Beteiligungsertrag auszulösen. |
Eine vGA setzt keinen tatsächlich ausgewiesenen Jahresgewinn voraus. Auch eine Gesellschaft mit Verlusten kann ihrem Gesellschafter einen unangemessenen Vorteil zuwenden. Ebenso ist keine Überweisung auf dessen Privatkonto erforderlich: Die Begleichung einer privaten Rechnung oder ein verbilligter Sachverkauf kann ausreichen.
Die Regeln betreffen insbesondere GmbHs, UGs und Aktiengesellschaften. Bei einem Einzelunternehmen sind private Geldbewegungen dagegen grundsätzlich als Einlagen oder Entnahmen einzuordnen. Auch bei gewöhnlich besteuerten Personengesellschaften gelten andere Regeln; eine Besonderheit besteht bei einer wirksamen Option zur Körperschaftsbesteuerung nach § 1a KStG.
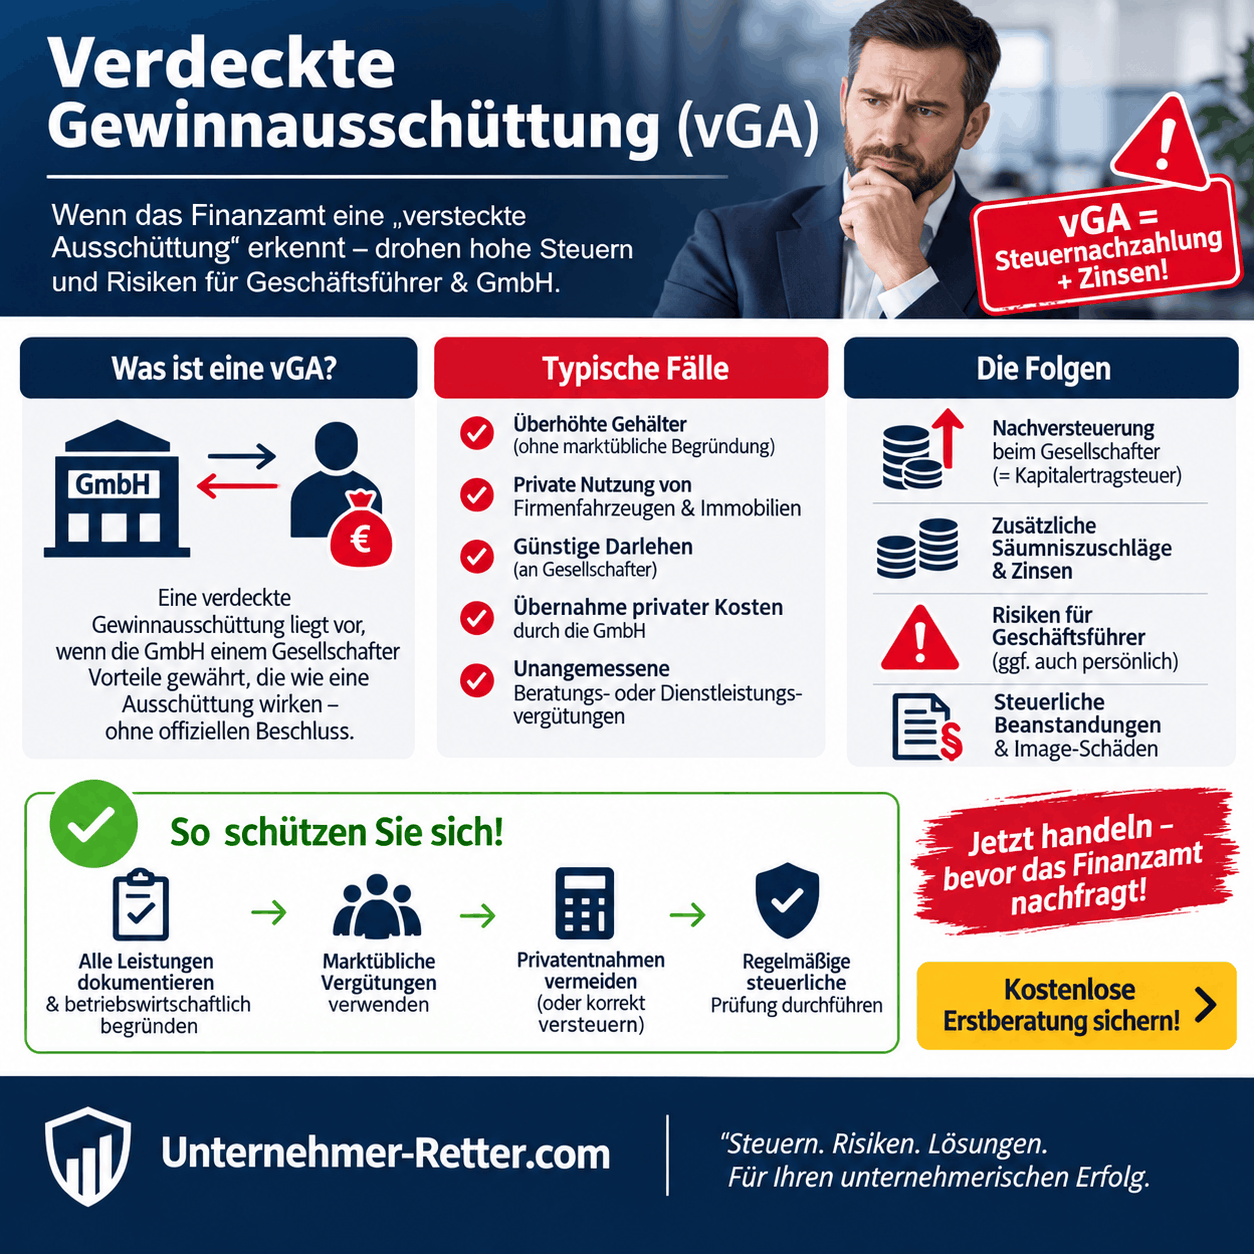
Verdeckte Gewinnausschüttung (vGA) Infografik
Fremdvergleich: Welche Vereinbarungen sind zulässig?
Gesellschafter dürfen mit ihrer Gesellschaft Geschäfte abschließen. Entscheidend sind nachvollziehbare, fremdübliche Bedingungen. Ein angemessenes Geschäftsführergehalt, eine marktgerechte Miete oder ein ernsthaft vereinbartes Darlehen sind nicht allein wegen der Beteiligung steuerlich problematisch.
Der Fremdvergleich fragt: Würde ein sorgfältiger Geschäftsleiter einem unabhängigen Vertragspartner unter vergleichbaren Umständen dieselben Bedingungen anbieten?
Dabei zählen nicht nur der Preis, sondern auch Leistung, Laufzeit, Sicherheiten, Haftungsrisiken und tatsächliche Durchführung. Bei Darlehen müssen beispielsweise Bonität und Besicherung vergleichbar sein; der günstigste beworbene Bankzins ist nicht automatisch der passende Maßstab.
Ein schlechter Geschäftsabschluss ist deshalb nicht automatisch eine vGA. Der Zusammenhang mit dem Gesellschaftsverhältnis muss festgestellt werden. Umgekehrt schützt ein Vertrag nicht, wenn er nur auf dem Papier existiert oder unangemessene Vorteile festschreibt.
Beherrschende Gesellschafter: Vereinbarungen rechtzeitig treffen
Bei einem beherrschenden Gesellschafter gelten zusätzliche Anforderungen. Leistungen müssen grundsätzlich auf einer klaren, eindeutigen, zivilrechtlich wirksamen und im Voraus getroffenen Vereinbarung beruhen. Anschließend muss diese Vereinbarung tatsächlich eingehalten werden. Fehlt es daran, kann auch eine der Höhe nach angemessene Vergütung als vGA einzuordnen sein.
Eine beherrschende Stellung liegt regelmäßig bei einer Mehrheit der Stimmrechte vor. Besondere Stimmrechtsverhältnisse oder ein Zusammenwirken mehrerer Gesellschafter können ebenfalls bedeutsam sein. Die Beteiligungsquote allein beantwortet daher nicht jeden Fall.
Praktische Konsequenz: Gehaltserhöhungen, Tantiemen und sonstige Vergütungsänderungen vor dem betroffenen Leistungszeitraum regeln. Die Schriftform ist ein wichtiger Nachweis, aber nicht für jeden Vertrag eine allgemeine gesetzliche Wirksamkeitsvoraussetzung. Erforderliche Formvorschriften und Vertretungsbefugnisse sind gesondert zu prüfen.
Typische Beispiele für eine verdeckte Gewinnausschüttung
Die folgenden Beispiele zeigen unterschiedliche Risikobereiche. Alle Zahlenbeispiele sind fiktiv. Ob tatsächlich eine vGA vorliegt, hängt insbesondere von Vertragslage, Fremdvergleich und Durchführung ab.
Überhöhtes Geschäftsführergehalt
Erhält ein Gesellschafter-Geschäftsführer eine unangemessen hohe Vergütung, kann der überhöhte Teil eine vGA sein. Maßgeblich ist die Gesamtausstattung: Festgehalt, variable Vergütung, Sachbezüge und Versorgung sind im Zusammenhang zu betrachten. Unternehmensgröße, Aufgaben, Verantwortung und Vergleichsvergütungen spielen eine Rolle. Einen für alle GmbHs geltenden Euro-Höchstbetrag gibt es nicht.
Beispiel: Bei einer Gesamtvergütung von 180.000 Euro werden nach einer belastbaren Einzelfallprüfung 140.000 Euro als angemessen anerkannt. Der übersteigende Betrag von 40.000 Euro kommt als vGA in Betracht. Voraussetzung dieses Beispiels ist, dass die Vergütung im Übrigen steuerlich anzuerkennen ist.
Rückwirkend beschlossene Tantieme
Eine Tantieme ist eine erfolgsabhängige Vergütung. Wird sie einem beherrschenden Gesellschafter-Geschäftsführer erst nachträglich für bereits geleistete Arbeit zugesagt, entsteht ein erhebliches vGA-Risiko. Eine rechtzeitig vereinbarte Berechnungsformel, aus der sich der Betrag erst nach Jahresende ergibt, ist davon zu unterscheiden.
Beispiel: Im Dezember wird erstmals beschlossen, dem Alleingesellschafter eine Sondervergütung für das gesamte fast abgelaufene Jahr zu zahlen. Ein Gesellschafterbeschluss ersetzt hier nicht ohne Weiteres die notwendige vorherige Vergütungsvereinbarung.
Darlehen und Gesellschafter-Verrechnungskonto
Bei Darlehen ist die Richtung des Geldflusses entscheidend: Leiht die GmbH dem Gesellschafter Geld, können zu niedrige Zinsen problematisch sein. Leiht der Gesellschafter der GmbH Geld, können zu hohe Zinsen problematisch sein. Der BFH hat für Forderungen auf einem Gesellschafter-Verrechnungskonto ausdrücklich bestätigt, dass ein Verzicht auf angemessene Zinsen eine vGA auslösen kann.
Beispiel: Der Gesellschafter schuldet seiner GmbH ganzjährig 100.000 Euro. Vereinbart sind keine Zinsen. Wären im konkreten Fall 5 Prozent angemessen, beträgt der jährliche Zinsvorteil 5.000 Euro. Die 5 Prozent sind hier nur eine Rechenannahme, kein allgemein gültiger Zinssatz.
Fehlende Zinsen machen nicht automatisch die gesamte Darlehenssumme zur vGA. Anders kann es aussehen, wenn die Rückzahlung von Anfang an nicht ernsthaft vorgesehen ist oder die Gesellschaft aus gesellschaftlichen Gründen auf ihren Anspruch verzichtet. Ein späterer Forderungsausfall allein beweist dagegen noch keine vGA.
Die Buchung auf einem Verrechnungskonto ersetzt keinen belastbaren Darlehensvertrag. Für die praktische Prüfung sollten Betrag, Zweck, Verzinsung, Laufzeit, Tilgung, Bonität und gegebenenfalls Sicherheiten nachvollziehbar dokumentiert sein.
Private Ausgaben über das Geschäftskonto
Übernimmt die GmbH endgültig private Aufwendungen ihres Gesellschafters ohne angemessene Gegenleistung, kommt eine vGA in Betracht. Beispiele sind private Renovierungen oder Urlaubsrechnungen ohne betrieblichen Anlass.
Zu unterscheiden sind ein gesellschaftlich veranlasster Vorteil, wirksam vereinbarter Arbeitslohn und ein echter, werthaltiger Rückzahlungsanspruch. Nicht jede irrtümliche Zahlung ist automatisch eine Ausschüttung.
Praxisempfehlung: Private und betriebliche Zahlungen trennen und Fehlbuchungen sofort aufklären. Die spätere Bezeichnung als „Darlehen“ oder „Auslagen“ reicht nicht, wenn der tatsächliche Sachverhalt etwas anderes zeigt.
Firmenwagen und Privatnutzung
Die Privatnutzung eines Firmenwagens durch einen Gesellschafter-Geschäftsführer kann entweder Arbeitslohn oder eine vGA sein. Bei einer wirksamen Überlassung als Vergütungsbestandteil kommt grundsätzlich die lohnsteuerliche Behandlung in Betracht. Eine unbefugte, gesellschaftlich veranlasste Privatnutzung ist anders zu beurteilen.
Der BFH hat mit Beschluss vom 17. Dezember 2025, I B 17/24, die Bedeutung des Anscheinsbeweises bei unbefugter Privatnutzung hervorgehoben. Ein auf dem Papier ausgesprochenes Privatnutzungsverbot ist kein sicherer Schutz, wenn die tatsächlichen Umstände für eine private Nutzung sprechen.
Wichtig: Die 1-Prozent-Regelung ist kein allgemeiner Maßstab für die körperschaftsteuerliche Bewertung einer vGA. Vertragslage, tatsächliche Nutzung und Bewertung müssen getrennt geprüft werden.
Überhöhte Zahlungen an Angehörige
Auch Vorteile für Ehepartner, Kinder, Lebenspartner oder andere nahestehende Personen können einem Gesellschafter als vGA zugerechnet werden. Entscheidend ist nicht die familiäre Beziehung allein, sondern die gesellschaftliche Veranlassung der Vorteilsgewährung. Ein tatsächlich durchgeführtes Arbeitsverhältnis zu angemessenen Bedingungen bleibt möglich.
Beispiel: Die GmbH zahlt dem Ehepartner eines Gesellschafters eine deutlich überhöhte Vergütung. Der unangemessene Teil kann beim Gesellschafter als vGA zu erfassen sein, obwohl er das Geld nicht selbst erhalten hat.
Mieten, Immobilien und Verkäufe unter Wert
Zahlt eine GmbH ihrem Gesellschafter für angemietete Räume eine überhöhte Miete oder verkauft sie ihm Vermögen verbilligt, kann die unangemessene Differenz eine vGA darstellen. Ein Verkauf zum Buchwert ist nicht automatisch fremdüblich: Der Buchwert kann erheblich vom Verkehrswert abweichen.
Bei einem Einfamilienhaus der GmbH, das für private Wohnzwecke des Gesellschafters vorgehalten wird, kann sogar die ortsübliche Miete unzureichend sein. Nach der BFH-Rechtsprechung können die Kosten zuzüglich eines angemessenen Gewinnaufschlags maßgeblich werden. Die Entscheidung vom 27. Juli 2016, I R 12/15, zeigt: Ein Mietspiegel allein sichert eine solche Gestaltung nicht ab.
Leistungen zwischen verbundenen Unternehmen
Eine vGA kann auch innerhalb einer Unternehmensgruppe entstehen. Gewährt eine GmbH einer Schwestergesellschaft aus gesellschaftlichen Gründen einen Vorteil, kann dieser dem gemeinsamen Gesellschafter zugerechnet werden. Ob auf der Empfängerseite zusätzlich eine verdeckte Einlage vorliegt, ist gesondert zu prüfen; nicht jeder Nutzungsvorteil ist einlagefähig.
Pensionszusagen und Entgeltumwandlung
Bei Pensionszusagen sind Vertragsgestaltung, Finanzierung und Angemessenheit der gesamten Vergütung entscheidend. Eine Entgeltumwandlung ist nicht pauschal unbedenklich, aber auch nicht automatisch eine vGA.
Der BFH hat mit Urteilen vom 19. November 2025, I R 50/22, und 17. Dezember 2025, I R 4/23, präzisiert: Bei ausschließlich arbeitnehmerfinanzierten Zusagen können andere Maßstäbe gelten als bei arbeitgeberfinanzierten Zusagen. Übernimmt die Gesellschaft zusätzliche Finanzierungsrisiken, muss genauer geprüft werden. Auch eine Mischfinanzierung führt jedoch nicht schon für sich zu einer vGA.
Verdeckte Gewinnausschüttung (vGA)
Steuerliche Folgen: Wer muss die vGA versteuern?
Die Gesellschaft und der Gesellschafter sind getrennte Steuersubjekte. Deshalb müssen die Folgen auf beiden Ebenen ermittelt werden. Eine Korrektur bei der GmbH beantwortet nicht automatisch sämtliche Fragen beim Anteilseigner.
Folgen bei der GmbH oder UG
Eine vGA darf das steuerliche Einkommen nicht mindern. Soweit sie den Gewinn belastet hat, erfolgt grundsätzlich eine außerbilanzielle Korrektur. Diese kann die Körperschaftsteuer, den Solidaritätszuschlag und regelmäßig auch die Gewerbesteuer erhöhen. Bei Verlusten kann sich stattdessen zunächst der steuerliche Verlust vermindern.
Für 2026 beträgt die Körperschaftsteuer 15 Prozent. Der Solidaritätszuschlag beträgt 5,5 Prozent der Körperschaftsteuer. Die Gewerbesteuer hängt vom kommunalen Hebesatz ab. Der gesetzliche Körperschaftsteuersatz sinkt nach der geltenden Fassung des § 23 KStG ab 2028 stufenweise; die nachfolgende Berechnung bezieht sich ausdrücklich auf 2026.
Folgen beim Gesellschafter
Bei einer natürlichen Person mit Anteilen im Privatvermögen gehört die vGA grundsätzlich zu den Einkünften aus Kapitalvermögen. Regelmäßig kommen 25 Prozent Einkommensteuer zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer in Betracht. Das ist jedoch nicht für jede Beteiligung die abschließende Besteuerung.
Unter den Voraussetzungen des § 32d Absatz 2 Nummer 3 EStG kann das Teileinkünfteverfahren beantragt werden: insbesondere ab 25 Prozent Beteiligung oder ab 1 Prozent bei einem durch die berufliche Tätigkeit vermittelten maßgeblichen unternehmerischen Einfluss. Dabei sind grundsätzlich 60 Prozent der betreffenden Erträge steuerpflichtig. Für Beteiligungen im Betriebsvermögen und für Körperschaften als Gesellschafter gelten weitere Besonderheiten.
Bereits versteuerte Beträge müssen berücksichtigt werden. Wird beispielsweise ein Teil eines Geschäftsführergehalts in eine vGA umqualifiziert, darf nicht einfach die bisherige Lohnbesteuerung unverändert stehen bleiben und zusätzlich der gesamte Betrag erneut als Kapitalertrag besteuert werden. Die Zuordnung und die verfahrensrechtlich möglichen Korrekturen sind abzustimmen.
Kapitalertragsteuer: Pflichten der Gesellschaft beachten
Für eine vGA können Kapitalertragsteuerpflichten bestehen. Die GmbH muss gegebenenfalls Steuer einbehalten, anmelden und abführen; bei Pflichtverletzungen kann sie haften. Die Kapitalertragsteuer ist nicht einfach eine zusätzliche dritte Steuer neben der Einkommensteuer des Gesellschafters, sondern eine besondere Erhebungsform.
Übernimmt die GmbH zusätzlich die auf den Vorteil entfallende Steuer endgültig für den Gesellschafter, kann darin ein weiterer steuerpflichtiger Vorteil liegen. Eine solche Steuerübernahme ist in der folgenden Modellrechnung ausdrücklich nicht enthalten.
Verdeckte Gewinnausschüttung berechnen: Beispiel mit 10.000 Euro
Annahmen: Eine GmbH hat 2026 private Aufwendungen ihres Gesellschafters von 10.000 Euro endgültig übernommen und gewinnmindernd gebucht. Der Vorgang wird vollständig als vGA behandelt. Es bestehen ausreichend positive steuerliche Bemessungsgrundlagen; der Gewerbesteuer-Hebesatz beträgt im Beispiel 400 Prozent.
Der Gesellschafter unterliegt dem 25-Prozent-Tarif, hat keine Kirchensteuerpflicht und trägt seine Steuer selbst. Freibeträge, Verlustverrechnung, Umsatzsteuerfolgen und weitere Besonderheiten bleiben unberücksichtigt.
| Steuerliche Belastung | Berechnung | Betrag |
|---|---|---|
| Körperschaftsteuer der GmbH | 10.000 € × 15 % | 1.500,00 € |
| Solidaritätszuschlag der GmbH | 1.500 € × 5,5 % | 82,50 € |
| Gewerbesteuer der GmbH | 10.000 € × 3,5 % × 400 % | 1.400,00 € |
| Zusätzliche Steuern der GmbH | 2.982,50 € | |
| Einkommensteuer auf den Kapitalertrag | 10.000 € × 25 % | 2.500,00 € |
| Solidaritätszuschlag des Gesellschafters | 2.500 € × 5,5 % | 137,50 € |
| Steuern des Gesellschafters | 2.637,50 € | |
| Zusammen | 5.620,00 € |
Eigene Modellrechnung auf Grundlage der genannten Annahmen und gesetzlichen Steuersätze.
Die Rechnung ist keine allgemeine vGA-Steuerquote und kein Vergleich mit einer regulären Ausschüttung aus einem vorgegebenen Vorsteuergewinn. Sie zeigt die Korrektur eines bislang als Aufwand behandelten Vorteils. Bei bereits versteuerten Gehältern oder Mieten, Verlusten oder anderen Beteiligungsverhältnissen kann die Belastung erheblich abweichen.
Verdeckte Gewinnausschüttung buchen: Bilanz und Steuerkorrektur trennen
Eine vGA wird grundsätzlich außerhalb der Steuerbilanz korrigiert. Sie ist nicht automatisch ein zusätzlicher Aufwand und lässt sich nicht durch irgendeinen Gegenbuchungssatz beseitigen. Zunächst muss die ursprüngliche Buchung den tatsächlichen Geschäftsvorfall zutreffend abbilden.
Wurden beispielsweise 10.000 Euro Aufwand gebucht und ist dieser Betrag vollständig eine vGA, wird die Gewinnminderung bei der steuerlichen Einkommensermittlung grundsätzlich durch eine Hinzurechnung von 10.000 Euro neutralisiert. Das bedeutet nicht, dass nochmals 10.000 Euro als Betriebseinnahme zu buchen sind.
Bestand dagegen von Anfang an ein ernsthafter und werthaltiger Rückzahlungsanspruch, kann eine Forderung statt eines Aufwands abzubilden sein. Ob ein solcher Anspruch vorliegt, entscheidet sich nach den tatsächlichen und rechtlichen Verhältnissen, nicht nach einer nachträglich gewählten Kontenbezeichnung.
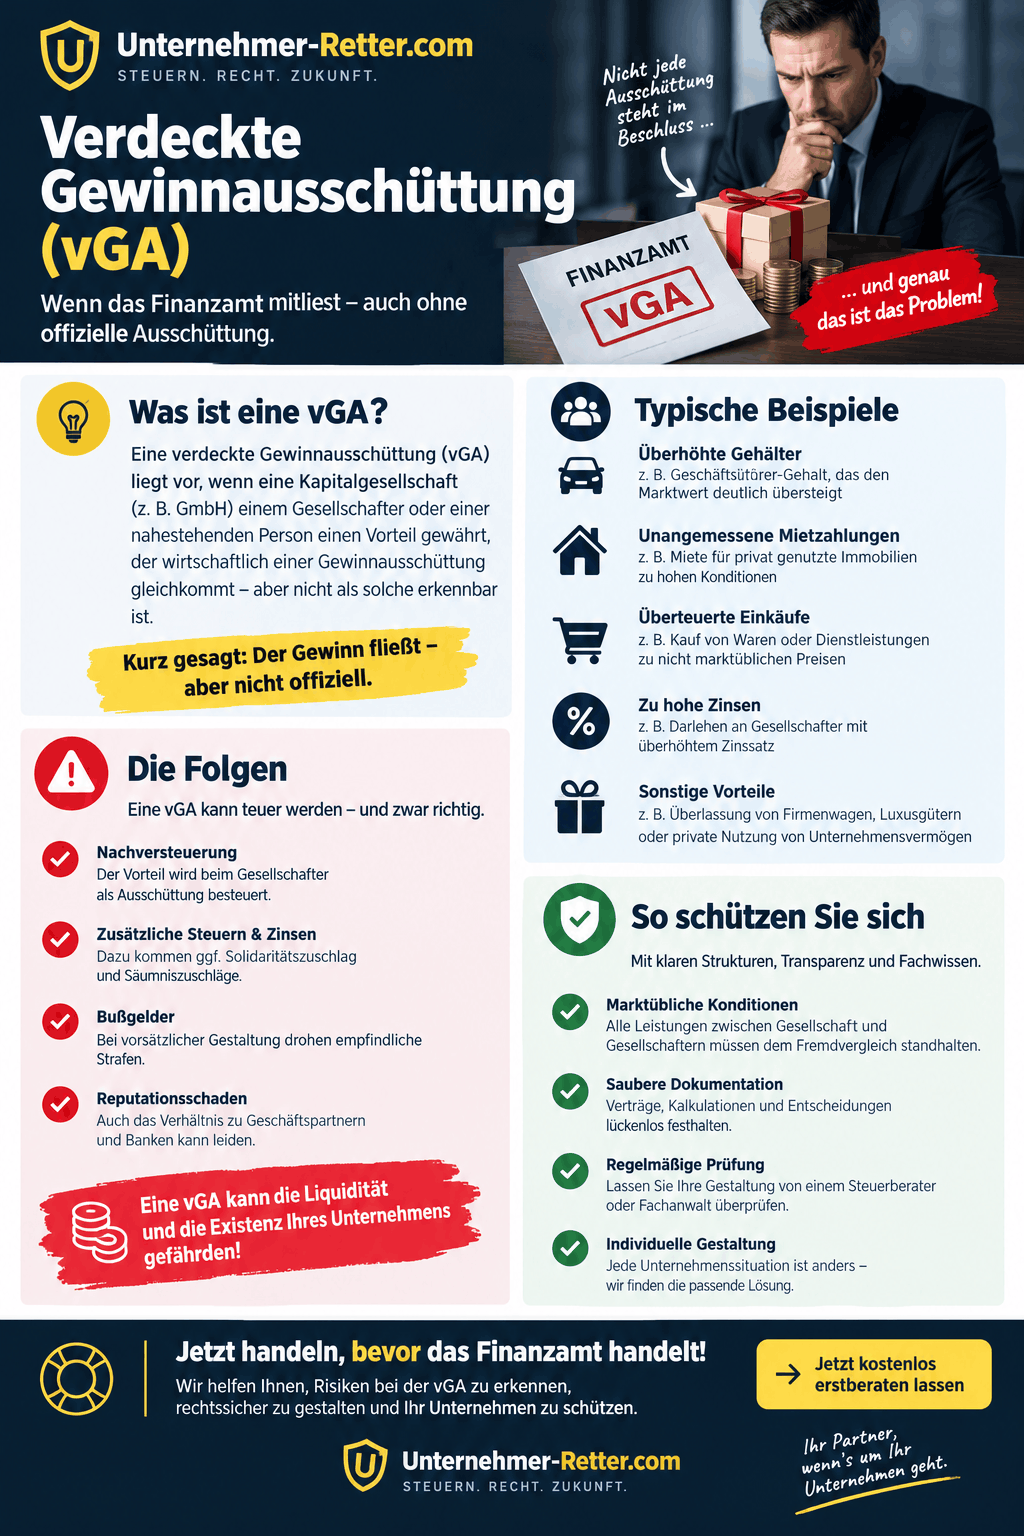
Verdeckte Gewinnausschüttung Infografik
Abgrenzung: vGA, offene Ausschüttung, Arbeitslohn und verdeckte Einlage
Die steuerliche Behandlung hängt davon ab, auf welcher Grundlage und in welche Richtung der Vorteil gewährt wird.
| Vorgang | Kennzeichen | Grundsätzliche Einordnung |
|---|---|---|
| Offene Gewinnausschüttung | Gesellschaft verteilt Gewinn aufgrund eines entsprechenden Beschlusses. | Gewinnverwendung, keine Betriebsausgabe. |
| Verdeckte Gewinnausschüttung | Gesellschaft gewährt einen gesellschaftlich veranlassten Vorteil außerhalb einer offenen Ausschüttung. | Einkommen darf bei der Gesellschaft nicht gemindert werden. |
| Fremdüblicher Arbeitslohn | Gesellschaft bezahlt eine tatsächlich erbrachte Tätigkeit zu anerkennungsfähigen Bedingungen. | Grundsätzlich Personalaufwand; beim Empfänger Arbeitslohn. |
| Verdeckte Einlage | Gesellschafter führt der Gesellschaft einen einlagefähigen Vorteil außerhalb einer offenen Einlage zu. | Grundsätzlich keine Einkommenserhöhung der Gesellschaft; Sonderregeln beachten. |
Die verdeckte Einlage ist nicht einfach jede kostenlose Unterstützung. Insbesondere die unentgeltliche Überlassung von Nutzungsmöglichkeiten ist nicht ohne Weiteres ein einlagefähiger Vermögensvorteil.
Betriebsprüfung: Was tun, wenn das Finanzamt eine vGA annimmt?
Eine Prüfungsfeststellung sollte anhand des konkreten Sachverhalts geprüft werden. Neben der grundsätzlichen Einordnung können Höhe, Empfänger, Zuflusszeitpunkt und betroffene Steuerjahre streitig sein. Die objektive Beweislast für eine vGA liegt grundsätzlich beim Finanzamt; Mitwirkung und nachvollziehbare Unterlagen bleiben dennoch entscheidend.
Für die Bearbeitung empfiehlt sich folgender Ablauf:
- Sachverhalt sichern. Verträge, Beschlüsse, Rechnungen, Kontoauszüge, Verrechnungskonten und Leistungsnachweise zusammenstellen. Keine Unterlagen rückdatieren.
- Fremdvergleich belegen. Vergleichsangebote, Gehaltsdaten, Bewertungen und die wirtschaftlichen Gründe für die Vereinbarung nachvollziehbar aufbereiten.
- Beide Besteuerungsebenen abstimmen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer und Kapitalertragsteuer gemeinsam prüfen lassen. Bereits besteuerte Vergütungen und das richtige Jahr berücksichtigen.
- Bescheide und Fristen kontrollieren. Ein Einspruch ist grundsätzlich innerhalb eines Monats nach Bekanntgabe einzulegen. Die Einlegung allein stoppt die Zahlungspflicht nicht; gegebenenfalls kommt ein Antrag auf Aussetzung der Vollziehung in Betracht.
- Liquidität und laufende Verträge überprüfen. Mögliche Nachzahlungen in die Planung aufnehmen und erkannte Vertragsprobleme für die Zukunft wirksam beheben.
Warum ein Einspruch nur bei der GmbH nicht immer genügt
Körperschaftsteuer- und Einkommensteuerbescheid stehen hinsichtlich der vGA nicht im Verhältnis von Grundlagen- und Folgebescheid. Über Grund und Höhe wird grundsätzlich auf jeder Ebene selbstständig entschieden.
Der BFH hat dies im Beschluss vom 13. Mai 2025, VIII B 33/24, nochmals hervorgehoben. § 32a KStG ermöglicht unter seinen Voraussetzungen korrespondierende Bescheidänderungen, ersetzt aber nicht die eigenständige Prüfung beider Verfahren.
Muss eine erkannte vGA nachgemeldet werden?
Wird nachträglich erkannt, dass eine abgegebene Steuererklärung unrichtig oder unvollständig ist und dadurch Steuern verkürzt werden können oder wurden, kann eine unverzügliche Anzeige- und Berichtigungspflicht nach § 153 AO bestehen.
Nach einer Außenprüfung können unter den gesetzlichen Voraussetzungen auch Auswirkungen auf andere Erklärungen zu berücksichtigen sein. Die konkrete Umsetzung gehört in steuerfachliche Hände.
Kann eine vGA durch Rückzahlung rückgängig gemacht werden?
Eine spätere Rückzahlung beseitigt eine bereits verwirklichte vGA grundsätzlich nicht rückwirkend. Sie kann einen eigenständig zu beurteilenden Einlagevorgang darstellen. Auch eine spätere wirtschaftliche Verrechnung ist nicht automatisch eine steuerliche Heilung.
Der BFH bestätigte dies im Urteil vom 21. Oktober 2025, VIII R 19/23: Die spätere Anrechnung eines Entgelts für ein Vorkaufsrecht auf einen Grundstückskaufpreis ließ die zuvor angenommene vGA nicht rückwirkend entfallen.
Davon zu unterscheiden ist die Frage, ob ursprünglich überhaupt eine vGA vorlag. Ein nachweisbarer Irrtum kann bei der Prüfung eines fehlenden Zuwendungswillens relevant sein, wie der BFH im Urteil vom 22. November 2023, I R 9/20, klargestellt hat. Bloße Unkenntnis der steuerlichen Folgen genügt dafür nicht.
Praktische Konsequenz: Ein tatsächliches Versehen aufklären ist etwas anderes, als einen bereits gewährten Vorteil nachträglich umzubenennen.
Ist eine verdeckte Gewinnausschüttung strafbar?
Eine vGA ist nicht automatisch Steuerhinterziehung. Die steuerliche Korrektur und die strafrechtliche Beurteilung sind unterschiedliche Fragen. Für eine Steuerhinterziehung müssen die gesetzlichen Voraussetzungen, insbesondere hinsichtlich vorsätzlichen Verhaltens und einer Steuerverkürzung, erfüllt sein. Bei leichtfertigem Verhalten kann eine Ordnungswidrigkeit vorliegen.
Bei Hinweisen auf bewusst falsche Erklärungen, erfundene Leistungen oder manipulierte Unterlagen sollte neben dem Steuerberater frühzeitig ein im Steuerstrafrecht erfahrener Rechtsanwalt eingeschaltet werden. Eine Berichtigung und eine strafbefreiende Selbstanzeige sind nicht gleichzusetzen.
Wann droht persönliche Geschäftsführerhaftung?
Eine vGA führt nicht automatisch dazu, dass der Geschäftsführer sämtliche Steuern der GmbH persönlich schuldet. Persönliche Haftung kann aber beispielsweise nach § 69 AO bei vorsätzlicher oder grob fahrlässiger Verletzung steuerlicher Pflichten sowie nach § 43 GmbHG bei einer Pflichtverletzung gegenüber der Gesellschaft entstehen.
Zusätzlich können gesellschaftsrechtliche Rückzahlungsansprüche bestehen. Ob eine Auszahlung gegen die Kapitalerhaltung nach §§ 30, 31 GmbHG verstößt, muss eigenständig geprüft werden. Steuerliche vGA und verbotene Kapitalrückzahlung sind nicht deckungsgleich.
Weiterführend: Geschäftsführerhaftung und persönliche Risiken.
Verdeckte Gewinnausschüttung in der Unternehmenskrise
Wird eine vGA in einer finanziell angespannten Gesellschaft festgestellt, sollten steuerliche Korrektur und Zahlungsfähigkeit parallel geprüft werden. Die mögliche Nachforderung gehört in eine belastbare Liquiditätsplanung. Zur wirtschaftlichen Einordnung: Unternehmenskrise erkennen und Handlungsoptionen einordnen.
Die Feststellung einer vGA bedeutet nicht automatisch Insolvenz. Entscheidend sind insbesondere Zahlungsunfähigkeit nach § 17 InsO und Überschuldung nach § 19 InsO. Kann die Gesellschaft fällige Verpflichtungen nicht erfüllen, darf nicht allein auf den Ausgang eines steuerlichen Streitverfahrens gewartet werden.
Bei eingetretener Insolvenzreife gelten die Pflichten nach § 15a InsO: Antragstellung ohne schuldhaftes Zögern, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung. Diese Höchstfristen sind keine pauschalen Wartefristen. Zahlungen nach Insolvenzreife können zusätzliche Haftungsfolgen nach § 15b InsO auslösen.
Vertiefend erläutern unsere Wiki-Beiträge die Prüfung der Zahlungsunfähigkeit nach § 17 InsO und die Geschäftsführerpflichten nach § 15b InsO.
vGA vermeiden: Welche Unterlagen sollten vorliegen?
Empfehlenswert ist eine nachvollziehbare Dokumentation jeder wesentlichen Leistungsbeziehung zwischen Gesellschaft, Gesellschaftern und nahestehenden Personen. Sie sollte nicht erst dann entstehen, wenn eine Betriebsprüfung angekündigt wird.
| Bereich | Empfohlene Dokumentation |
|---|---|
| Geschäftsführervergütung | Vertrag, zuständige Beschlüsse, Vergütungsbestandteile, nachvollziehbarer Angemessenheitsvergleich. |
| Tantiemen | Rechtzeitige Vereinbarung, eindeutige Berechnungsgrundlage, nachvollziehbare Abrechnung. |
| Darlehen | Vertrag, Bonitätsprüfung, Zinsvergleich, Rückzahlungsplan, gegebenenfalls Sicherheiten. |
| Immobilien und Verkäufe | Vertrag, Bewertung, Fremdvergleich und tatsächliche Zahlungsnachweise. |
| Angehörigenverträge | Konkrete Aufgaben, nachweisbare Leistungen und tatsächliche Durchführung. |
| Firmenwagen | Klare Nutzungsvereinbarung und belastbare Dokumentation der tatsächlichen Nutzung. |
Ein sinnvoller Kontrollprozess verbindet Vertragsprüfung, laufende Buchhaltung und regelmäßige Kontrolle der Gesellschafterkonten. Auffällige Salden, unbelegte Zahlungen und nicht umgesetzte Vereinbarungen sollten zeitnah geklärt werden.
Häufige Fragen zur verdeckten Gewinnausschüttung
Gibt es eine Freigrenze für eine vGA?
Nein. Für verdeckte Gewinnausschüttungen gibt es keinen allgemeinen gesetzlichen Freibetrag und keine pauschale Bagatellgrenze. Ob eine vGA vorliegt, richtet sich nach den rechtlichen Voraussetzungen, nicht allein nach der Höhe des Vorteils.
Kann ein Alleingesellschafter eine vGA erhalten?
Ja. Gerade eine Ein-Personen-GmbH muss Leistungsbeziehungen zwischen Gesellschaft und Gesellschafter sauber regeln. Eine hundertprozentige Beteiligung hebt die Trennung der Vermögensbereiche nicht auf und ersetzt keinen Fremdvergleich.
Wie lange kann das Finanzamt eine vGA aufgreifen?
Es gibt keine eigenständige einheitliche „vGA-Verjährung“. Maßgeblich sind die Festsetzungsfristen: regelmäßig vier Jahre, bei leichtfertiger Steuerverkürzung fünf und bei Steuerhinterziehung zehn Jahre. Fristbeginn, Ablaufhemmungen und besondere Änderungsvorschriften können den Zeitraum beeinflussen. § 32a KStG enthält zudem eine besondere Regelung für korrespondierende Änderungen beim Gesellschafter.
Fallen auf Steuernachzahlungen Zinsen an?
Nachzahlungen können unter den Voraussetzungen des § 233a AO verzinst werden. Für diese Verzinsung beträgt der gesetzliche Zinssatz 0,15 Prozent pro Monat beziehungsweise 1,8 Prozent pro Jahr. Zinsbeginn, Sonderregelungen und die betroffene Steuerart sind gesondert zu prüfen; andere Zinsarten können abweichenden Regeln unterliegen.
Ist ein fehlender schriftlicher Vertrag immer eine vGA?
Nein. Ein fehlendes Schriftstück ist nicht bei jedem Geschäft automatisch mit einer vGA gleichzusetzen. Besonders bei beherrschenden Gesellschaftern sind aber klare, vorherige, wirksame und tatsächlich umgesetzte Vereinbarungen entscheidend. Ohne Dokumentation wird deren Nachweis regelmäßig schwieriger.
Schließt eine vollständig erklärte Zahlung eine vGA aus?
Nein. Auch ein offengelegter und korrekt als Zahlung erfasster Vorgang kann materiell eine vGA sein. Offenlegung, steuerliche Einordnung und strafrechtliche Verantwortung sind getrennte Fragen. „Verdeckt“ bedeutet in diesem Zusammenhang nicht zwingend „heimlich“.
Verdeckte Gewinnausschüttung früh erkennen und richtig einordnen
Die verdeckte Gewinnausschüttung betrifft die Grenze zwischen Gesellschaftsvermögen und Gesellschafterinteressen. Wer Gehälter, Darlehen, Mieten und private Nutzungen rechtzeitig nachvollziehbar vereinbart und tatsächlich entsprechend durchführt, schafft eine bessere Grundlage für die steuerliche Anerkennung.
Bei einer beanstandeten vGA sollten vier Fragen im Mittelpunkt stehen: Liegt überhaupt ein gesellschaftlich veranlasster Vorteil vor? Ist seine Bewertung richtig? Sind beide Besteuerungsebenen abgestimmt? Kann die Gesellschaft die möglichen Nachzahlungen tragen?
Eine spätere Rückzahlung, eine neue Kontenbezeichnung oder ein nachträglicher Beschluss ersetzt diese Prüfung nicht. Bei Liquiditätsproblemen müssen zusätzlich die Geschäftsführerpflichten beachtet werden.
Steuernachzahlung droht und Ihre GmbH gerät unter Druck?
Unternehmer-Retter.com bietet Orientierung für Unternehmer und Geschäftsführer in wirtschaftlich kritischen Situationen. Klären Sie, welche Unterlagen benötigt werden und welche spezialisierten Ansprechpartner für Ihre Situation infrage kommen. Jetzt ein vertrauliches Erstgespräch anfragen. Die individuelle steuerliche und rechtliche Prüfung übernehmen entsprechend qualifizierte Berufsträger. Unternehmer Retter
Dieser Beitrag vermittelt allgemeine Informationen zum deutschen Recht und ersetzt keine individuelle Steuer-, Rechts- oder Insolvenzberatung.
Quellen und weiterführende Rechtsgrundlagen
Gesetzliche Grundlagen: § 8 Absatz 3 KStG zur Einkommensermittlung, § 23 KStG zum Körperschaftsteuersatz, § 32a KStG zu korrespondierenden Bescheidänderungen sowie §§ 20, 32d, 43 und 44 EStG zur Besteuerung beim Gesellschafter und zum Kapitalertragsteuerabzug. Gesetze im Internet
Verwaltungsauffassung: Amtliches Körperschaftsteuer-Handbuch, insbesondere R 8.5, H 8.5 und R 8.6; BMF-Schreiben zur Angemessenheit der Gesamtbezüge von Gesellschafter-Geschäftsführern. Bundesfinanzministerium
Darlehen und Fremdvergleich: BFH vom 22. Februar 2023, I R 27/20; BFH vom 16. Juni 2015, IX R 28/14; BFH vom 21. Oktober 2014, VIII R 31/12. Bundesfinanzhof
Firmenwagen, Immobilien und Pensionen: BFH vom 17. Dezember 2025, I B 17/24; BFH vom 27. Juli 2016, I R 12/15; BFH vom 19. November 2025, I R 50/22; BFH vom 17. Dezember 2025, I R 4/23. Bundesfinanzhof
Korrektur, Irrtum und selbstständige Besteuerungsebenen: BFH vom 21. Oktober 2025, VIII R 19/23; BFH vom 22. November 2023, I R 9/20; BFH vom 13. Mai 2025, VIII B 33/24. Bundesfinanzhof
Verfahren, Haftung und Unternehmenskrise: insbesondere §§ 69, 153, 169, 233a, 238, 355, 361, 370, 371 und 378 AO; §§ 30, 31 und 43 GmbHG sowie §§ 15a, 15b, 17 und 19 InsO. Gesetze im Internet