
Deutsche Konjunktur drittes Quartal 2026: Risiken für GmbHs
Stand: 15. September 2026
Die deutsche Konjunktur im dritten Quartal 2026 verliert nach Einschätzung des Bundeswirtschaftsministeriums zu Quartalsbeginn an Dynamik. Der Monatsbericht vom 14. September verweist auf nachlassende Sonderimpulse in energieintensiven Industrien und schwächere Konsumindikatoren bei hohen Energiepreisen. Das ist ein Warnsignal, aber noch kein feststehender Rückgang der Wirtschaftsleistung im gesamten Quartal.
Für Geschäftsführer ergibt sich daraus eine konkrete Planungsaufgabe: Welche Umsätze beruhen auf einem dauerhaft tragfähigen Geschäft – und welche auf vorübergehenden Zusatzaufträgen?
Unsere betriebswirtschaftliche Schlussfolgerung lautet: Nicht den stärksten Monat fortschreiben, sondern die Belastbarkeit der zugrunde liegenden Aufträge, Margen und Zahlungseingänge prüfen. Wer eine drohende Zahlungsunfähigkeit frühzeitig erkennen möchte, sollte diese Unterschiede in der eigenen Planung sichtbar machen.
Deutsche Konjunktur drittes Quartal 2026: Was die aktuellen Zahlen tatsächlich zeigen
Die amtlichen Juli-Daten ergeben kein einheitliches Bild. Rückläufiger Produktion stehen steigende Auftragseingänge gegenüber. Allerdings verändert sich die Beurteilung des Auftragsplus deutlich, sobald Großaufträge herausgerechnet werden.
Die wichtigsten Konjunkturdaten im Faktencheck
| Indikator | Juli 2026 gegenüber Juni 2026 | Einordnung für die Unternehmensplanung |
|---|---|---|
| Produktion im Produzierenden Gewerbe | −1,1 % | Der Quartalsauftakt war schwächer. Ein einzelner Monat beschreibt aber noch nicht das gesamte Quartal. |
| Produktion energieintensiver Industriezweige | −1,7 % | Die Produktion ging auch in den energieintensiven Branchen zurück. |
| Auftragseingang im Verarbeitenden Gewerbe insgesamt | +2,5 % | Der Gesamtwert deutet zunächst auf eine bessere Auftragslage hin. |
| Auftragseingang ohne Großaufträge | −1,4 % | Das Gesamtplus ist kein Beleg für eine breit getragene Nachfragebelebung. |
| Einzelhandelsumsatz, preisbereinigt | −3,4 % | Der Einzelhandel zeigte einen deutlichen Rücksetzer. Einzelhandelsumsatz und gesamter privater Konsum sind jedoch nicht gleichzusetzen. |
Die genannten Monatsveränderungen sind preis-, kalender- und saisonbereinigt. Die Juli-Ergebnisse wurden als vorläufige Daten veröffentlicht und können revidiert werden. Die zugehörigen amtlichen Veröffentlichungen stehen im Quellenabschnitt am Artikelende.
Wichtig ist außerdem die statistische Abgrenzung: Die Produktionszahl von minus 1,1 Prozent betrifft das Produzierende Gewerbe einschließlich Energie und Bau. Die enger abgegrenzte Industrieproduktion ohne Energie und Bau sank um 2,2 Prozent. Im weniger schwankungsanfälligen Dreimonatsvergleich lag die Produktion des Produzierenden Gewerbes dagegen noch um 0,4 Prozent über der vorherigen Dreimonatsperiode.
Das Ergebnis des Faktenchecks: Die Daten begründen Vorsicht, aber keine pauschale Aussage, dass sämtliche Branchen bereits in einen neuen Abschwung geraten sind.
Warum das Auftragsplus genauer untersucht werden muss
Nach Angaben des Statistischen Bundesamtes ging der Anstieg der Auftragseingänge im Juli fast vollständig auf den sonstigen Fahrzeugbau zurück. Dort wirkten außergewöhnlich umfangreiche Großaufträge, insbesondere im Schiff-, Schienenfahrzeug- und Flugzeugbau. Ohne Großaufträge gingen die Bestellungen auch im Dreimonatsvergleich zurück – dort um 2,2 Prozent.
Für die Planung eines einzelnen Unternehmens folgt daraus: Ein bundesweiter Auftragszuwachs ist kein belastbarer Grund, die eigene Umsatzprognose im gleichen Verhältnis anzuheben. Entscheidend ist, ob das Unternehmen tatsächlich an diesen Bestellungen beteiligt ist, welche Liefertermine vereinbart sind und welche Zahlungen daraus entstehen.
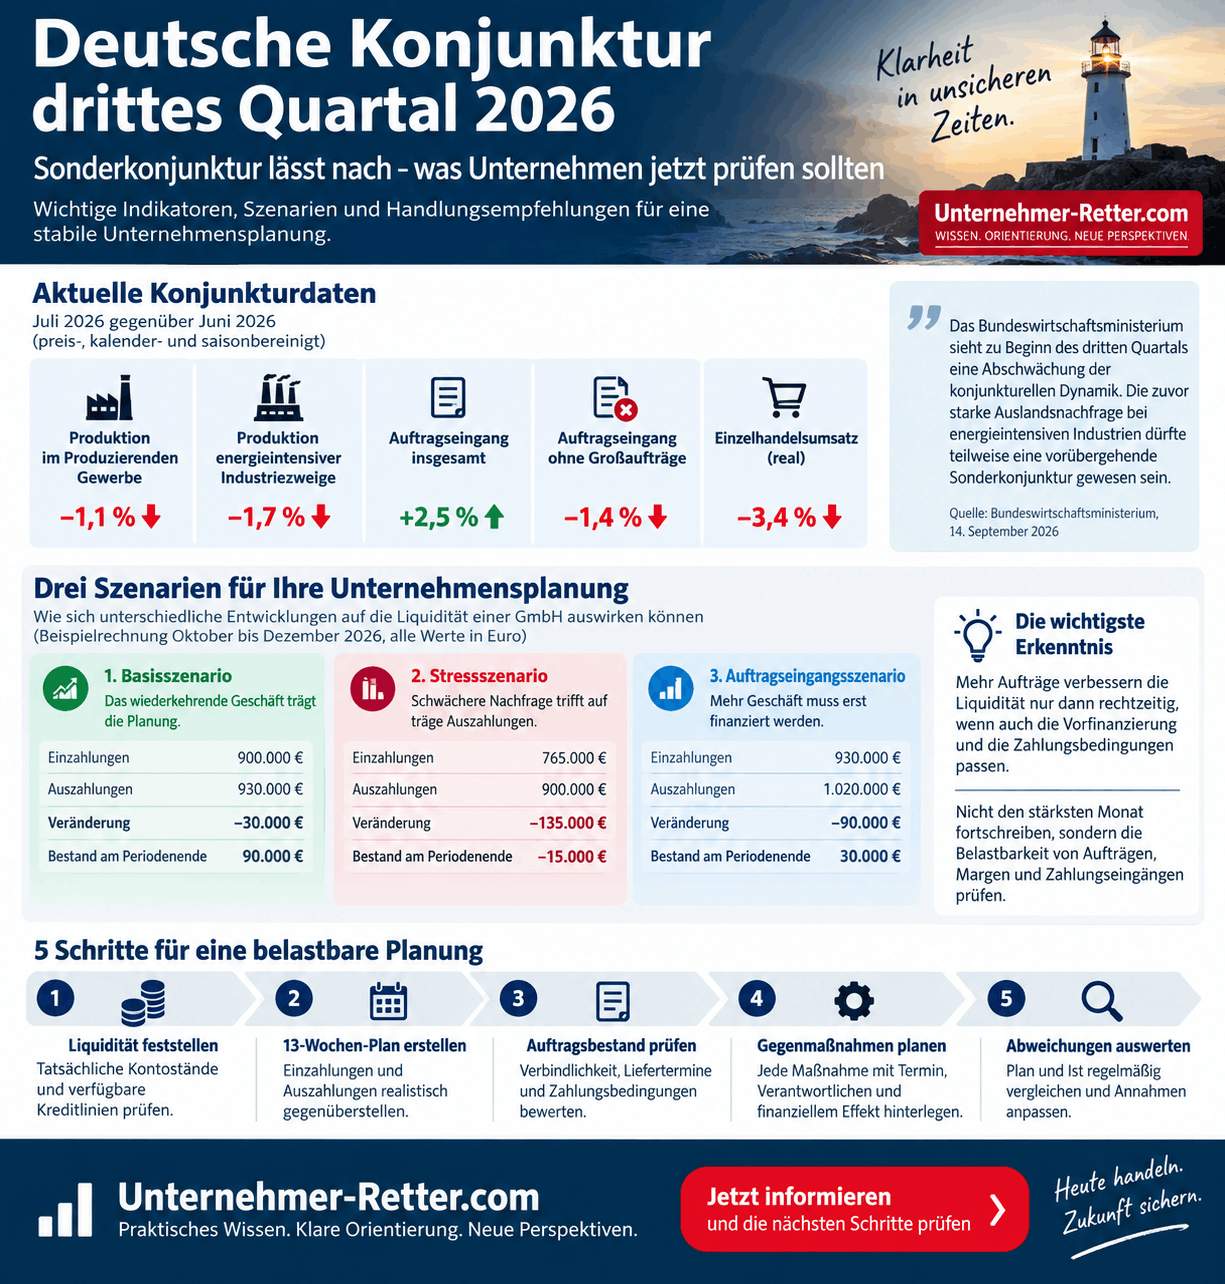
Deutsche Konjunktur drittes Quartal 2026 Infografik
Was hinter der nachlassenden Sonderkonjunktur steckt
Eine Sonderkonjunktur bezeichnet einen zeitlich begrenzten Nachfrageimpuls, der nicht ohne Weiteres als dauerhaftes Wachstum fortgeschrieben werden kann.
Im aktuellen Fall beschreibt das Wirtschaftsministerium zusätzliche Absatzmöglichkeiten für energieintensive deutsche Hersteller infolge des Nahostkonflikts. Ein globaler Lageraufbau und stärkere Belastungen asiatischer Wettbewerber durch Energieverteuerung und Lieferengpässe hätten deutsche Anbieter zeitweise begünstigt. Diese Impulse scheinen inzwischen schwächer zu werden. Zugleich nennt das Ministerium hohe Energiepreise und niedrige Wasserstände auf wichtigen Binnenschifffahrtswegen als Belastungsfaktoren.
Dabei ist eine Unterscheidung entscheidend: Vorübergehende Zusatzaufträge sind echte Geschäfte. Sie sind nur nicht automatisch wiederkehrende Geschäfte.
Aus dieser Unterscheidung leiten wir folgende Prüfregel ab: Jeder größere Auftrag, der die Planung spürbar verbessert, sollte daraufhin untersucht werden, ob er auf einer dauerhaften Kundenbeziehung, einer einmaligen Beschaffung oder einer vorübergehenden Lieferverlagerung beruht.
Ein Unternehmen muss erfolgreiche Zusatzgeschäfte also nicht kleinrechnen. Es sollte lediglich vermeiden, daraus ohne weitere Belege eine dauerhafte Auslastung abzuleiten.
Der entscheidende Planungsfehler: Aus einem guten Monat wird ein normales Geschäftsjahr
Für den folgenden Planungsansatz empfehlen wir, die jüngste Geschäftsentwicklung in drei Bestandteile zu zerlegen:
Wiederkehrendes Geschäft: Umsätze und Aufträge, deren Fortsetzung sich durch Kundenbeziehungen, Abrufverhalten und nachvollziehbare Erfahrungswerte begründen lässt.
Zeitlich begrenztes Zusatzgeschäft: Einmalige Großaufträge, vorgezogene Bestellungen oder Aufträge, die aus einer besonderen Marktsituation entstanden sind.
Noch ungesichertes Neugeschäft: Angebote, Ausschreibungen und Vertriebsgespräche, deren Abschluss, Umfang oder Zeitpunkt noch offen ist.
Diese Einteilung soll nicht dazu führen, unbestätigte Geschäfte grundsätzlich mit null anzusetzen. Sie soll sichtbar machen, auf welchen Nachweisen eine Annahme beruht und welche Folgen ihr Ausbleiben hätte.
Ein unterschriebener Auftrag, eine unverbindliche Absichtserklärung und eine allgemeine Vertriebschance sollten deshalb nicht mit derselben Sicherheit in eine Planung eingehen.
Ebenso wichtig ist der nächste Schritt: Aus dem erwarteten Geschäft müssen realistische Zahlungstermine abgeleitet werden. Eine Liquiditätsplanung stellt Einzahlungen und Auszahlungen gegenüber – nicht lediglich Umsätze und Kosten.
Sollen darüber hinaus Vermögen, Verpflichtungen und unterschiedliche Sanierungswege verglichen werden, kann eine Sanierungsübersicht zur Bewertung der Handlungsoptionen die Planung ergänzen. Sie ersetzt jedoch nicht die Prüfung der Zahlungsfähigkeit.
Drei Szenarien für Geschäftsführer: Basis, Stress und Auftragseingang
Die folgenden Szenarien sind ein redaktionell entwickeltes Planungsmodell, keine Konjunkturprognose des Wirtschaftsministeriums. Sie sollen helfen, die Auswirkungen unterschiedlicher Entwicklungen auf das eigene Unternehmen zu untersuchen.
1. Basisszenario: Das wiederkehrende Geschäft trägt die Planung
Im Basisszenario wird das Geschäft angesetzt, dessen Entwicklung sich unter den aktuellen Umständen plausibel begründen lässt.
Ausgangspunkt sind vorhandene Aufträge, nachvollziehbare Wiederholungsbestellungen, realistische Abschlussquoten und tatsächlich geltende Konditionen. Einmalige Sonderaufträge bleiben als solche erkennbar.
Für dieses Szenario empfehlen wir insbesondere, nicht automatisch von sinkenden Energiepreisen, einer besseren Zahlungsmoral oder zusätzlichen Bankmitteln auszugehen. Solche Verbesserungen sollten erst dann eingeplant werden, wenn dafür belastbare Anhaltspunkte bestehen.
Die zentrale Frage: Reicht das nachvollziehbar erwartete Geschäft aus, um die fälligen Zahlungen zu leisten, ohne laufend auf zusätzliche Finanzierung angewiesen zu sein?
2. Stressszenario: Schwächere Nachfrage trifft auf träge Auszahlungen
Im Stressszenario werden plausible Verschlechterungen durchgerechnet. Dazu können ausbleibende Anschlussaufträge, spätere Kundenabrufe oder verzögerte Zahlungseingänge gehören.
Dabei sollten die Auszahlungen nicht einfach im gleichen Verhältnis wie die Einzahlungen reduziert werden. Im Modell bleiben beispielsweise Mieten, bestehende Personalverpflichtungen, bereits bestelltes Material und fällige Kreditraten zunächst bestehen.
Die Annahmen müssen zum Unternehmen passen. Ein Handelsbetrieb benötigt andere Belastungstests als ein Anlagenbauer mit langen Projektlaufzeiten.
Die zentrale Frage: Wie groß wird der zusätzliche Finanzierungsbedarf, wenn weniger oder später Geld eingeht und die Auszahlungen nicht entsprechend schnell sinken?
3. Auftragseingangsszenario: Mehr Geschäft muss erst finanziert werden
Das dritte Szenario untersucht ausdrücklich einen höheren Auftragseingang.
Hier wird angenommen, dass neue Aufträge gewonnen werden, für deren Bearbeitung zunächst Material, Personal oder Fremdleistungen bezahlt werden müssen. Die Kundenzahlungen folgen erst später oder die vereinbarten Anzahlungen reichen nicht zur Deckung dieser Vorleistungen.
Damit wird eine andere Frage geprüft als im Stressszenario: nicht die Finanzierung eines Rückgangs, sondern die Finanzierung zusätzlicher Arbeit.
Die zentrale Frage: Kann das Unternehmen die neuen Aufträge bis zum Kundenzahlungseingang finanzieren, ohne seine übrigen Zahlungsverpflichtungen zu gefährden?
Deutsche Konjunktur drittes Quartal 2026
Rechenbeispiel: Warum auch neue Aufträge den Liquiditätspuffer verkleinern können
Eine fiktive GmbH plant für Oktober bis Dezember 2026. Die Konjunktursignale aus dem dritten Quartal werden damit in eine vorausschauende Planung für das Schlussquartal übersetzt.
Zum 1. Oktober werden frei verfügbare Zahlungsmittel von 120.000 Euro angenommen. Zusätzliche Kreditreserven werden im Beispiel nicht unterstellt.
Die folgende Rechnung verwendet ausschließlich Zahlungsströme. In den Auszahlungen sind Personal, Material, Energie, Steuern, Schuldendienst und sonstige Zahlungen zusammengefasst. Es handelt sich nicht um eine Gewinnrechnung.
| Zahlungsgröße für Oktober bis Dezember | Basisszenario | Stressszenario | Auftragseingangsszenario |
|---|---|---|---|
| Verfügbare Zahlungsmittel zu Beginn | 120.000 € | 120.000 € | 120.000 € |
| Erwartete Einzahlungen | 900.000 € | 765.000 € | 930.000 € |
| Erwartete Auszahlungen | 930.000 € | 900.000 € | 1.020.000 € |
| Veränderung der Zahlungsmittel | −30.000 € | −135.000 € | −90.000 € |
| Rechnerischer Bestand am Periodenende | 90.000 € | −15.000 € | 30.000 € |
Eigene Modellrechnung mit frei gewählten Annahmen; keine Branchenwerte und keine amtliche Prognose.
Was das Beispiel zeigt
Im Basisszenario bleibt ein Puffer von 90.000 Euro. Dennoch verbraucht das Unternehmen innerhalb von drei Monaten 30.000 Euro seiner Anfangsliquidität. Für die weitere Planung wäre deshalb zu klären, ob dieser Abfluss vorübergehend ist oder sich fortsetzt.
Im Stressszenario liegen die Einzahlungen 15 Prozent unter dem Basiswert. Die Auszahlungen sinken zwar ebenfalls, aber deutlich weniger. Ohne Gegenmaßnahmen oder zusätzliche Finanzierung entsteht bis zum Periodenende ein rechnerisch ungedeckter Bedarf von 15.000 Euro.
Im Auftragseingangsszenario steigen die Einzahlungen auf 930.000 Euro. Die Vorleistungen für das zusätzliche Geschäft lassen die Auszahlungen jedoch stärker zunehmen. Der verbleibende Puffer fällt deshalb niedriger aus als im Basisszenario.
Die entscheidende Erkenntnis: Mehr Aufträge verbessern die Liquidität nur dann rechtzeitig, wenn auch ihre Vorfinanzierung und die vereinbarten Zahlungsbedingungen passen.
Warum der Quartalsendbestand allein nicht genügt
Die Tabelle verdichtet drei Monate. Sie zeigt nicht, ob zwischenzeitlich eine größere Finanzierungslücke entsteht.
Deshalb sollte die Rechnung zusätzlich nach Fälligkeiten auf Wochen oder – bei einer angespannten Lage – auf einzelne Tage verteilt werden. Ein positiver Dezember-Endbestand beantwortet nicht, ob eine größere Zahlung bereits im Oktober geleistet werden kann.
Auch ein negativer Modell-Endbestand ist für sich genommen noch keine abschließende insolvenzrechtliche Diagnose. Für die Prüfung der Zahlungsunfähigkeit nach § 17 InsO ist insbesondere maßgeblich, ob fällige Zahlungspflichten erfüllt werden können. Das muss anhand der konkreten Situation geprüft werden.
Fünf Schritte, mit denen Unternehmen ihre Planung jetzt belastbarer machen
Die folgenden Schritte sind unsere Handlungsempfehlung für die Übertragung des Faktenchecks auf die eigene Unternehmensplanung.
1. Frei verfügbare Liquidität feststellen
Beginnen Sie mit den tatsächlichen Kontoständen und den nutzbaren Finanzierungsreserven.
Unterscheiden Sie dabei zwischen vorhandenen Zahlungsmitteln, verbindlich verfügbaren Kreditlinien und Finanzierungen, über die lediglich gesprochen wird. Prüfen Sie bei Kreditlinien auch Laufzeiten, Bedingungen und bereits erfolgte Inanspruchnahmen.
Eine beantragte Finanzierung sollte im Modell nicht unbemerkt wie bereits verfügbares Geld behandelt werden.
2. Eine rollierende Planung für die nächsten 13 Wochen aufstellen
Für die kurzfristige Steuerung empfehlen wir einen 13-Wochen-Plan, der wöchentlich aktualisiert wird. Bei akuten Engpässen ist eine feinere zeitliche Auflösung erforderlich.
Die 13 Wochen sind hier eine praktische Planungsempfehlung, keine gesetzliche Frist. Sie ersetzen auch keine längerfristige Prüfung.
Ordnen Sie jeder größeren Einzahlung einen erwarteten Zahlungstermin zu. Stellen Sie ihr die tatsächlichen Fälligkeiten der Auszahlungen gegenüber. Berücksichtigen Sie dabei auch betagte Forderungen und künftig fällige Verpflichtungen, die heute noch keinen Zahlungsabfluss auslösen, innerhalb des Planungszeitraums aber relevant werden.
3. Die Qualität des Auftragsbestands prüfen
Bewerten Sie große Aufträge nicht allein nach ihrem Umsatzvolumen.
Für jeden wesentlichen Auftrag sollte erkennbar sein, ob er verbindlich erteilt wurde, welche Abruf- und Abnahmebedingungen gelten, wann fakturiert werden kann und wann voraussichtlich Geld eingeht.
Ergänzend empfehlen wir eine aktuelle Nachkalkulation: Welche direkt zurechenbaren Kosten verursacht der Auftrag – und welche zusätzlichen Vorleistungen werden nötig?
So wird sichtbar, ob ein Auftrag lediglich die Auslastung erhöht oder auch einen ausreichenden Ergebnisbeitrag und tragfähige Zahlungsbedingungen bietet.
4. Gegenmaßnahmen mit einem Zahlungstermin verbinden
Eine Maßnahme hilft dem Liquiditätsplan erst dann konkret, wenn ihr finanzieller Effekt zeitlich zugeordnet werden kann.
Im Plan sollte daher nicht nur „Kosten senken“ stehen, sondern beispielsweise, welcher Vertrag zu welchem Termin verändert werden kann. Entsprechend sollten erwartete Anzahlungen, vereinbarte Stundungen oder mögliche Anlagenverkäufe nach Voraussetzungen und Realisierungszeitpunkt unterschieden werden.
Für jede wesentliche Maßnahme empfehlen wir einen Verantwortlichen, einen Termin und einen dokumentierten Status.
5. Abweichungen auswerten und Annahmen korrigieren
Vergleichen Sie regelmäßig, welche Zahlungen geplant waren und welche tatsächlich eingetreten sind.
Besonders aufschlussreich ist die Ursache einer Abweichung: Wurde ein Auftrag verloren, nur verschoben oder bereits ausgeführt, aber noch nicht bezahlt? Diese Fälle benötigen unterschiedliche Reaktionen.
Entscheidend ist außerdem, die Planung nicht lediglich rechnerisch fortzuschreiben. Wiederholte Abweichungen sollten dazu führen, die zugrunde liegenden Annahmen neu zu bewerten.
Fortführungsplanung: Wann die Konjunkturfrage rechtlich relevant wird
Ein schwächeres wirtschaftliches Umfeld macht eine GmbH nicht automatisch insolvenzreif. Es kann aber Anlass sein, bestehende Planungsannahmen und erkannte Risiken erneut zu prüfen.
§ 1 StaRUG verpflichtet Geschäftsleiter haftungsbeschränkter Unternehmensträger zur fortlaufenden Überwachung bestandsgefährdender Entwicklungen. Werden solche Entwicklungen erkannt, sind geeignete Gegenmaßnahmen zu ergreifen; vorhandene Überwachungsorgane sind unverzüglich zu informieren.
Dabei sollten unterschiedliche Prüfungen nicht miteinander vermischt werden.
Zahlungsfähigkeit und Fortbestehensprognose haben unterschiedliche Blickrichtungen
Die Prüfung der Zahlungsunfähigkeit nach § 17 InsO betrifft die Fähigkeit, fällige Zahlungspflichten zu erfüllen. Eine positive Jahresergebnisplanung ersetzt diese Prüfung nicht.
Bei der Überschuldungsprüfung und Fortbestehensprognose nach § 19 InsO ist relevant, ob die Fortführung des Unternehmens in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist. Diese insolvenzrechtliche Fortbestehensprognose reicht damit deutlich über einen kurzfristigen Liquiditätsplan hinaus.
Eine negative Prognose allein beantwortet allerdings noch nicht die gesamte Überschuldungsprüfung; auch die gesetzlich vorgesehene Vermögensdeckung ist zu berücksichtigen.
Für die drohende Zahlungsunfähigkeit nach § 18 InsO sieht das Gesetz in aller Regel einen Prognosezeitraum von 24 Monaten vor. Sie ist von bereits eingetretener Zahlungsunfähigkeit zu unterscheiden.
Für unseren Planungsansatz bedeutet das: Die kurzfristige Liquiditätssteuerung sollte mit einer längerfristigen Unternehmensplanung verbunden werden. Ein positiver 13-Wochen-Plan ist kein pauschaler Nachweis einer positiven Fortbestehensprognose.
Eine Konjunkturerholung verschiebt keine gesetzlichen Pflichten
Ist eine GmbH zahlungsunfähig oder überschuldet, gelten die gesetzlichen Antragspflichten unabhängig von erwarteten neuen Aufträgen oder einer erhofften gesamtwirtschaftlichen Erholung.
Die Insolvenzantragspflicht nach § 15a InsO verlangt die Antragstellung ohne schuldhaftes Zögern. Als äußerste Grenzen nennt das Gesetz drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung. Diese Höchstfristen sind keine allgemeinen Wartefristen.
Bestehen konkrete Anzeichen einer Insolvenzreife, sollte die Lage unverzüglich mit entsprechend qualifizierter rechtlicher Unterstützung geprüft werden. Eine Beratungsanfrage oder ein laufendes Bankgespräch ersetzt diese Prüfung nicht.
Welche Warnsignale im eigenen Unternehmen besonders aufschlussreich sind
Für die laufende Überwachung empfehlen wir, nicht nur den Umsatz zu betrachten, sondern drei Entwicklungen gemeinsam zu verfolgen:
Aufträge verlieren an Verbindlichkeit. Kunden verschieben Abrufe, bestätigen geplante Bestellungen nicht oder verlängern Entscheidungsprozesse.
Der erwartete Ergebnisbeitrag sinkt. Zusätzliche Arbeit wird gewonnen, aber höhere Beschaffungs- oder Ausführungskosten verschlechtern ihre Kalkulation.
Zahlungseingänge bleiben hinter der Planung zurück. Der Auftragsbestand sieht stabil aus, während Forderungen länger offen bleiben und verfügbare Mittel abnehmen.
Diese Beobachtungen sind keine automatische Insolvenzdiagnose. Sie sind ein Anlass, ihre Auswirkungen durchzurechnen und die Planung nicht unverändert weiterlaufen zu lassen.
Als zentrale Steuerungsgröße empfehlen wir deshalb den niedrigsten voraussichtlichen Liquiditätsbestand innerhalb des Planungszeitraums – zusammen mit der Frage, welche Annahmen und Finanzierungszusagen diesen Bestand tragen.
Wer über die nächsten Schritte entscheiden muss, sollte außerdem die Unterschiede zwischen Restrukturierung und Insolvenz kennen. Eine wirtschaftlich sinnvoll erscheinende Sanierung ersetzt nicht die gesonderte Prüfung möglicher Insolvenzgründe.
Häufige Fragen zur deutschen Konjunktur im dritten Quartal 2026
Bedeutet eine nachlassende Sonderkonjunktur, dass alle Unternehmen mit Umsatzrückgängen rechnen müssen?
Nein. Die Juli-Daten zeigen Unterschiede zwischen Wirtschaftszweigen. Für eine einzelne GmbH muss deshalb geprüft werden, wie sich ihre eigenen Kunden, Absatzmärkte und Aufträge entwickeln. Eine pauschale Kürzung sämtlicher Unternehmensumsätze lässt sich aus den Gesamtzahlen nicht ableiten.
Warum reichen steigende Auftragseingänge nicht als Entwarnung?
Der amtliche Gesamtwert kann durch wenige große Bestellungen geprägt sein. Zusätzlich beantwortet ein Auftragseingang noch nicht, wann das betreffende Unternehmen liefern, abrechnen und Zahlungen erhalten wird. Der Juli 2026 verdeutlicht die statistische Unterscheidung: insgesamt steigende Bestellungen, aber ein Rückgang ohne Großaufträge.
Müssen im Stressszenario alle denkbaren Risiken gleichzeitig eintreten?
Für das hier vorgeschlagene Modell nicht. Ziel ist ein nachvollziehbarer Belastungstest mit unternehmensspezifischen Annahmen. Sinnvoll kann es sein, Nachfrageausfälle, Zahlungsverzögerungen und höhere Auszahlungen zunächst getrennt und anschließend in einer plausiblen Kombination zu untersuchen.
Ersetzt ein positiver kurzfristiger Liquiditätsplan die Fortbestehensprognose?
Nein. Die kurzfristige Steuerung und die insolvenzrechtliche Fortbestehensprognose haben unterschiedliche Zeithorizonte. § 19 InsO stellt auf die nächsten zwölf Monate ab. Ein positiver kurzfristiger Plan allein genügt dafür nicht.
Fazit: Deutsche Konjunktur drittes Quartal 2026 – Auftragsqualität vor Planungsoptimismus
Die deutsche Konjunktur im dritten Quartal 2026 sollte für Geschäftsführer Anlass sein, positive Einzelmonate genauer zu prüfen – nicht, erfolgreiche Geschäfte pauschal abzuschreiben.
Unsere Empfehlung ist eine Planung, die wiederkehrendes Geschäft, Sonderaufträge und noch ungesicherte Chancen klar unterscheidet. Das Basisszenario zeigt, was unter nachvollziehbaren Annahmen tragfähig ist. Das Stressszenario macht zusätzlichen Finanzierungsbedarf sichtbar. Das Auftragseingangsszenario prüft, ob auch mehr Geschäft ausreichend finanziert werden kann.
Die entscheidende Frage lautet nicht nur: „Haben wir genug Aufträge?“ Sondern: „Entstehen daraus rechtzeitig ausreichende Zahlungsmittel, um unsere Verpflichtungen zu erfüllen?“
Trägt Ihre Planung auch ein schwächeres Quartal?
Klären Sie, welche Annahmen Ihre Liquiditäts- und Fortführungsplanung tatsächlich tragen. Besonders wichtig sind die Verbindlichkeit großer Aufträge, realistische Zahlungstermine und der Finanzierungsbedarf bis zum Zahlungseingang.
Unternehmer-Retter unterstützt Sie bei der strategischen Orientierung und der Suche nach geeigneten nächsten Schritten. Die erforderliche fachliche Prüfung erfolgt durch entsprechend qualifizierte Partner.
Jetzt vertrauliche Ersteinschätzung zur Unternehmenslage anfordern
Dieser Beitrag dient der allgemeinen wirtschaftlichen und rechtlichen Orientierung. Er ersetzt keine Prüfung des konkreten Unternehmensfalls.
Quellen und weiterführende Grundlagen
Konjunkturelle Einordnung
- Bundesministerium für Wirtschaft und Energie: Die wirtschaftliche Lage in Deutschland im September 2026, Pressemitteilung vom 14. September 2026. Der Bericht wurde anhand der Wiedergabe der Ministeriumsmitteilung bei DATEV ausgewertet.
- Reuters: Berlin sees slowdown of economic momentum early in Q3, 14. September 2026.
- Handelsblatt: Wirtschaftsministerium erwartet Ende der Sonderkonjunktur.
Amtliche Monatsdaten
- Statistisches Bundesamt: Produktion im Juli 2026: −1,1 % zum Vormonat, Originalmitteilung vom 7. September 2026, veröffentlicht über Presseportal.
- Statistisches Bundesamt: Auftragseingang im Verarbeitenden Gewerbe im Juli 2026: +2,5 % zum Vormonat, Originalmitteilung vom 4. September 2026, veröffentlicht über Presseportal.
- Statistisches Bundesamt: Einzelhandelsumsatz im Juli 2026 real um 3,4 % niedriger als im Vormonat, Originalmitteilung vom 1. September 2026, veröffentlicht über Presseportal.
Rechtsgrundlagen
- § 1 StaRUG – Krisenfrüherkennung und Krisenmanagement.
- § 15a InsO – Insolvenzantragspflicht und Höchstfristen.
- § 17 InsO – Zahlungsunfähigkeit.
- § 18 InsO – Drohende Zahlungsunfähigkeit.
- § 19 InsO – Überschuldung und Zwölf-Monats-Prognose.
Die Szenarien, Handlungsempfehlungen und das Rechenbeispiel sind eigene redaktionelle Ausarbeitungen. Sie sind von den amtlichen Konjunkturdaten und den gesetzlichen Vorgaben zu unterscheiden.