
Fed Zinserhöhung September 2026: Folgen für deutsche Unternehmen
Stand: 21. September 2026
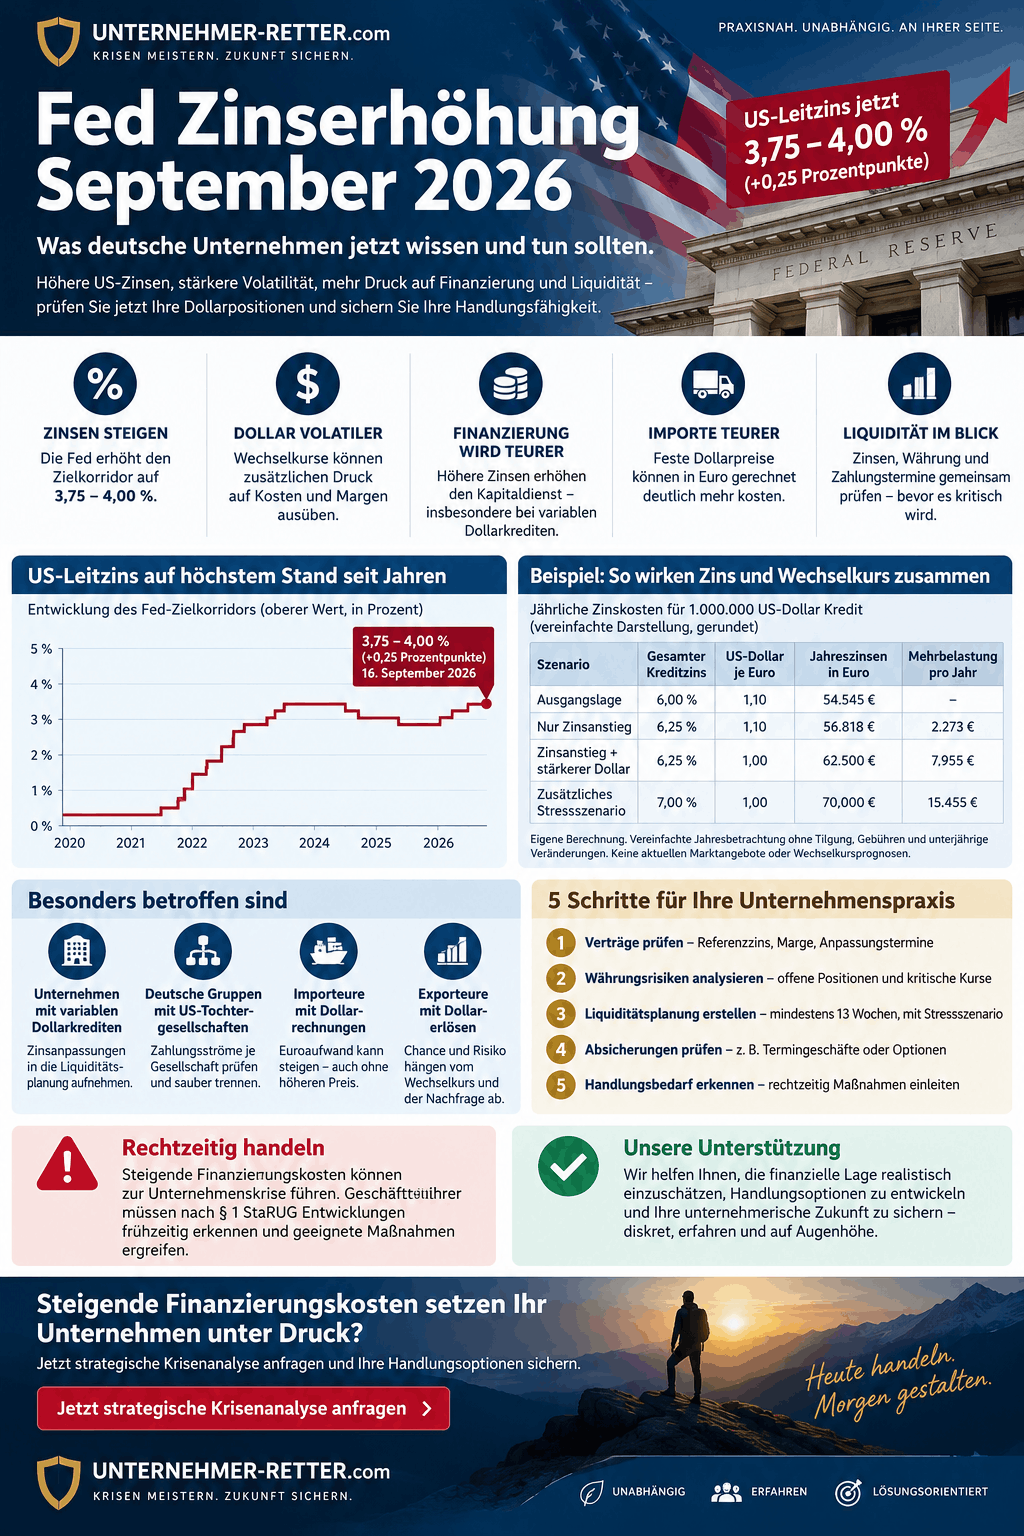
Die Fed Zinserhöhung im September 2026 bringt den US-Leitzins auf einen Zielkorridor von 3,75 bis 4,00 Prozent. Die Federal Reserve beschloss am 16. September eine Anhebung um 0,25 Prozentpunkte. Alle zwölf stimmberechtigten Mitglieder unterstützten die Entscheidung. Damit reagiert die US-Notenbank auf eine weiterhin erhöhte Inflation.
Für deutsche Unternehmen lautet die entscheidende Frage jetzt nicht nur, ob weitere Zinserhöhungen folgen. Wichtiger ist, wie empfindlich die eigene Finanzierung auf höhere Dollarzinsen und veränderte Wechselkurse reagiert.
Ein Unternehmen kann einen überschaubaren Zinsanstieg verkraften und trotzdem unter erheblichen Finanzierungsdruck geraten, wenn gleichzeitig seine Dollarverbindlichkeiten in Euro gerechnet teurer werden. Deshalb sollten Geschäftsführer Zinsen, Währungen und Zahlungstermine gemeinsam betrachten.
Besonders wichtig ist diese Prüfung, wenn sich bereits Anzeichen einer Unternehmenskrise zeigen und nur noch geringe Liquiditätsreserven vorhanden sind.
Fed Zinserhöhung September 2026: Was beschlossen wurde – und was nicht
Die Entscheidung ist die erste US-Zinserhöhung seit drei Jahren und die erste unter dem neuen Fed-Vorsitzenden Kevin Warsh. Der bisherige Zielkorridor steigt um 25 Basispunkte. Das entspricht 0,25 Prozentpunkten, nicht einer relativen Erhöhung um 0,25 Prozent.
Die gleichzeitig veröffentlichten Zinsprojektionen signalisieren, dass ein weiterer Anstieg bis zum Jahresende möglich ist. Von den 18 Teilnehmern, die eine Zinsprojektion abgegeben haben, halten zwölf zum Jahresende einen Zielkorridor von 4,00 bis 4,25 Prozent für angemessen. Vier sehen einen noch höheren Korridor von 4,25 bis 4,50 Prozent. Zwei bleiben beim jetzt beschlossenen Niveau.
Damit liegen 16 der 18 Projektionen über dem aktuellen Zielkorridor.
Diese Angaben sind jedoch keine bereits beschlossenen Zinsschritte. Die Projektionen spiegeln individuelle Einschätzungen zur angemessenen Geldpolitik wider. Sie garantieren weder einen bestimmten Zinssatz noch einen konkreten Zeitpunkt. Die 18 Projektionen sind außerdem nicht mit den zwölf Stimmen beim eigentlichen Zinsbeschluss gleichzusetzen.
Für die Unternehmensplanung bedeutet das: Weitere Zinserhöhungen gehören in die Szenariorechnung. Sie sollten aber nicht als unvermeidbarer Verlauf dargestellt werden.
Fed Zinserhöhung September 2026 Infografik
Warum die US-Notenbank die Zinsen wieder anhebt
Die Fed beschreibt eine Wirtschaft mit robuster Binnennachfrage, kräftigen Investitionen und starkem Produktivitätswachstum. Gleichzeitig bleibt die Inflation erhöht. Der Zinsschritt soll eine schnellere Rückkehr zum Inflationsziel von zwei Prozent unterstützen.
Als Hintergrund nennt Reuters unter anderem Importzölle, den Energiepreisschock und den Investitionsboom rund um künstliche Intelligenz. Die Belastungen beschränken sich damit nicht auf einen einzelnen Kostenfaktor.
Aus unternehmerischer Sicht ist deshalb eine Finanzplanung sinnvoll, die auch ohne kurzfristig sinkende Zinsen tragfähig bleibt. Eine Investition sollte sich nicht erst dann rechnen, wenn die nächste Zinssenkung kommt.
Vier Prozent Fed-Leitzins bedeuten nicht vier Prozent Kreditzins
Der Zielkorridor der Federal Reserve ist nicht der Zinssatz, zu dem ein deutsches Unternehmen automatisch einen Dollarkredit erhält.
Bei einer variablen Finanzierung ist die vertraglich vereinbarte Berechnungsgrundlage maßgeblich. Ein Dollarvertrag kann beispielsweise an einen SOFR-basierten Referenzzins anknüpfen. SOFR bezeichnet einen aus besicherten US-Dollar-Übernachtgeschäften abgeleiteten Zinssatz. Er ist nicht mit dem Fed-Zielkorridor gleichzusetzen. Auch die konkrete Berechnung über einen Zeitraum kann sich unterscheiden.
Ein vereinfachtes Vertragsmodell kann so aussehen:
Kreditzins = vereinbarter Referenzzins + Bankmarge
Hinzu kommen gegebenenfalls vertragliche Gebühren. Entscheidend ist daher, was tatsächlich im Kreditvertrag steht: welcher Referenzzins verwendet wird, wann eine Anpassung erfolgt, ob eine Zinsuntergrenze vereinbart wurde und ob die Marge unverändert bleibt.
Dass die Zinserhöhung bereits auf Bankkonditionen durchschlägt, zeigt Wells Fargo: Die Bank erhöhte ihre Prime Rate von 6,75 auf 7,00 Prozent mit Wirkung zum 17. September 2026. Auch diese Prime Rate ist nicht automatisch der individuelle Kundenzins eines Unternehmens.
Für die Vertragsprüfung sollten drei Fragen im Mittelpunkt stehen:
- Was verändert sich? Referenzzins, Marge oder eine andere Kostenkomponente?
- Wann verändert es sich? Sofort, zum nächsten Anpassungstermin oder erst bei einer Anschlussfinanzierung?
- Welcher Betrag ist betroffen? Die gesamte Kreditsumme, nur der variable Anteil oder lediglich die tatsächlich gezogene Kreditlinie?
Ein fest vereinbarter Kreditzins beseitigt außerdem nicht automatisch ein daneben bestehendes Währungsrisiko. Ein fester Dollarbetrag kann in Euro gerechnet weiterhin schwanken.
Welche zusätzlichen Faktoren die Finanzierung verteuern können, erläutert unser Beitrag Unternehmenskredite werden teurer: Zinsen, Bankmargen und Kapitaldienst prüfen.
Welche deutschen Unternehmen ihre Dollarpositionen prüfen sollten
Für die betriebliche Prüfung sind vor allem vier Konstellationen relevant. Die Einordnung folgt aus der jeweiligen Vertragswährung und den Zahlungsströmen – nicht allein aus dem Sitz des Unternehmens.
Unternehmen mit variablen Dollarkrediten
Hier gehört zunächst die nächste Zinsanpassung in die Liquiditätsplanung. Werden Zinsen und Tilgungen aus Euroeinnahmen bezahlt, ist zusätzlich zu berechnen, wie viele Euro für die benötigten Dollar aufgebracht werden müssen.
Ein höherer Dollarzins und ein ungünstigerer Umrechnungskurs können gleichzeitig belasten.
Deutsche Gruppen mit US-Tochtergesellschaften
Bei einer US-Tochter mit Dollarumsätzen und Dollarkosten sollte zuerst die lokale Zahlungsfähigkeit betrachtet werden. Anschließend ist zu prüfen, welche Zahlungen tatsächlich zwischen Tochtergesellschaft und deutscher Mutter fließen.
Dollarumsätze allein garantieren keinen Risikoausgleich. Einzahlungen und Auszahlungen müssen hinsichtlich Betrag und Zeitpunkt zusammenpassen. Dieses sogenannte Matching kann offene Währungspositionen reduzieren.
Für die eigene Planung empfiehlt es sich deshalb, nicht nur einen Konzernsaldo zu bilden, sondern zusätzlich jede Gesellschaft einzeln zu betrachten: Wo wird Geld benötigt, wann wird es benötigt und ist es dort tatsächlich verfügbar?
Importeure mit Dollarrechnungen
Für Importeure kann sich der Euroaufwand zwischen Bestellung und Zahlung verändern, obwohl der vereinbarte Dollarpreis gleich bleibt. Dieses Transaktionsrisiko entsteht durch die Fremdwährungsvereinbarung und setzt keinen eigenen Dollarkredit voraus.
Prüfenswert sind deshalb insbesondere bereits bestellte, aber noch nicht bezahlte Waren sowie länger laufende Einkaufsverträge.
Exporteure mit Dollarerlösen
Ein stärkerer Dollar kann bei der Umrechnung feststehender Dollarerlöse in Euro vorteilhaft sein. Ein schwächerer Dollar wirkt in die Gegenrichtung. Entscheidend ist die offene Position nach Berücksichtigung entsprechender Dollarausgaben und vorhandener Absicherungen.
Daneben sollte ein eigener Nachfragestress gerechnet werden: Was passiert mit der Finanzierung, wenn ein wichtiger US-Kunde später bestellt oder später bezahlt? Höhere Zinsen können kreditfinanzierte Investitionen und die Nachfrage dämpfen. Eine mögliche Währungsentlastung sollte deshalb nicht mit gesicherten zusätzlichen Aufträgen verwechselt werden.
Steigt der Dollar nach der Fed-Zinserhöhung automatisch?
Nein. Aus einem höheren US-Leitzins lässt sich kein sicherer zukünftiger Dollarwechselkurs ableiten.
Geldpolitische Entscheidungen wirken über Finanzierungskonditionen und Erwartungen auch auf Wechselkurse. Die Wirkung ist jedoch nicht mechanisch. Die Europäische Zentralbank betont, dass geldpolitische Übertragungseffekte zeitlich variabel und unsicher sind.
Für die praktische Unternehmenssteuerung ist deshalb eine andere Frage hilfreicher als eine punktgenaue Kursprognose:
Bei welchem Wechselkurs wird unsere Finanzierung oder Auftragsmarge kritisch?
Diese Frage lässt sich mit den eigenen Verträgen beantworten. Dafür muss niemand den nächsten Devisenkurs vorhersagen.
Dollarfinanzierungs-Stresstest: Zins und Wechselkurs gemeinsam rechnen
Das folgende Beispiel zeigt, wie sich beide Risiken überlagern können.
Sämtliche Kredit- und Wechselkurswerte sind ausdrücklich gewählte Rechenannahmen, keine aktuellen Marktangebote und keine Wechselkursprognosen.
Angenommen wird ein Unternehmen mit einem über den Betrachtungszeitraum konstanten Kreditbetrag von 1.000.000 US-Dollar. Der bisherige gesamte Kreditzins beträgt sechs Prozent jährlich. Die Zahlungen werden aus Euroliquidität finanziert; eine Währungsabsicherung besteht nicht.
Als Ausgangskurs werden 1 Euro = 1,10 US-Dollar angesetzt. Für das erste Zinsszenario wird unterstellt, dass sich der vertragliche Kreditzins vollständig um 0,25 Prozentpunkte erhöht.
| Szenario | Gesamter Kreditzins | US-Dollar je Euro | Jahreszinsen in Euro | Mehrbelastung pro Jahr |
|---|---|---|---|---|
| Ausgangslage | 6,00 % | 1,10 | 54.545 € | – |
| Nur Zinsanstieg | 6,25 % | 1,10 | 56.818 € | 2.273 € |
| Zinsanstieg und stärkerer Dollar | 6,25 % | 1,00 | 62.500 € | 7.955 € |
| Zusätzliches Stressszenario | 7,00 % | 1,00 | 70.000 € | 15.455 € |
Eigene Berechnung, auf volle Euro gerundet. Vereinfachte Jahresbetrachtung ohne Tilgung, Gebühren und unterjährige Veränderungen. Das letzte Szenario ist eine zusätzliche Belastungsannahme, keine Fed-Prognose.
Was die Rechnung zeigt
Der reine Zinsanstieg ist zunächst überschaubar:
1.000.000 US-Dollar × 0,0025 = 2.500 US-Dollar zusätzliche Jahreszinsen
Bei unverändertem Wechselkurs von 1,10 US-Dollar je Euro entspricht das rund 2.273 Euro.
Verändert sich der Wechselkurs gleichzeitig auf einen US-Dollar je Euro, steigen die gesamten jährlichen Zinszahlungen in Euro gegenüber der Ausgangslage um rund 7.955 Euro beziehungsweise 14,6 Prozent.
Dieser Anstieg entsteht nicht allein durch die Fed-Entscheidung. Er ergibt sich aus der Kombination des unterstellten Kreditzinsanstiegs mit dem zusätzlich angenommenen Währungsstress.
Die entscheidende Erkenntnis: Ein kleiner Zinsschritt kann zusammen mit einer ungünstigen Währungsbewegung eine deutlich größere Eurobelastung verursachen.
Auch die Rückzahlung des Kreditbetrags berücksichtigen
Beim Ausgangskurs entsprechen eine Million US-Dollar rund 909.091 Euro. Bei einem Kurs von einem US-Dollar je Euro werden für dieselbe Million Dollar 1.000.000 Euro benötigt.
Der rechnerische Unterschied beträgt rund 90.909 Euro.
Dieser Betrag ist aber keine zusätzliche jährliche Zinsausgabe. Er beschreibt den höheren Eurobedarf, falls der gesamte Kreditbetrag zu diesem Kurs zurückgezahlt werden müsste. In der Liquiditätsplanung sind deshalb die tatsächlichen Tilgungs- und Endfälligkeitstermine maßgeblich.
Ebenso dürfen die Jahreswerte der Tabelle nicht vollständig als Mehrbelastung für das verbleibende Jahr 2026 angesetzt werden. Dafür zählen der tatsächliche Zinsanpassungstermin, die Restlaufzeit und die vertragliche Zinsberechnung.
Fed Zinserhöhung September 2026
Import-Stresstest: Wie ein fester Dollarpreis die Marge verändert
Ein zweites, vom Kreditbeispiel unabhängiges Rechenbeispiel betrifft einen Warenimport.
Ein Unternehmen muss 500.000 US-Dollar bezahlen. Der Dollarpreis ist fest vereinbart, der Wechselkurs jedoch nicht abgesichert.
Bei einem angenommenen Kurs von 1,10 US-Dollar je Euro beträgt der Euroaufwand rund 454.545 Euro. Bei einem Kurs von einem US-Dollar je Euro steigt er auf 500.000 Euro.
Die zusätzliche Belastung beträgt damit rund 45.455 Euro – obwohl der Lieferant seinen Preis nicht erhöht hat.
Für die Nachkalkulation sollte deshalb nicht nur der ursprüngliche Einkaufspreis übernommen werden. Entscheidend ist, welcher Euroaufwand zum Zahlungstermin tatsächlich finanziert werden muss.
Den kritischen Wechselkurs aus dem Budget ableiten
Ein umgekehrter Stresstest beginnt nicht mit einem vermuteten Wechselkurs, sondern mit dem verfügbaren Budget.
Angenommen, für eine ungesicherte Zahlung von 250.000 US-Dollar stehen höchstens 240.000 Euro zur Verfügung:
250.000 US-Dollar ÷ 240.000 Euro = rund 1,0417 US-Dollar je Euro
Fällt der Wechselkurs unter rund 1,0417 US-Dollar je Euro, reichen 240.000 Euro für diese Zahlung nicht mehr aus.
Gebühren und weitere Zahlungen sind dabei noch nicht berücksichtigt. Das Beispiel liefert aber eine konkrete betriebliche Warnschwelle statt einer spekulativen Kursmeinung.
So wird aus dem Stresstest eine belastbare Liquiditätsplanung
Als praktisches Arbeitsmodell bietet sich eine kurzfristige, rollierende Planung über 13 Wochen an, ergänzt um eine längerfristige Finanzierungsplanung. Der Zeitraum ist hier ein betriebswirtschaftlicher Vorschlag, kein gesetzlich vorgeschriebenes Prüfmodell.
Zahlungsströme nach Währung, Termin und Gesellschaft erfassen
Ausgangspunkt sollten die tatsächlichen Verträge und offenen Posten sein. Dazu gehören Kreditzinsen, fällige Tilgungen, Lieferantenrechnungen, Kundeneingänge und konzerninterne Zahlungen.
Ein vollständiger Kreditbetrag gehört nur dann als Auszahlung in die kurzfristige Planung, wenn er innerhalb dieses Zeitraums tatsächlich fällig wird. Umgekehrt dürfen absehbare Endfälligkeiten nicht hinter einer günstigen monatlichen Zinsrate verschwinden.
Einen Ausgangsfall und einen kombinierten Belastungsfall rechnen
Im Ausgangsfall werden die bestehenden Verträge und die vorgesehenen Zahlungstermine abgebildet.
Im Belastungsfall werden mehrere Risiken gemeinsam betrachtet: ein höherer vertraglicher Kreditzins, ein ungünstigerer Wechselkurs und beispielsweise die verspätete Zahlung eines größeren Kunden.
Die Annahmen sollten zum Unternehmen passen. Ein Betrieb mit überwiegenden Dollarzahlungen benötigt einen anderen Währungsstress als ein Exporteur mit einem Überschuss an Dollarerlösen.
Für international tätige Unternehmen lohnt sich außerdem der ergänzende Blick auf geopolitische Risiken bei Firmenkrediten und betriebliche Stresstests. So lassen sich Wechselkursrisiken mit möglichen Belastungen aus Lieferketten, Energieversorgung und Absatzmärkten verbinden.
Den niedrigsten Liquiditätsbestand suchen
Ein positiver Jahressaldo genügt für diesen Test nicht. Entscheidend ist, ob zu jedem relevanten Zahlungstermin ausreichend Geld vorhanden ist. Kritische Wochen sollten deshalb zusätzlich tagesgenau betrachtet werden.
Als vereinfachte Planungsrechnung lässt sich verwenden:
Liquidität am Periodenende = verfügbare Zahlungsmittel zu Periodenbeginn + angesetzte Einzahlungen − fällige Auszahlungen
Zusätzlich kann der noch ungenutzte, tatsächlich abrufbare Teil verbindlich zugesagter Kreditlinien als Finanzierungsspielraum ausgewiesen werden. Bereits eingeplante Kreditabrufe dürfen dabei nicht ein zweites Mal berücksichtigt werden.
Erwartete, aber noch nicht verbindlich zugesagte Finanzierungen sollten gesondert ausgewiesen werden. Auch unsichere Kundeneingänge gehören in einen eigenen Belastungsfall.
Für das Bankgespräch ist anschließend besonders hilfreich, den ersten kritischen Termin benennen zu können: Wann entsteht eine Lücke, wie groß ist sie und durch welche bereits belastbaren Maßnahmen lässt sie sich schließen?
Währungsabsicherung: Planbarkeit statt Wechselkurswette
Eine Absicherung sollte zu einer realen Zahlung passen. Bei einem Devisentermingeschäft werden ein bestimmter Währungsbetrag, ein Kurs und ein zukünftiger Austauschzeitpunkt vereinbart. Das kann die Kalkulation eines bereits bekannten Zahlungsstroms planbarer machen.
Der Vertrag bleibt grundsätzlich verbindlich, auch wenn das zugrunde liegende Geschäft ausfällt. Eine vorzeitige Auflösung kann einen Gewinn oder Verlust auslösen. Eine gekaufte Währungsoption gewährt dagegen ein Recht statt einer Ausübungspflicht; dafür wird eine Prämie fällig.
Vor einer Entscheidung sollte das Unternehmen klären, welcher Betrag tatsächlich abgesichert werden soll, wie sicher der Zahlungstermin ist und welche Kosten, Sicherheiten oder Auflösungsfolgen vereinbart werden.
Zinsrisiko und Währungsrisiko müssen getrennt geprüft werden. Eine reine Wechselkursabsicherung ist nicht automatisch eine Absicherung des variablen Kreditzinses.
Die Auswahl eines konkreten Instruments sollte mit qualifizierten Finanzierungspartnern anhand der tatsächlichen Verträge erfolgen – nicht allein aufgrund einer allgemeinen Erwartung steigender oder fallender Kurse.
Wann Finanzierungsdruck zum Geschäftsführerproblem wird
Eine höhere Zinsrechnung oder eine ungünstige Währungsbewegung bedeutet noch nicht automatisch Insolvenz. Sie kann aber zum Auslöser werden, wenn bereits kaum finanzieller Spielraum vorhanden ist.
Geschäftsleiter juristischer Personen müssen nach § 1 StaRUG fortlaufend über Entwicklungen wachen, die den Fortbestand gefährden können. Erkennen sie solche Entwicklungen, verlangt das Gesetz geeignete Gegenmaßnahmen und eine unverzügliche Berichterstattung an vorhandene Überwachungsorgane.
Können fällige Zahlungspflichten nicht erfüllt werden, ist eine Zahlungsunfähigkeit der GmbH und der daraus folgende Handlungsbedarf zu prüfen. Maßgeblich ist insbesondere § 17 InsO.
Daneben kann bei einer GmbH die Überschuldung nach § 19 InsO relevant werden. Diese ist nicht mit einer einzelnen negativen Kennzahl oder einem schwachen Monat gleichzusetzen. Die gesetzliche Prüfung berücksichtigt insbesondere, ob die Fortführung des Unternehmens in den nächsten zwölf Monaten nach den Umständen überwiegend wahrscheinlich ist.
Ein allgemeiner 13-Wochen-Stresstest ersetzt diese rechtliche Prüfung nicht. Bei Anzeichen einer Insolvenzreife sollte unverzüglich qualifizierter insolvenzrechtlicher Rat eingeholt werden. § 15a InsO verlangt bei bestehender Antragspflicht ein Handeln ohne schuldhaftes Zögern. Laufende Bankgespräche setzen diese Pflicht nicht außer Kraft.
Besteht noch rechtlicher und wirtschaftlicher Handlungsspielraum, können auch Maßnahmen einer außergerichtlichen Sanierung geprüft werden. Solche Verhandlungen ersetzen jedoch weder die Prüfung der Insolvenzreife noch eine gegebenenfalls erforderliche Antragstellung.
Häufige Fragen zur Fed Zinserhöhung September 2026
Werden deutsche Eurokredite jetzt automatisch teurer?
Nein. Aus dem Fed-Beschluss folgt keine automatische Anpassung jedes Eurokredits. Maßgeblich bleiben die Vertragsbedingungen. Geldpolitik kann allerdings über Erwartungen und Finanzierungsmärkte auch mittelbare Auswirkungen auf Kreditkonditionen haben.
Wie viel kosten 0,25 Prozentpunkte mehr Zins?
Bei einer konstanten variablen Kreditsumme von einer Million US-Dollar und vollständiger Weitergabe des Anstiegs entstehen rechnerisch 2.500 US-Dollar zusätzliche Zinsen pro Jahr. Der Eurobetrag hängt vom Wechselkurs ab. Unterjährige Anpassungen müssen entsprechend dem Vertrag zeitanteilig gerechnet werden.
Wann entscheidet die Fed wieder?
Die nächsten regulären FOMC-Sitzungen sind für den 27. und 28. Oktober 2026 sowie den 8. und 9. Dezember 2026 vorgesehen. Die Termine legen noch nicht fest, welche Zinsentscheidung getroffen wird.
Fed Zinserhöhung September 2026: Fazit für deutsche Unternehmen
Die Fed Zinserhöhung im September 2026 sollte deutsche Unternehmen mit Dollarpositionen dazu veranlassen, ihre Finanzierung neu durchzurechnen. Die wichtigste Größe ist dabei nicht die Schlagzeile „vier Prozent“, sondern der konkrete Zahlungsbedarf aus den eigenen Verträgen.
Ein sinnvoller Stresstest verbindet Kreditzins, Wechselkurs und Zahlungstermine. Er zeigt, ob ein Unternehmen auch dann zahlungsfähig bleibt, wenn mehrere Belastungen gleichzeitig eintreten.
Die Beispiele verdeutlichen: Bei einer Million Dollar Kredit kann der reine Viertelprozentpunkt vergleichsweise überschaubar bleiben. Kommt ein ungünstiger Wechselkurs hinzu, wächst der Eurobedarf deutlich. Bei einer anstehenden Kreditrückzahlung oder größeren Importrechnung kann der Währungseffekt besonders ins Gewicht fallen.
Nicht auf den richtigen Wechselkurs hoffen – den eigenen kritischen Wechselkurs kennen.
Steigende Finanzierungskosten setzen Ihre GmbH unter Druck?
Wenn Kreditraten, Dollarrechnungen oder anstehende Rückzahlungen den finanziellen Spielraum aufzehren, braucht es eine klare Bestandsaufnahme: Welche Verpflichtungen werden wann fällig, welche Mittel sind sicher verfügbar und wo entsteht Handlungsbedarf?
Eine strategische Krisenanalyse hilft, die wirtschaftliche Lage und mögliche nächste Schritte strukturiert einzuordnen. Bei Anzeichen einer Insolvenzreife muss parallel unverzüglich eine qualifizierte insolvenzrechtliche Prüfung erfolgen.
Jetzt strategische Krisenanalyse anfragen
Quellen und weiterführende Informationen
Fed-Zinsbeschluss, Projektionen und Sitzungstermine
Federal Reserve: FOMC-Erklärung vom 16. September 2026
Offizieller Zinsbeschluss, Abstimmungsergebnis und geldpolitische Begründung.
Federal Reserve: Wirtschafts- und Zinsprojektionen vom 16. September 2026
Individuelle Einschätzungen der FOMC-Teilnehmer zur künftigen Zinsentwicklung.
Federal Reserve: FOMC-Sitzungskalender und Beschlüsse
Offizielle Termine der geldpolitischen Sitzungen.
Reuters: Fed-Zinserhöhung und geldpolitische Einordnung vom 16. September 2026
Berichterstattung zum Zinsschritt unter Kevin Warsh und zum wirtschaftlichen Hintergrund.
Bankkonditionen, Referenzzinsen und Währungsrisiken
Wells Fargo: Anhebung der Prime Rate auf 7,00 Prozent
Unternehmensmitteilung zur Änderung mit Wirkung zum 17. September 2026.
Federal Reserve Bank of New York: SOFR und seine Verwendung als Referenzzins
Grundlagen des besicherten Dollar-Übernachtzinses und vertraglicher Berechnungskonventionen.
Europäische Zentralbank: Übertragungsmechanismus der Geldpolitik
Wirkungen auf Finanzierungskonditionen, Erwartungen, Wechselkurse und Nachfrage.
International Trade Administration: Foreign Exchange Risk
Fremdwährungsrisiken im internationalen Handel und Grundlagen ihrer Absicherung.
ACCA: Foreign currency risk and its management
Matching, Devisentermingeschäfte, Optionen und Risiken bei ausfallenden Grundgeschäften.
Gesetzliche Grundlagen für Geschäftsführer
§ 1 StaRUG: Krisenfrüherkennung und Krisenmanagement
Pflichten zur Überwachung bestandsgefährdender Entwicklungen und zum Ergreifen geeigneter Gegenmaßnahmen.
§ 15a InsO: Insolvenzantragspflicht
Gesetzliche Anforderungen an die rechtzeitige Antragstellung.
§ 17 InsO: Zahlungsunfähigkeit
Gesetzliche Definition der Zahlungsunfähigkeit.
§ 19 InsO: Überschuldung
Gesetzliche Voraussetzungen einschließlich der Fortbestehensprüfung.
Berechnungsgrundlagen und fachlicher Hinweis
Die Rechenbeispiele beruhen auf ausdrücklich genannten eigenen Annahmen. Sie stellen keine aktuellen Marktangebote, Wechselkursprognosen oder individuellen Finanzierungsempfehlungen dar. Beträge wurden auf volle Euro gerundet. Tatsächliche Belastungen hängen unter anderem von Kreditvertrag, Zinsanpassung, Tilgung, Zahlungszeitpunkt, Gebühren und vorhandenen Absicherungen ab.
Der Beitrag dient der allgemeinen wirtschaftlichen Orientierung und ersetzt keine individuelle Finanzierungs-, Steuer- oder Rechtsberatung.