
NPL Mittelstand 2026: Was steigende Kreditrisiken für Ihre GmbH bedeuten
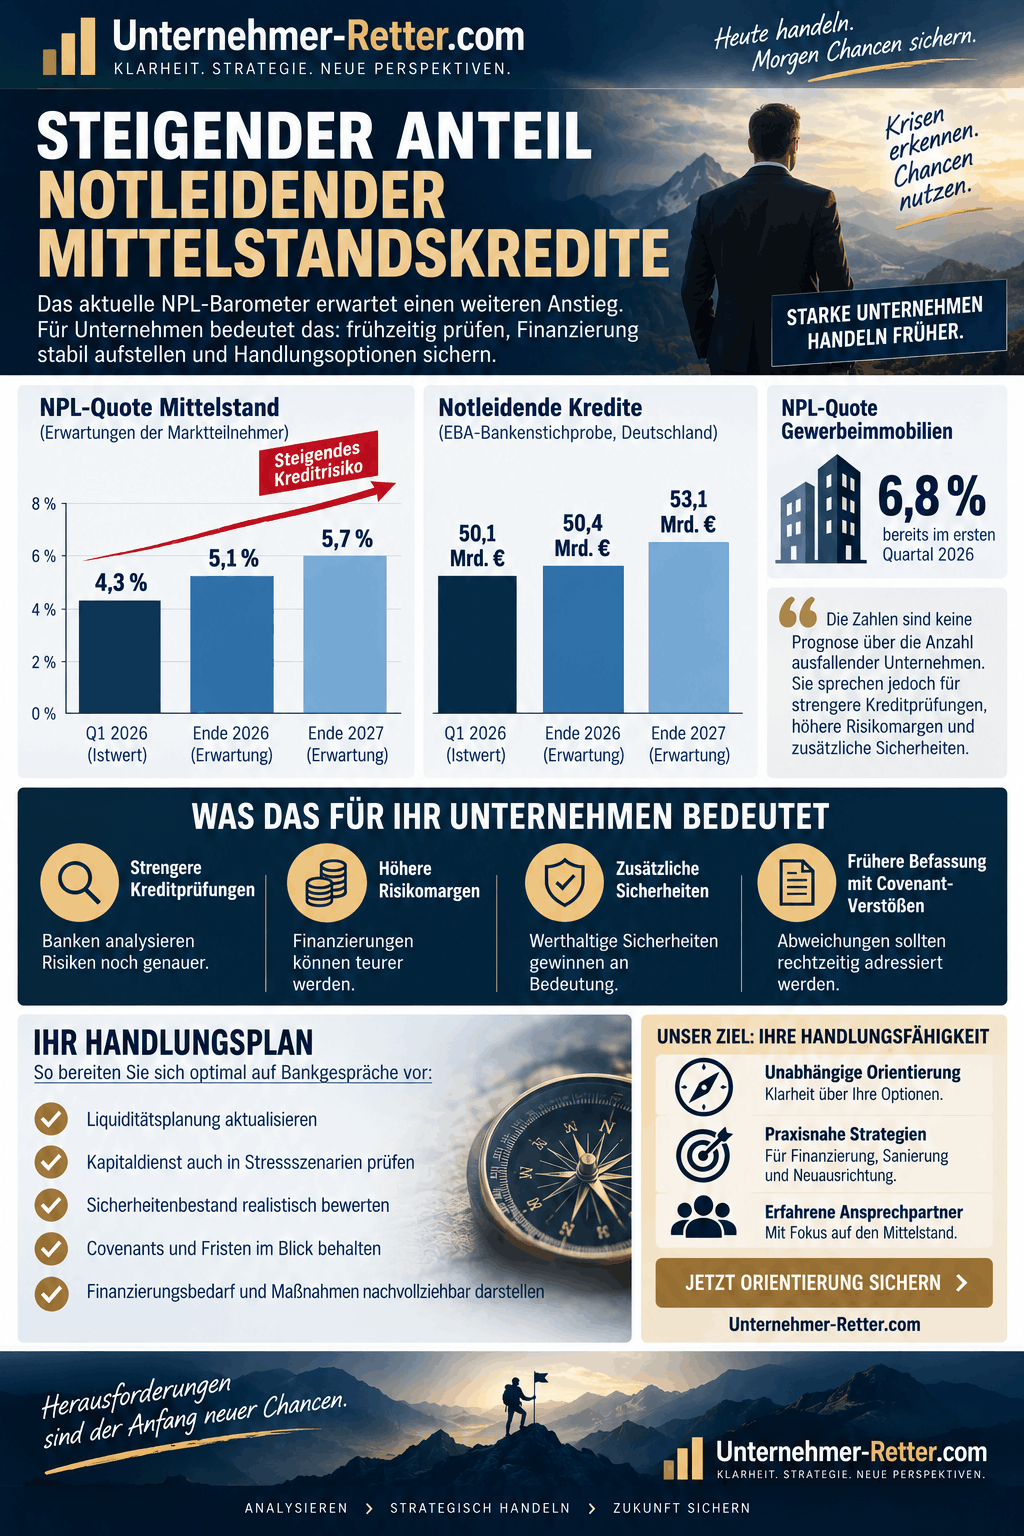
NPL Mittelstand 2026: Das neue NPL-Barometer erwartet einen steigenden Anteil notleidender Mittelstandskredite. Die befragten Marktteilnehmer rechnen mit einer NPL-Quote von 5,1 Prozent Ende 2026 und 5,7 Prozent Ende 2027. Der im Barometer angegebene Istwert für das erste Quartal 2026 beträgt 4,3 Prozent.
Für Geschäftsführer ist entscheidend, diese Zahlen richtig einzuordnen: Eine NPL-Quote beschreibt den Anteil notleidender Kredite am betrachteten Kreditvolumen. Sie ist keine Prognose darüber, wie viele mittelständische Unternehmen Insolvenz anmelden werden. Auch ein notleidender Kredit muss nicht vollständig verloren sein.
Die praktische Frage lautet deshalb nicht: „Wird unsere Bank wegen dieser Statistik den Kredit kündigen?“ Sie lautet: Können wir nachvollziehbar belegen, dass unsere Finanzierung auch bei schwächeren Umsätzen, verspäteten Kundenzahlungen und zusätzlichen Belastungen tragfähig bleibt?
Stand: 20. September 2026.
NPL Mittelstand 2026: Die wichtigsten Zahlen und ihre Aussagekraft
Das NPL-Barometer wird von der Bundesvereinigung Kreditankauf und Servicing, kurz BKS, gemeinsam mit der Frankfurt School of Finance & Management erhoben. Es verbindet die Einschätzungen von Marktteilnehmern mit einer Einordnung der Kreditrisikodaten.
| Kennzahl | Istwert zum 31. März 2026 | Panel-Erwartung Ende 2026 | Panel-Erwartung Ende 2027 |
|---|---|---|---|
| Notleidende Kredite in der deutschen EBA-Bankenstichprobe | 50,1 Milliarden Euro | 50,4 Milliarden Euro | 53,1 Milliarden Euro |
| NPL-Quote bei Krediten an kleine und mittlere Unternehmen | 4,3 % | 5,1 % | 5,7 % |
| NPL-Quote bei Gewerbeimmobilienkrediten | 6,8 % | 6,5 % | 6,5 % |
Die Istwerte beziehen sich auf die untersuchte Bankenstichprobe der Europäischen Bankenaufsichtsbehörde EBA. Die Zukunftswerte sind Erwartungen des befragten Panels, keine Prognosen der EBA. Der Datenstand der Istwerte ist März, nicht September 2026.
Die BKS veröffentlichte ihre Pressemitteilung bereits am 15. September 2026. Das begleitende Webinar war für den 16. September 2026 angekündigt.
Der NPL-Markt bleibt aktiv – der Index ist keine Ausfallquote
Der Geschäftsklimaindex des NPL-Barometers liegt bei +0,32, nach +0,31 im Vorjahr. Positive Werte stehen in der Systematik des Barometers für einen aktiveren Markt für notleidende Kredite aus Käufersicht. Sie sind keine Ausfallwahrscheinlichkeiten.
Auch die Unterschiede zwischen den Kreditarten sind wichtig: Während das Panel beim Mittelstand steigende NPL-Quoten erwartet, prognostiziert es bei Gewerbeimmobilien einen leichten Rückgang. Die Aussage „Kreditausfälle steigen überall“ wäre deshalb zu pauschal.
Steigender Anteil notleidender Mittelstandskredite Infografik
Was bedeutet NPL – und wann gilt ein Kredit als notleidend?
NPL steht für Non-Performing Loan, also notleidender Kredit. Vereinfacht handelt es sich um einen Kredit, bei dem eine vollständige vertragsgemäße Rückzahlung unwahrscheinlich geworden ist oder vereinbarte Zahlungen mehr als 90 Tage überfällig sind. Eine Einstufung kann deshalb auch erfolgen, bevor ein entsprechend langer Zahlungsrückstand entstanden ist.
Für die Bewertung sind drei Unterscheidungen wesentlich:
Kreditvolumen ist nicht Unternehmenszahl. Ein großer problematischer Kredit kann die Quote stärker beeinflussen als mehrere kleine Engagements. Aus einer volumenbezogenen Quote lässt sich daher nicht unmittelbar der Anteil betroffener Unternehmen berechnen.
Ein Bestand ist keine jährliche Zahl neuer Ausfälle. Die NPL-Quote zeigt eine Situation zu einem Stichtag. Sie sagt nicht, welcher Anteil sämtlicher Kredite innerhalb eines Jahres neu ausgefallen ist.
Notleidend bedeutet nicht wertlos. Rückzahlungen, Restrukturierungen oder die Verwertung von Sicherheiten können weiterhin zu Rückflüssen führen. Das ausgewiesene NPL-Volumen ist deshalb nicht mit endgültigen Bankverlusten gleichzusetzen.
Rein rechnerisch kann eine Quote außerdem steigen, wenn das gesamte betrachtete Kreditvolumen schrumpft, obwohl der notleidende Bestand unverändert bleibt. Für eine belastbare Einordnung sollten daher Quote, Bestand und Bezugsgröße gemeinsam betrachtet werden.
Warum steigende Kreditrisiken auch gesunde Unternehmen betreffen können
Notleidende Kredite belasten die Ertragskraft von Banken und binden Ressourcen. Dadurch kann sich auch der Spielraum für neue Finanzierungen verringern. Die EZB betont deshalb sowohl die sorgfältige Kreditvergabe als auch die frühzeitige Erkennung problematischer Engagements.
Für Unternehmen lässt sich daraus eine wichtige Schlussfolgerung ableiten: Eine nachvollziehbare Rückzahlungsplanung sollte im Finanzierungsgespräch mindestens ebenso viel Aufmerksamkeit erhalten wie die gewünschte Kreditsumme.
Kreditwürdigkeitsprüfung, risikogerechte Preisgestaltung, Sicherheitenbewertung und laufende Überwachung gehören zu den Themen der europäischen Leitlinien für Kreditvergabe und Überwachung. Das sind keine erst durch das NPL-Barometer eingeführten Anforderungen.
Bei einer Neuverhandlung oder Verlängerung sollten Geschäftsführer deshalb auf folgende Fragen vorbereitet sein:
| Möglicher Schwerpunkt im Bankgespräch | Vorbereitung des Unternehmens |
|---|---|
| Wie belastbar ist die Rückzahlungsfähigkeit? | Kapitaldienst aus realistischen Zahlungsüberschüssen herleiten, nicht nur aus Umsatzprognosen. |
| Wie würde eine höhere Zinsbelastung wirken? | Finanzierungskosten in einem zusätzlichen Belastungsszenario berechnen. |
| Wie werthaltig sind die angebotenen Sicherheiten? | Eigentum, bestehende Belastungen und aktuelle Bewertung dokumentieren. |
| Wie früh werden Abweichungen erkannt? | Regelmäßige Finanzberichte und einen klaren Maßnahmenprozess vorlegen. |
Wichtig: Das Barometer belegt nicht, dass jede Bank ihre Margen erhöht, zusätzliche Sicherheiten verlangt oder bestehende Verträge verschärft. Solche Folgen sind mögliche Reaktionen auf individuelle Risiken – keine aus den NPL-Zahlen automatisch folgenden Maßnahmen.
Banken-Checkliste: Ist Ihre Finanzierung belastbar vorbereitet?
Die folgenden Checklisten sind Arbeitshilfen zur Vorbereitung eines Bankgesprächs. Sie ersetzen weder die Prüfung konkreter Kreditverträge noch eine insolvenzrechtliche Beurteilung.
| Prüfbereich | Was Sie konkret klären sollten |
|---|---|
| Verfügbare Liquidität | Welche Guthaben und tatsächlich nutzbaren Kreditlinien stehen zur Verfügung? Welche Beträge sind gebunden oder bereits für fällige Zahlungen erforderlich? |
| Zahlungsplanung | Wann gehen Kundenzahlungen voraussichtlich ein? Wann werden Löhne, Steuern, Lieferantenrechnungen, Zinsen und Tilgungen fällig? |
| Kapitaldienst | Welche frei verfügbaren Zahlungsüberschüsse können Zinsen und Tilgungen tragen? Wie verändert sich das bei einem schwächeren Geschäftsverlauf? |
| Finanzierungsfristen | Welche Darlehen, Kreditlinien und Zinsbindungen laufen aus? Wo entstehen größere Schlusszahlungen? |
| Zahlenqualität | Passen Jahresabschluss, aktuelle betriebswirtschaftliche Auswertung, offene Posten und Finanzplanung zusammen? Sind Abweichungen erklärt? |
| Entscheidung der Bank | Welche konkrete Zusage wird benötigt, in welcher Höhe und bis zu welchem Datum? Welche Unterlagen fehlen dafür noch? |
Nicht nur die Finanzierungslücke zeigen, sondern ihre Schließung erklären
„Wir benötigen zusätzliches Betriebskapital“ ist noch kein vollständiger Finanzierungsvorschlag.
Eine überzeugendere Darstellung beantwortet vier Fragen in einem Zusammenhang: Wie entsteht der Bedarf? Wann erreicht er seinen Höchststand? Welche Maßnahmen begrenzen ihn? Aus welchen Mitteln wird die Finanzierung zurückgeführt?
Die Grundlage dafür ist eine Liquiditätsplanung für Unternehmer, die erwartete Einzahlungen und tatsächliche Fälligkeiten nachvollziehbar zusammenführt.
Für die kurzfristige Steuerung empfehlen wir beispielsweise eine rollierende Planung über 13 Wochen. Bei langfristigen Finanzierungsentscheidungen sollte sie um eine längerfristige Ertrags-, Bilanz- und Finanzplanung ergänzt werden. Bei akuten Engpässen kann eine tägliche Betrachtung erforderlich sein.
Die 13-Wochen-Planung ist ein Arbeitsinstrument, kein eigenständiger Nachweis dafür, dass keine Insolvenzreife besteht.
Zeigen Sie neben Ihrem Basisszenario mindestens einen nachvollziehbaren Belastungsfall. Beispielsweise: Ein wichtiger Kunde zahlt später, ein Auftrag verschiebt sich oder die Anschlussfinanzierung wird teurer. Entscheidend ist, welche konkrete Gegenmaßnahme dann greift und wann sie finanziell wirksam wird.
Sicherheiten-Checkliste: Was steht der Bank tatsächlich zur Verfügung?
Die Bewertung und laufende Überprüfung von Sicherheiten sind Bestandteil der europäischen Leitlinien für Kreditvergabe und Überwachung. Deshalb sollte ein Unternehmen seine Sicherheiten nicht nur aufzählen, sondern deren tatsächliche Verfügbarkeit nachvollziehbar darstellen.
| Prüfbereich | Zentrale Frage |
|---|---|
| Eigentum und Rechte Dritter | Gehören Immobilien, Maschinen und andere angebotene Vermögenswerte tatsächlich dem Unternehmen? Bestehen Leasingverhältnisse oder Eigentumsvorbehalte? |
| Bestehende Besicherung | Welche Vermögenswerte und Forderungen wurden bereits anderen Kreditgebern als Sicherheit eingeräumt? |
| Aktuelle Bewertung | Auf welcher Grundlage beruht der angesetzte Wert? Ist die Bewertung noch aktuell und für die finanzierende Bank nachvollziehbar? |
| Verbleibender Spielraum | Welcher wirtschaftlich und rechtlich nutzbare Sicherheitenwert verbleibt nach bestehenden Belastungen? |
| Private Bürgschaften | Wer soll persönlich haften, für welche Verbindlichkeiten und bis zu welcher Grenze? Unter welchen Voraussetzungen ist eine Freigabe vorgesehen? |
Bei betrieblichen Immobilien lohnt sich eine gesonderte Betrachtung von Bewertung, Rang und Vorbelastungen. Die Grundlagen erläutert unser Beitrag zur Industriehypothek und Besicherung von Gewerbeimmobilien.
Zusätzliche Sicherheiten lösen keinen laufenden Verlust
Sicherheiten und Rückzahlungsfähigkeit beantworten unterschiedliche Fragen.
Eine Sicherheit betrifft die Absicherung des Kreditgebers. Die Rückzahlungsplanung muss dagegen erklären, wie das Unternehmen seine Verpflichtungen aus verfügbaren Mitteln erfüllen wird.
Daraus folgt für die Geschäftsführung: Eine zusätzliche Bürgschaft oder Grundschuld ersetzt kein Konzept zur Behebung einer laufenden Liquiditätslücke.
Vor einer privaten Besicherung sollte deshalb nicht nur über die Kreditzusage gesprochen werden. Ebenso wichtig ist die Frage, ob die geplante Finanzierung das betriebliche Problem tatsächlich löst und welches persönliche Risiko dafür übernommen werden soll.
Die Unterschiede zwischen Bürgschaft, Garantie und weiteren Haftungsübernahmen erläutert unser Überblick zu persönlichen Kreditsicherheiten und Bürgschaften. Umfang und Folgen einer konkreten Verpflichtung sollten vor der Unterzeichnung unabhängig rechtlich geprüft werden.
Steigender Anteil notleidender Mittelstandskredite
Covenant-Checkliste: Vertragliche Kennzahlen und Fristen im Blick behalten
Soweit Ihr Kreditvertrag Covenants, also zusätzliche vertragliche Verpflichtungen, enthält, sollte deren Prüfung ein eigener Bestandteil der Finanzierungsvorbereitung sein.
Gehen Sie dabei vom konkreten Vertrag aus – nicht von einer allgemeinen Kennzahl aus dem Internet. Die folgende Arbeitsliste ist bewusst als Vertragsprüfung formuliert:
| Prüfbereich | Was im Vertrag und in der Planung zu prüfen ist |
|---|---|
| Vereinbarte Vorgaben | Gibt es Mindestwerte für Eigenkapital oder Schuldendienstdeckung beziehungsweise Höchstwerte für Verschuldung? |
| Berechnung | Welche Definitionen gelten? Wie werden beispielsweise Einmaleffekte, Leasingverbindlichkeiten oder Gesellschafterdarlehen behandelt? |
| Stichtage und Nachweise | Zu welchen Terminen wird geprüft? Welche Berichte und Bestätigungen müssen wann vorliegen? |
| Abstand zur Grenze | Wie viel Spielraum besteht aktuell und im Belastungsszenario bis zur vereinbarten Schwelle? |
| Abweichungen und Folgen | Welche Informationspflichten, Korrekturmöglichkeiten, Zustimmungserfordernisse und möglichen Rechtsfolgen sind vereinbart? |
Rechenbeispiel: Pünktliche Raten schließen ein Kennzahlenproblem nicht aus
Zur Veranschaulichung wird folgende rein beispielhafte Vertragsregelung unterstellt:
Ein Unternehmen muss eine Schuldendienstdeckungsquote von mindestens 1,30 erreichen. Für dieses Beispiel wird die Quote als verfügbarer Zahlungsüberschuss geteilt durch Zinsen und Tilgungen definiert.
| Beispielrechnung | Ursprüngliche Planung | Belastungsszenario |
|---|---|---|
| Für den Kapitaldienst verfügbarer Zahlungsüberschuss | 150.000 € | 120.000 € |
| Zinsen und Tilgungen | 100.000 € | 100.000 € |
| Rechnerische Schuldendienstdeckung | 1,50 | 1,20 |
| Unterstellte Mindestquote von 1,30 eingehalten? | Ja | Nein |
Im Belastungsszenario wären die angenommenen Zahlungen über den betrachteten Zeitraum rechnerisch weiterhin gedeckt. Die zusätzlich unterstellte Vertragsgrenze würde jedoch unterschritten. Ob sämtliche Zahlungen auch zu ihren konkreten Fälligkeitsterminen möglich sind, muss gesondert geprüft werden.
Die Mindestquote von 1,30 ist keine allgemeine gesetzliche oder bankübergreifende Vorgabe. Das Beispiel zeigt lediglich, weshalb eine Zahlungsplanung und die Prüfung vertraglicher Kennzahlen unterschiedliche Aufgaben erfüllen.
Bei einer absehbaren Abweichung sollte frühzeitig geklärt werden, ob eine vertragliche Anpassung oder eine begrenzte Zustimmung der Bank möglich ist. Lassen Sie konkret festhalten, welche Abweichung für welchen Zeitraum akzeptiert wird und welche Bedingungen gelten. Verlassen Sie sich nicht allein auf ein informelles Gespräch.
Umschuldung im Mittelstand: Wann hilft sie – und wann nicht?
Eine Umschuldung sollte nicht nur danach beurteilt werden, ob die monatliche Rate sinkt. Entscheidend ist, ob die neue Finanzierung zum Geschäftsmodell und zu den erwarteten Zahlungsströmen passt.
Die EZB nennt die Zusammenarbeit mit wirtschaftlich tragfähigen, aber finanziell belasteten Kreditnehmern als Bestandteil eines angemessenen Umgangs mit problematischen Krediten. Daraus folgt allerdings kein Anspruch auf eine bestimmte Finanzierung oder Restrukturierung.
Für die eigene Analyse ist folgende Unterscheidung hilfreich:
Ein zeitlicher Engpass
Einzahlungen und Auszahlungen fallen auseinander, obwohl das Geschäft insgesamt einen ausreichenden Überschuss erwarten lässt. Hier sollte geprüft werden, ob eine zeitlich passende Finanzierung oder Zahlungsvereinbarung die konkret nachgewiesene Lücke überbrücken kann.
Die entscheidende Frage lautet: Welcher belastbar erwartete Zahlungseingang beendet den Engpass?
Eine unpassende Finanzierungsstruktur
Lange gebundenes Kapital muss zu kurzfristig zurückgezahlt werden. Dann kann eine andere Laufzeitenstruktur ein sinnvoller Prüfpunkt sein.
Die entscheidende Frage lautet: Passt die Rückzahlung zur wirtschaftlichen Nutzung und zum Mittelzufluss aus der finanzierten Investition?
Ein dauerhaftes Ertragsproblem
Das operative Geschäft erwirtschaftet auch unter realistischen Annahmen keine ausreichenden Mittel. Zusätzliche Schulden allein verändern dieses Problem nicht; sie schaffen zunächst weitere Rückzahlungsverpflichtungen.
Die entscheidende Frage lautet: Welche nachprüfbaren Veränderungen bei Preisen, Kosten, Geschäftsmodell oder Kapitalausstattung stellen die Tragfähigkeit wieder her?
Sollen neben der Finanzierung auch Vermögen, Verpflichtungen und unterschiedliche Handlungswege verglichen werden, kann eine Sanierungsübersicht zur Bewertung der Handlungsoptionen die Planung ergänzen. Sie ersetzt jedoch weder die Liquiditätsplanung noch die insolvenzrechtliche Prüfung.
Vor einer Umschuldung sollten sämtliche einmaligen Kosten, laufenden Zinsen, Tilgungen, Schlusszahlungen und Sicherheitenanforderungen in einer gemeinsamen Planung sichtbar sein. Eine niedrigere Anfangsrate ist für sich genommen noch kein Nachweis einer besseren Finanzierung.
Geschäftsführerpflichten: Bankverhandlungen ersetzen keine Krisenprüfung
Geschäftsleiter haftungsbeschränkter Unternehmen müssen Entwicklungen, die den Fortbestand gefährden können, fortlaufend beobachten. Werden solche Gefahren erkannt, müssen geeignete Gegenmaßnahmen ergriffen und vorhandene Überwachungsorgane unverzüglich informiert werden. Diese Pflicht zur Krisenfrüherkennung ergibt sich aus § 1 StaRUG.
Bei einer GmbH wird die Situation besonders dringlich, wenn Zahlungsunfähigkeit nach § 17 InsO oder insolvenzrechtliche Überschuldung vorliegen.
Die Insolvenzantragspflicht nach § 15a InsO verlangt eine Antragstellung ohne schuldhaftes Zögern, spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit beziehungsweise sechs Wochen nach Eintritt der Überschuldung.
Diese Höchstfristen sind keine pauschalen Wartefristen. Laufende Gespräche über einen neuen Kredit oder eine Umschuldung setzen diese Pflichten nicht außer Kraft.
Zusätzlich können nach Eintritt der Insolvenzreife persönliche Erstattungsrisiken für unzulässige Zahlungen entstehen. Die Geschäftsführerhaftung nach § 15b InsO muss deshalb unabhängig vom Fortschritt der Bankverhandlungen betrachtet werden. Die Vorschrift enthält differenzierte Regeln und Ausnahmen.
Bei Anzeichen einer Insolvenzreife sollte unverzüglich insolvenzrechtlich qualifizierte Beratung eingeschaltet werden. Die bankaufsichtliche 90-Tage-Betrachtung bei notleidenden Krediten ist keine Frist, bis zu der Geschäftsführer mit einer Prüfung warten dürfen.
NPL Mittelstand 2026 ist ein Anlass, die eigene Finanzierung zu überprüfen
NPL Mittelstand 2026 liefert einen Anlass, Kreditrisiken ernst zu nehmen – aber keinen Grund, jedes Unternehmen oder jede Bankfinanzierung pauschal als gefährdet einzustufen.
Für die Geschäftsführung ist eine konkrete Bestandsaufnahme hilfreicher als eine alarmierende Prozentzahl: Ist die Rückzahlung auch bei einem schwächeren Verlauf darstellbar? Sind die Sicherheiten tatsächlich verfügbar? Werden vertragliche Kennzahlen und Fristen eingehalten?
Der nächste sinnvolle Schritt ist ein Finanzierungspaket, das Liquiditätsplanung, Kapitaldienst, Sicherheiten und Kreditverträge zusammenführt. Es sollte nicht nur den Finanzierungsbedarf zeigen, sondern auch dessen Ursache, die geplante Lösung und die Grenzen dieser Lösung.
Quellen und rechtliche Grundlagen
BKS und Frankfurt School – Ergebnisse des NPL-Barometers 2026:
NPL-Barometer 2026 zeigt erhöhte Kreditrisiken bei Immobilien und Mittelstand
Pressemitteilung vom 15. September 2026. Grundlage für die ausgewiesenen Kreditbestände, NPL-Quoten und Panel-Erwartungen.
BKS – Methodik und Einordnung des Barometers:
NPL-Barometer: Hintergrund, Methodik und aktuelle Ergebnisse
Erläuterungen zur Erhebung und zur Bedeutung des Geschäftsklimaindex.
CRIF Deutschland – Vorstellung des NPL-Barometers:
Vorstellung NPL-Barometer 2026
Veranstaltungsinformationen zum Webinar am 16. September 2026.
Europäische Zentralbank – Definition notleidender Kredite:
Was sind notleidende Kredite?
Definition, Einordnung und Abgrenzung notleidender Kredite sowie mögliche Maßnahmen zu ihrem Abbau.
Europäische Zentralbank – Kreditrisiken und Bankenaufsicht:
Non-performing loans: Aufsichtlicher Umgang mit notleidenden Krediten
Hintergrund zu Kreditvergabe, Risikoüberwachung und Restrukturierung wirtschaftlich tragfähiger Engagements.
Finnische Finanzaufsicht FIN-FSA – EBA-Leitlinien:
EBA-Leitlinien zur Kreditvergabe und Überwachung: behördliche Zusammenfassung
Erläuterungen zu Kreditwürdigkeitsprüfung, risikogerechter Preisgestaltung, Sicherheitenbewertung und laufender Kreditüberwachung.
Gesetzliche Grundlagen:
StaRUG – Krisenfrüherkennung und Krisenmanagement
§ 15a InsO – Insolvenzantragspflicht
§ 15b InsO – Zahlungen bei Zahlungsunfähigkeit und Überschuldung
Die Checklisten und das Rechenbeispiel sind redaktionelle Arbeitshilfen. Sie sind keine Vorgaben des NPL-Barometers und ersetzen keine individuelle betriebswirtschaftliche oder rechtliche Prüfung.